VOS – Hưởng lợi giá cước.
1. Cập nhật KQKD quý 3/2026.
Quý 3/2026, VOS báo lãi sau thuế 77 tỷ đồng, tăng 79% so với quý trước, song giảm 42% so với cùng kỳ năm 2025. Nguyên nhân là do trong kỳ VOS chưa thực hiện bán tàu Vosco Sky như kế hoạch trước đó.
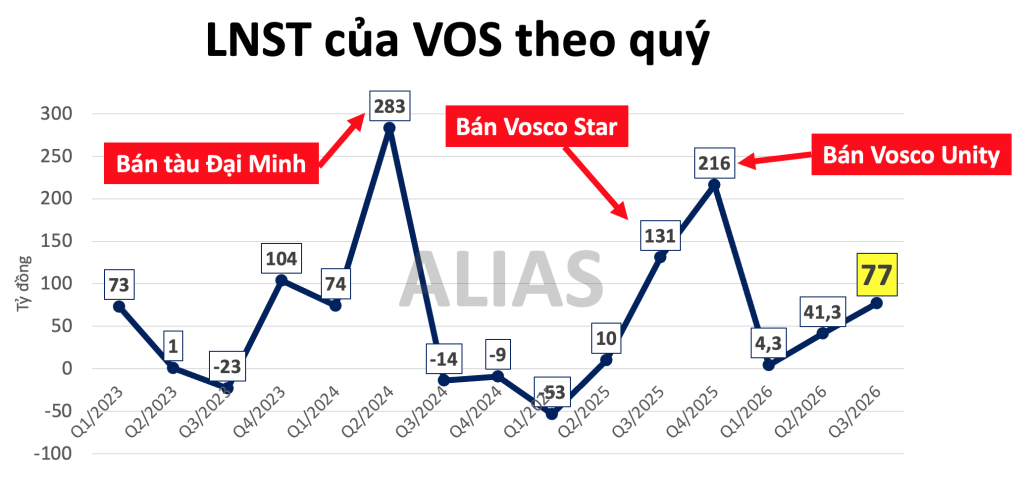
Nếu loại trừ khoản thu nhập đột biến từ bán tàu trong Q3 năm ngoái, kết quả kinh doanh cốt lõi của VOS trong Q3/2026 có sự tăng trưởng vượt trội.
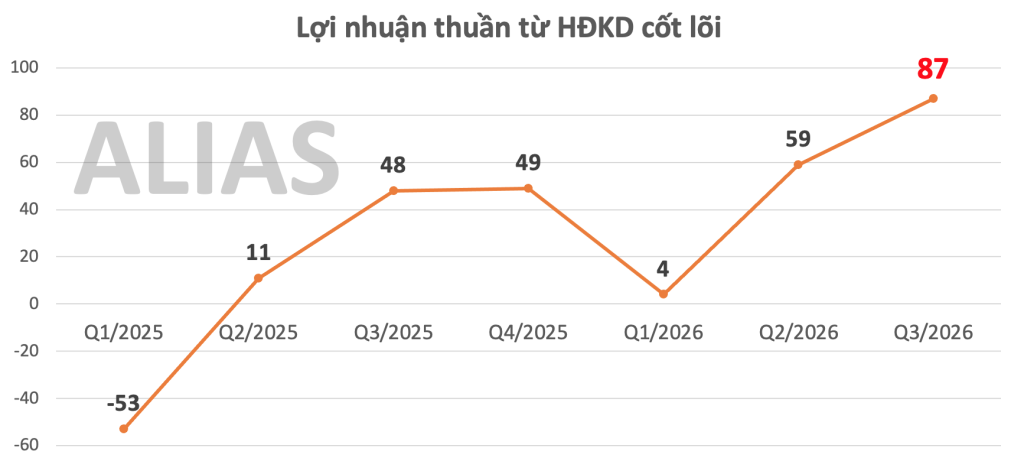
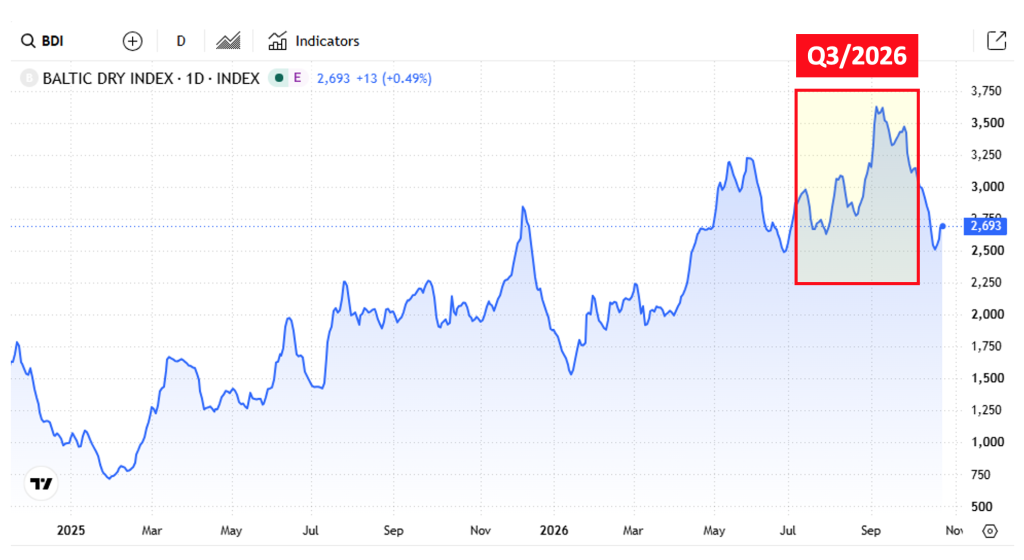
Nguyên nhân chủ yếu xuất phát từ hiệu quả khai thác đội tàu mà VOS đã đầu tư mới trong năm 2025 cùng với giá cước vận tải hàng khô tăng mạnh trong Q3.
2. Chờ bán tàu.
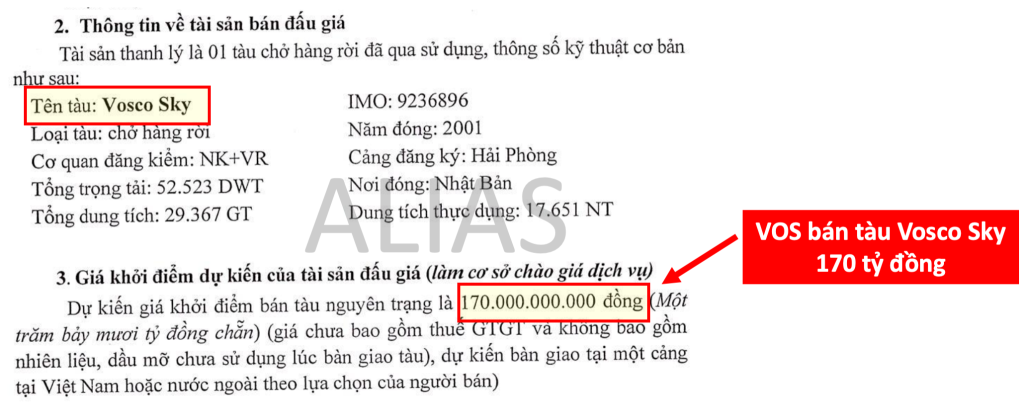
VOS vẫn tiếp tục chào bán tàu hàng rời Vosco Sky, trọng tải 52.523 DWT, với mức giá khởi điểm 170 tỷ đồng. Đây sẽ là động lực đột biến lợi nhuận cho VOS.
Dự báo gián đoạn tại eo biển Hormuz tiếp tục khiến cho giá cước vận tải neo cao trong Q4, kỳ vọng VOS sẽ bán tàu thành công trong quý cuối năm này, từ đó có thể hạch toán lợi nhuận đột biến.
3. Khuyến nghị.
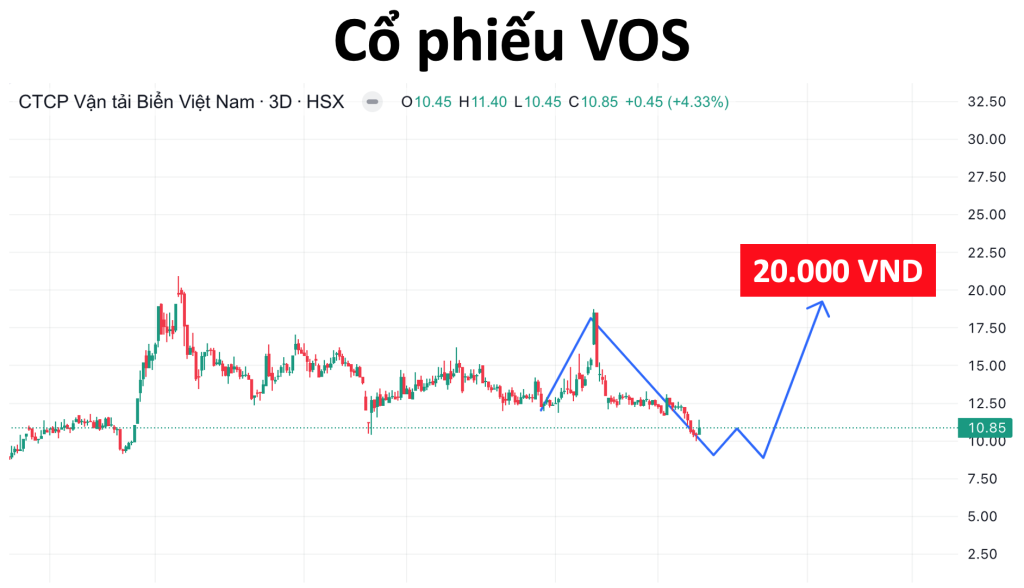
VOS đang có mức định giá khá rẻ, chưa có rủi ro pha loãng cổ phiếu do cổ đông Nhà nước vẫn chi phối. Đồng thời, đang trong quá trình mở rộng quy mô và trẻ hóa đội tàu, định giá mục tiêu cho VOS vốn hóa từ 5.000 tỷ – 10.000 tỷ.
Giá mục tiêu VOS: 20.000 VND. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán FPTS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/

SHS book lợi nhuận như thế nào Q2 2022 ?

SGP – Cảng trung chuyển Cần Giờ 5.5 tỷ USD.

GMD – Lợi thế cạnh tranh lớn trong ngành.
About The Author
