So sánh VCB CTG BID MBB TCB ACB VPB STB
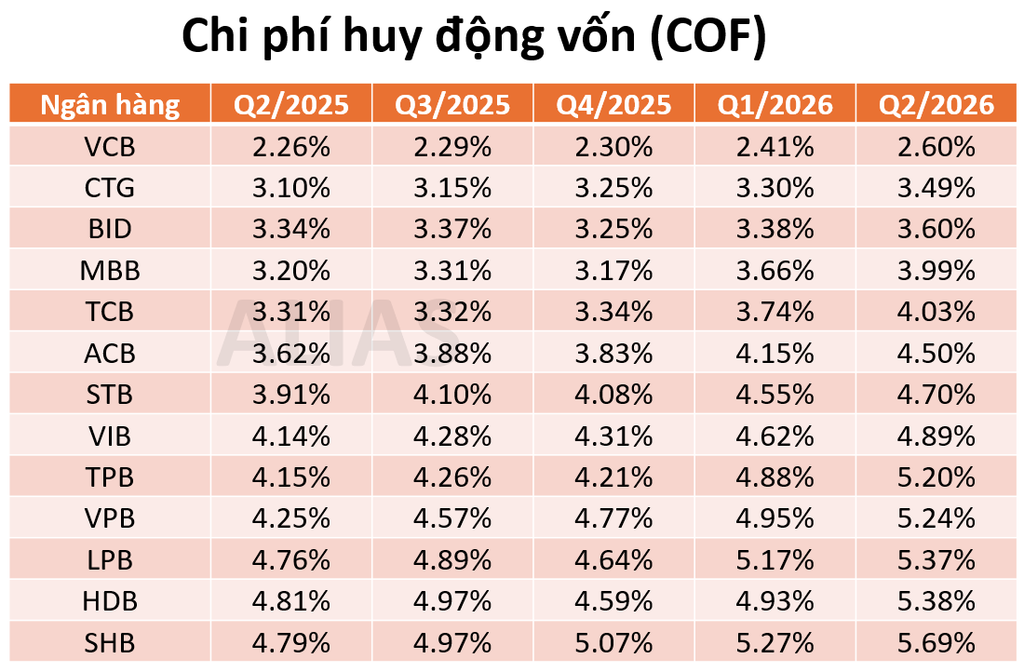
1. Chi phí huy động liên tục tăng.
Chi phí huy động vốn của các ngân hàng đã liên tục tăng từ năm 2025 đến nay, điều này khiến mặt bằng lãi suất cho vay cũng có xu hướng tăng theo. Trong bối cảnh này, những ngân hàng có chi phí vốn huy động thấp như VCB sẽ có nhiều lợi thế cạnh tranh.
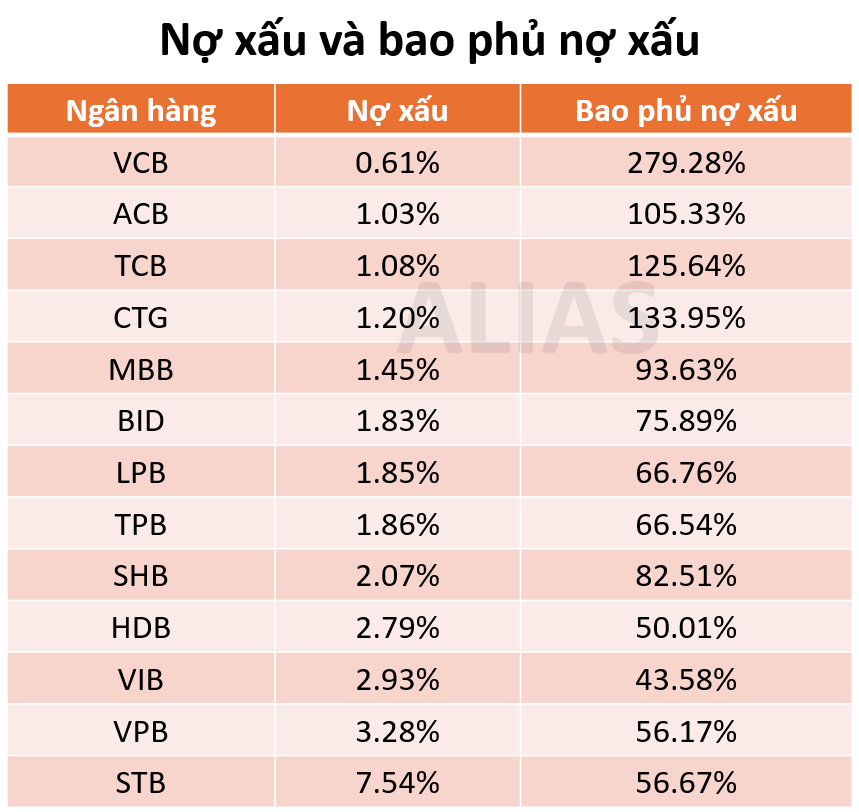
2. Nợ xấu.
Khi nền kinh tế khó khăn, nhiều khoản vay sẽ chuyển thành nợ xấu. Các ngân hàng có tỷ nợ xấu thấp và bao phủ nợ xấu cao như VCB, ACB, TCB, CTG, MBB, … sẽ ít chịu áp lực trích lập dự phòng trong giai đoạn sắp tới, từ đó hỗ trợ cho đà tăng trưởng lợi nhuận.
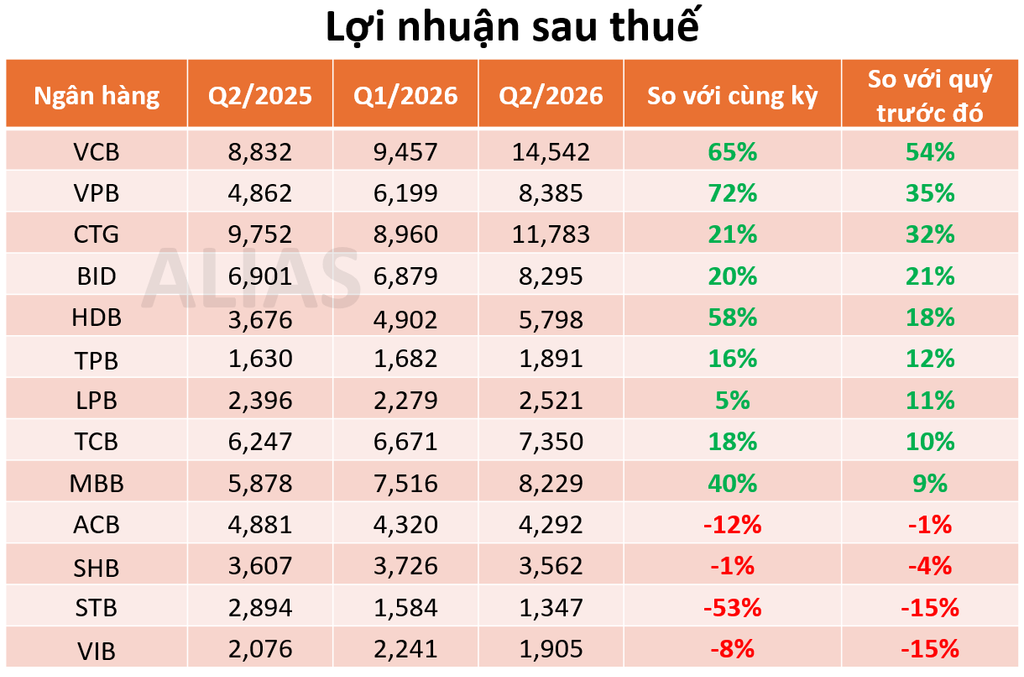
3. Lợi nhuận.
Đa số các ngân hàng lớn đều ghi nhận lợi nhuận tăng trưởng tích cực trong Q2/2026. Đặc biệt, VCB có mức tăng trưởng mạnh nhất so với cùng kỳ và cả quý liền kề. Ở chiều ngược lại, ACB ghi nhận lợi nhuận giảm nhẹ do ít tập trung cho vay bất động sản, nên khi nền kinh tế tăng trưởng chậm, lợi nhuận cũng bị ảnh hưởng. Trong khi đó, STB là ngân hàng có mức giảm lợi nhuận mạnh nhất trong nhóm vốn hóa lớn do vẫn đang trong quá trình tái cơ cấu.
4. Tín dụng có sự phân hóa.
VPB HDB MBB nhận tái cơ cấu các ngân hàng yếu kém kể từ năm 2025, chính vì thế được nới room tín dụng cao hơn. Trong khi đó, BID, VCB, CTG và STB có mức tăng trưởng tương đối khiêm tốn, tuy nhiên đây lại là những ngân hàng còn nhiều room tín dụng cho 6 tháng cuối năm.
🔒 Bạn cần đăng ký tài khoản hoặc đăng nhập để đọc tiếp
🔒 Đăng ký tài khoản miễn phí để xem toàn bộ nội dung.
MBB – Bán riêng lẻ cho SCIC.
So sánh SSI TCX VIX HCM VCI MBS VND …

STB – Hành trình tìm lại vinh quang.
About The Author
