Thông tư 50 – Bank nào hưởng lợi.
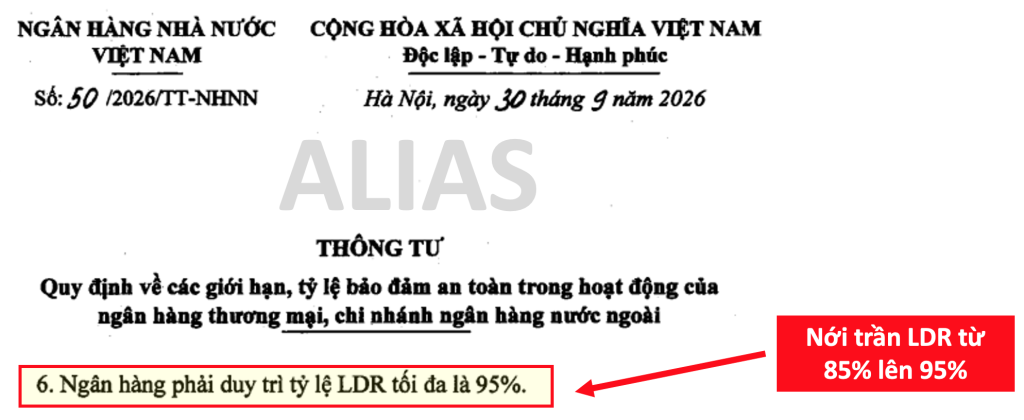
1. Nâng trần LDR lên 95%.
Ngày 30/9/2026, NHNN ban hành Thông tư 50/2026/TT-NHNN, nâng trần LDR từ 85% lên 95%. Thông tư có hiệu lực từ 1/12/2026 và thay thế khung quy định tại Thông tư 22/2019.
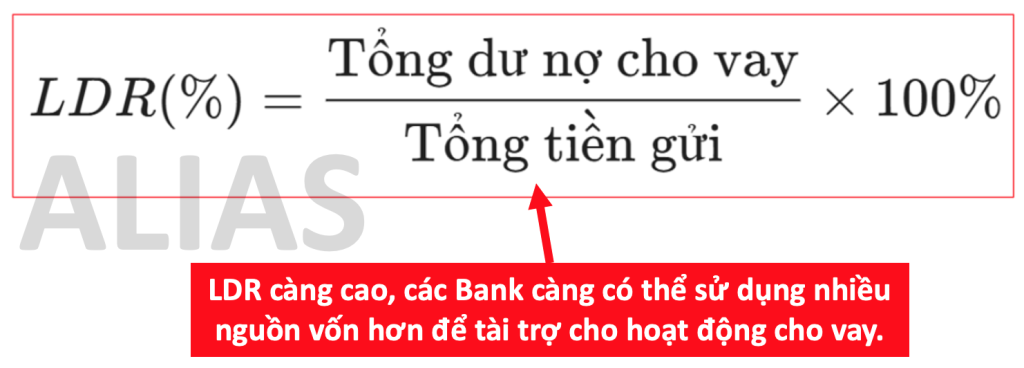
Về bản chất, LDR là tỷ lệ giữa dư nợ cho vay và tổng tiền gửi. LDR càng cao, ngân hàng càng có thể sử dụng nhiều nguồn vốn hơn để tài trợ cho hoạt động cho vay. Đây là một biện pháp để NHNN có thể bơm thêm tiền vào nền kinh tế.
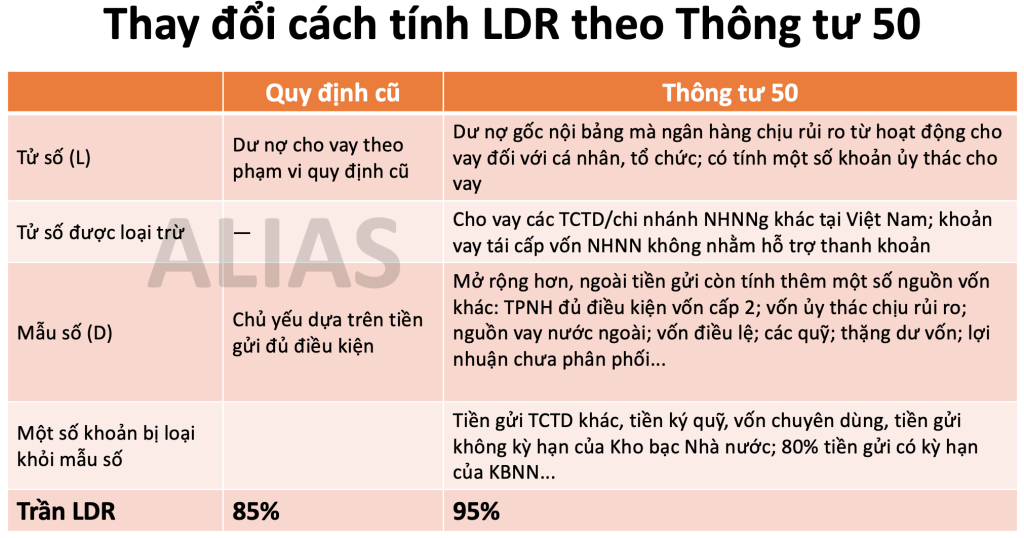
Thông tư 50 cũng đồng thời thay đổi cách xác định cả tử số và mẫu số của LDR. Việc mở rộng các nguồn vốn được tính vào mẫu số giúp một số ngân hàng giảm LDR mà không nhất thiết phải tăng tiền gửi, qua đó giảm áp lực huy động và cuộc đua lãi suất.
2. Chuyển dần quản lý thanh khoản theo chuẩn Basel III.
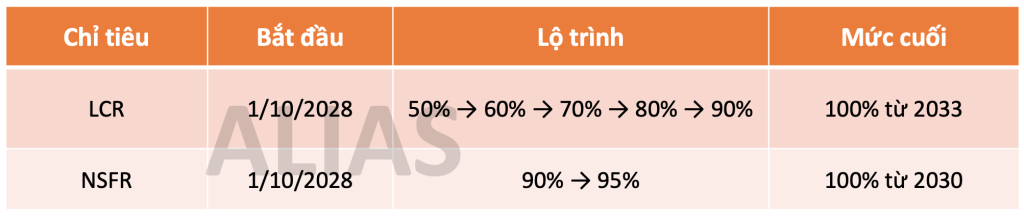
Theo Thông tư 50, từ 1/10/2028, các ngân hàng sẽ bắt đầu áp dụng LCR và NSFR theo lộ trình. LCR bắt đầu từ 50%, tăng 10% mỗi năm và lên 100% từ 2033. NSFR bắt đầu ở 90%, lên 95% sau một năm và đạt 100% từ 2030. Nếu ngân hàng đạt ngưỡng 100% đối với cả LCR và NSFR, thì sẽ được miễn trần LDR.
3. Bank nào được hưởng lợi.
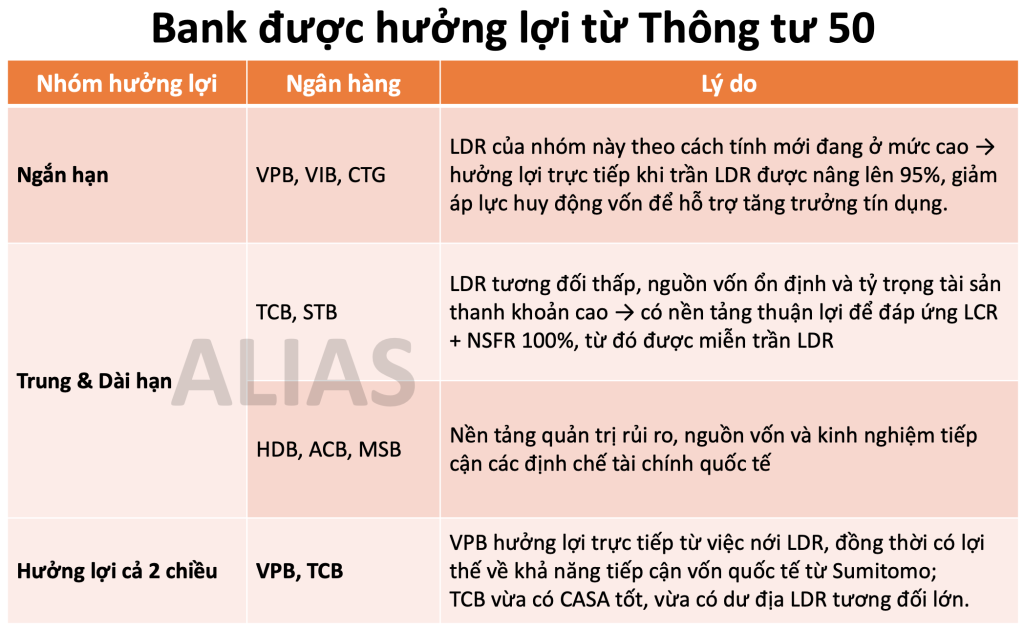
Thông tư 50 tạo lợi ích cho toàn ngành ngân hàng thông qua việc nâng trần LDR lên 95%, nhưng mức độ hưởng lợi sẽ phân hóa:
- Nhóm có LDR cao như VIB, CTG, VPB được giảm áp lực về giới hạn cho vay.
- Các ngân hàng có CASA cao, quản trị thanh khoản tốt và khả năng đáp ứng sớm LCR/NSFR như TCB, HDB, VPB, ACB, MSB có lợi thế hơn trong quá trình chuyển sang khung Basel III và sớm được miễn trần LDR.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/

VGT – Động lực nào khiến cho giá cổ phiếu tăng ?

MWG – Kỳ vọng bách hóa xanh hòa vốn.

DGC – Bao giờ hồi sinh
About The Author
