DHC – Chu kỳ tăng trưởng mới.
1. Lợi nhuận tăng mạnh.
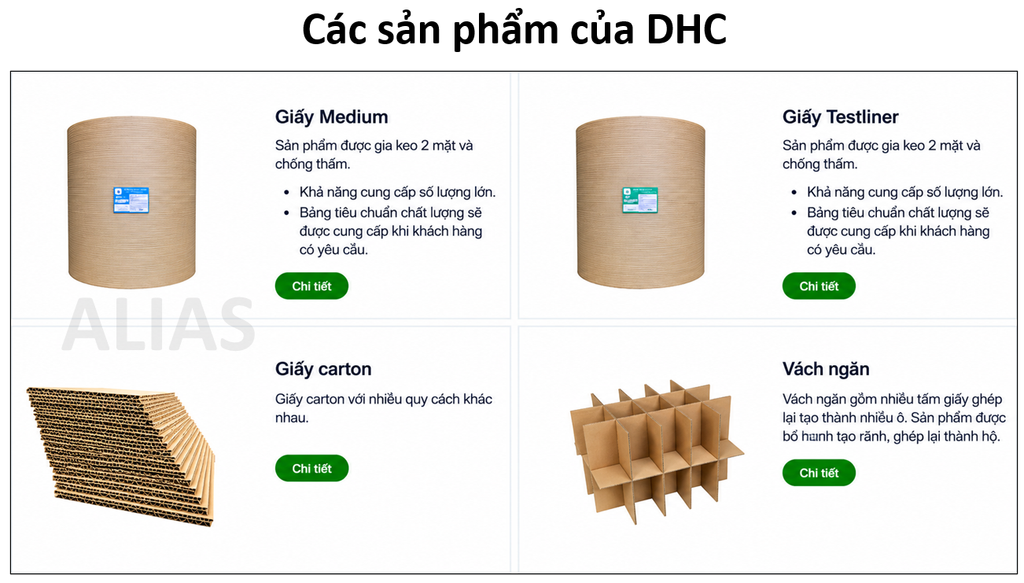
Hoạt động kinh doanh cốt lõi của DHC là sản xuất giấy công nghiệp và bao bì carton, phục vụ nhu cầu đóng gói và vận chuyển hàng hóa của các doanh nghiệp sản xuất, thương mại điện tử, xuất khẩu và logistics, …
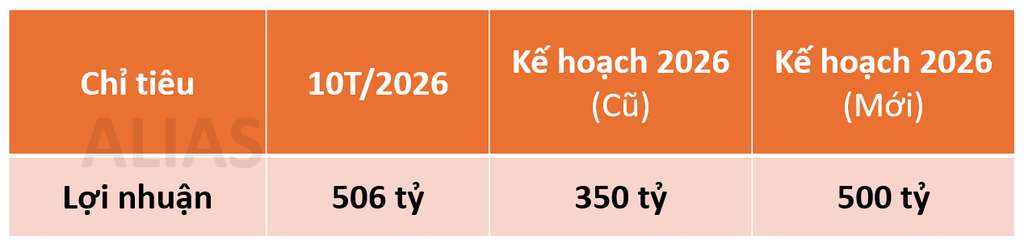
Chỉ trong 10 tháng đầu năm 2026, lợi nhuận của DHC đã đạt 506 tỷ, vượt kế hoạch của cả năm. Kết quả tích cực này chủ yếu đến từ việc giá bán tăng trưởng tốt, và doanh nghiệp kiểm soát hiệu quả chi phí đầu vào.
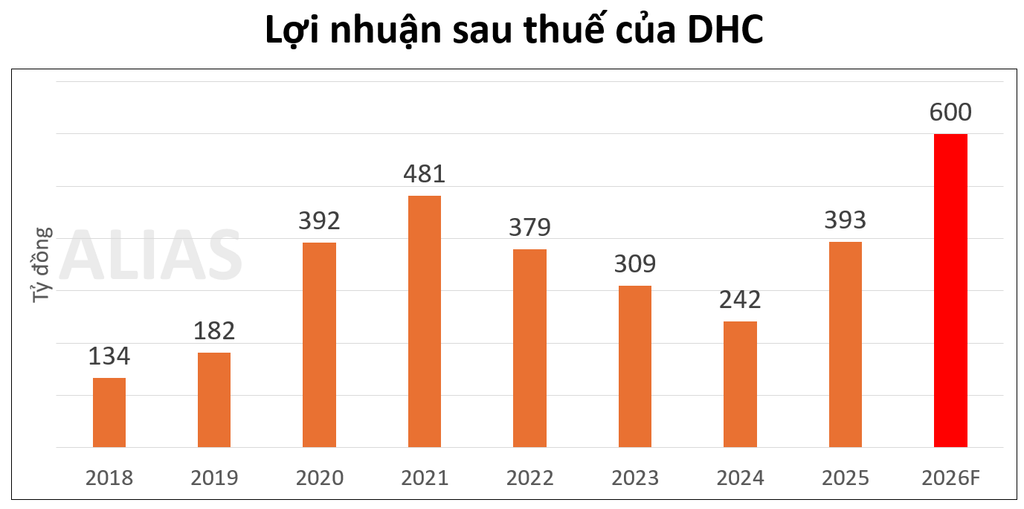
Lợi nhuận sau thuế dự phóng cả năm 2026 của DHC đạt khoảng 600 tỷ, vượt mức kỷ lục năm 2021.
2. Mở rộng quy mô hơn gấp đôi.
DHC đang vận hành hai nhà máy giấy là Giao Long 1 và Giao Long 2. Cuối năm 2025, doanh nghiệp khởi công thêm nhà máy Giao Long 3 với công suất thiết kế 390.000 tấn/năm, tương đương 140% công suất hiện tại, dự kiến đưa vào vận hành trong Q3/2027.
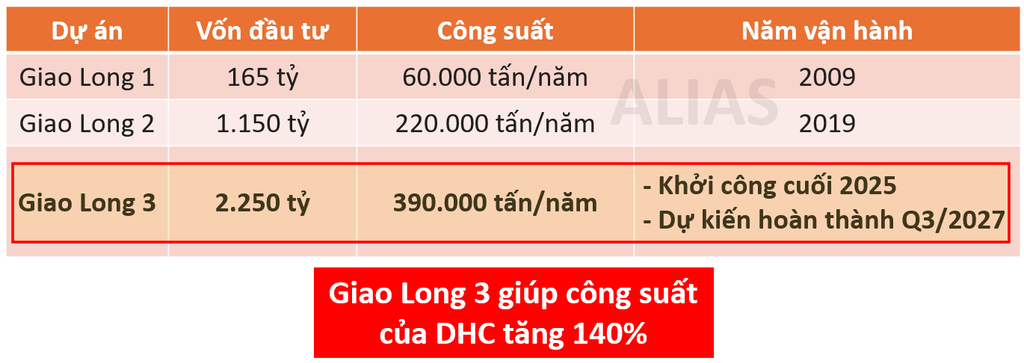
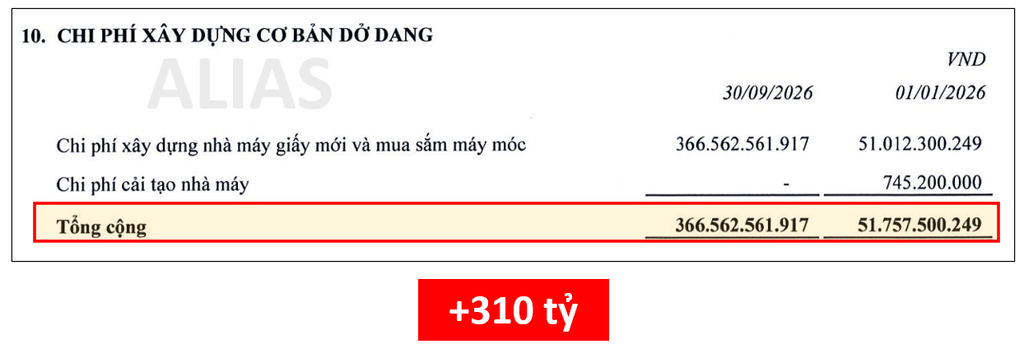
Tính tại cuối Q3/2026, DHC đã đầu tư 366 tỷ vào nhà máy Giao Long 3, tăng 310 tỷ so với đầu năm.
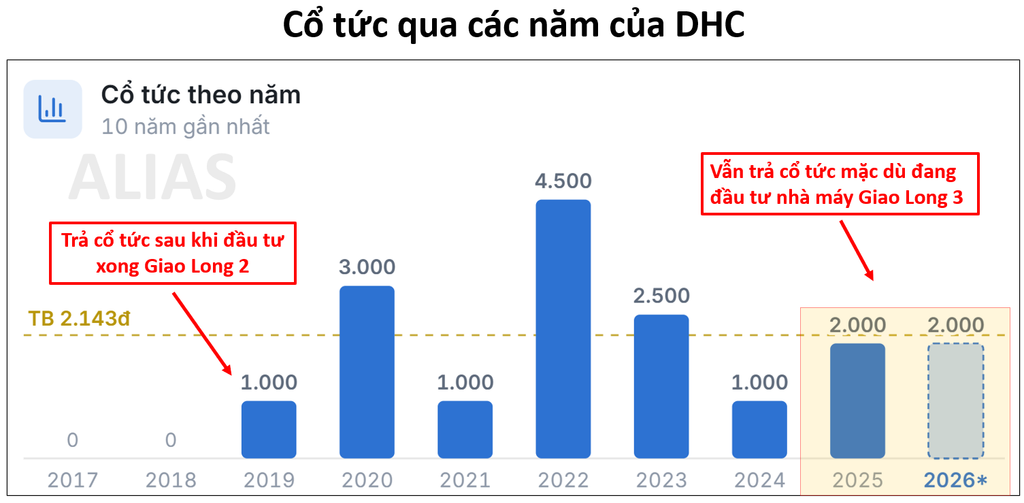
Ban lãnh đạo DHC tương đối quan tâm đến lợi ích của các nhà đầu tư, doanh nghiệp thường xuyên trích phần lớn lợi nhuận để trả cổ tức bằng tiền mặt. Dự báo khi Giao Long 3 đi vào hoạt động và đem lại dòng tiền ổn định, DHC có thể trả cổ tức ở mức 4.000 – 5.000 đồng/cổ phiếu.
3. Khuyến nghị.
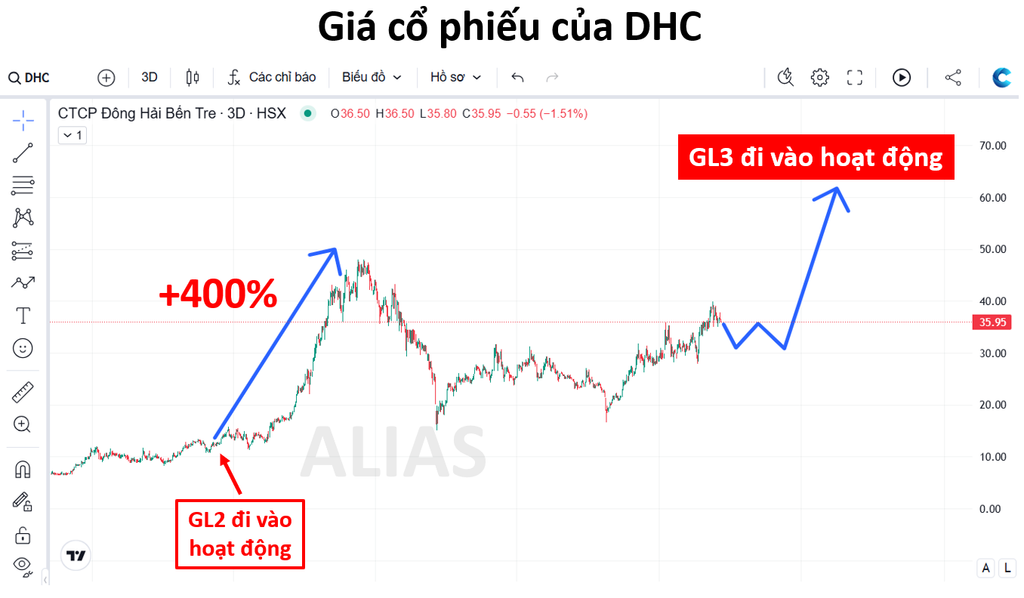
Với kế hoạch mở rộng quy mô sản xuất tăng hơn gấp đôi vào 2027, lợi nhuận của DHC được kỳ vọng sẽ tăng trưởng mạnh trong những năm tới, từ đó tác động tích cực đến giá cổ phiếu.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/


About The Author
