PVT – Cơ hội.
1. Lợi nhuận giảm so với Q2.
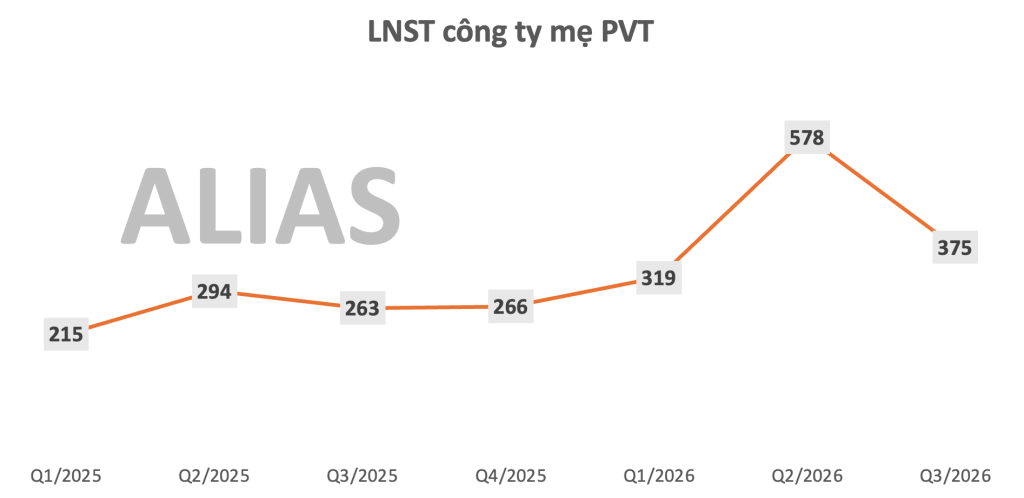
PVT vừa công bố BCTC quý 3/2026, ghi nhận lãi ròng 489 tỷ đồng, LNST cho cổ đông công ty mẹ là 375 tỷ, tăng trưởng 42% so với cùng kỳ, tuy nhiên lại suy giảm so với mức 578 tỷ Q2/2026.
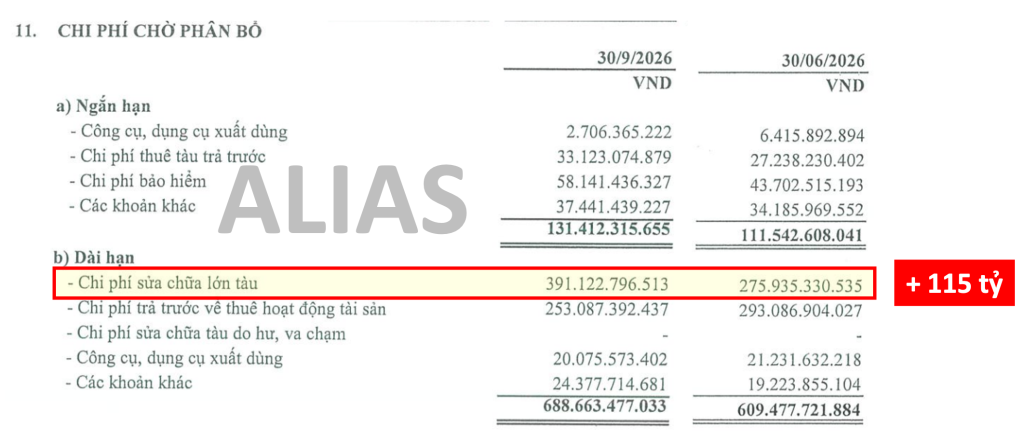
Nguyên nhân là do trong Q3 PVT có 1 số tàu phải bảo trì theo lịch định kỳ, chi phí sửa chữa tàu trong kỳ ghi nhận đạt 391 tỷ, cao hơn 30% so với thời điểm Q2.
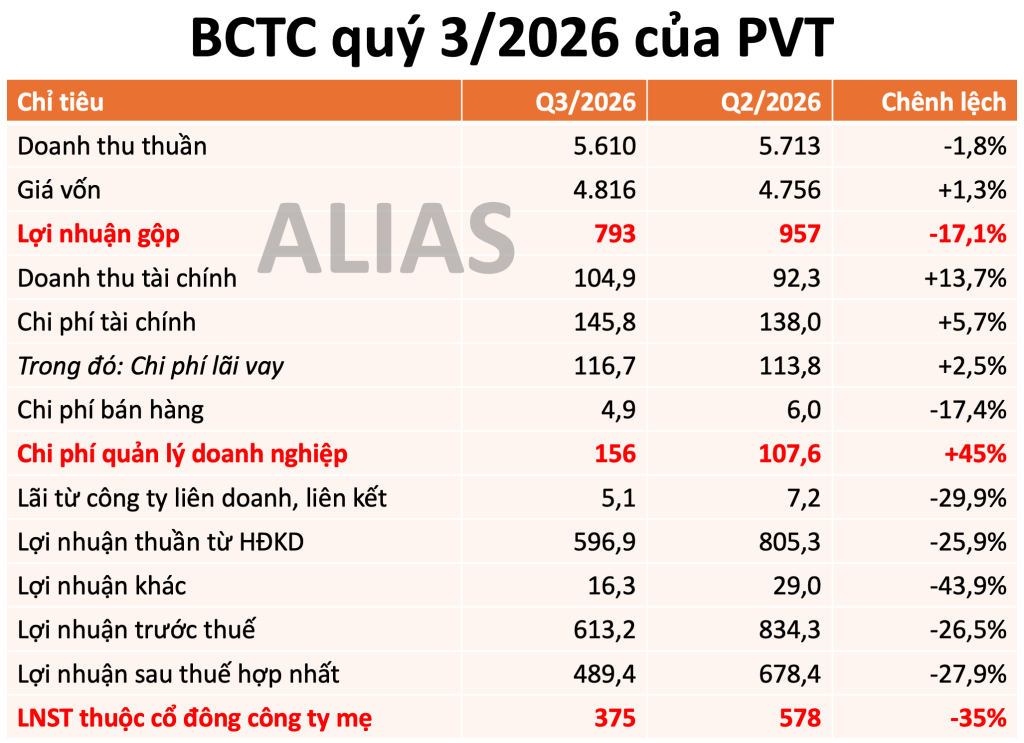
Từ đó, lợi nhuận gộp PVT giảm 164 tỷ so với Q2, tương đương giảm 17%. Ngoài ra, chi phí quản lý doanh nghiệp tăng 45%. Biên lợi nhuận gộp giảm từ mức 16,75% trong Q2 xuống 14,15%.
2. Vĩ mô lớn.
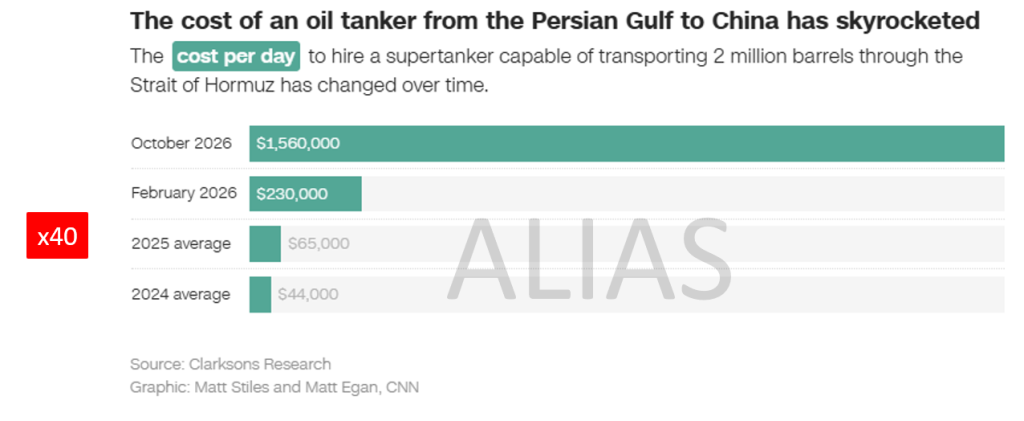
Xung đột địa chính trị tại Trung Đông khiến các tàu vận chuyển dầu phải điều chỉnh tuyến đi và kéo dài hải trình, từ đó khiến giá cước vận chuyển xăng dầu và dầu thô tăng mạnh. Tới nay, chỉ số giá cước vận chuyển dầu thô BDTI đã cao gấp 7 lần so với cùng kỳ 2025.
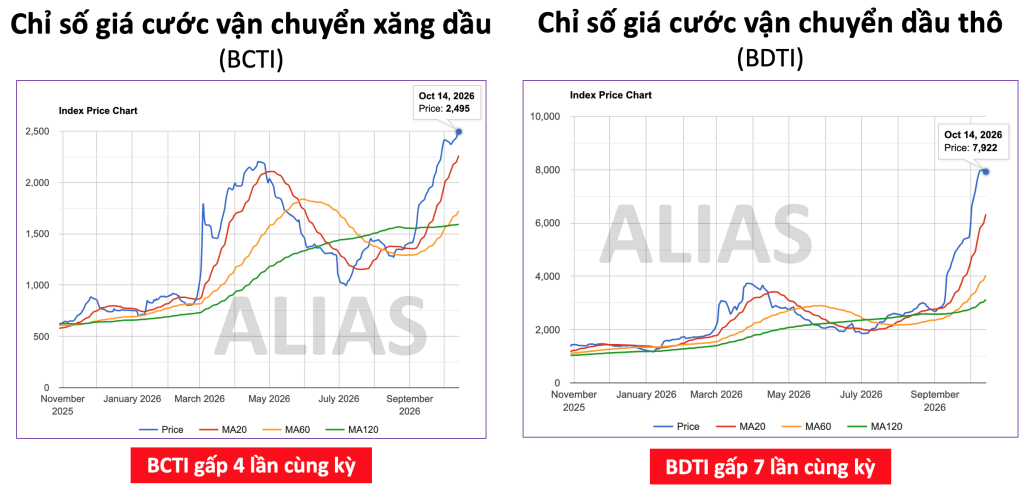
Thậm chí với những tàu di chuyển qua eo biển Hormuz, giá cước vận tải đã tăng tới 40 lần.
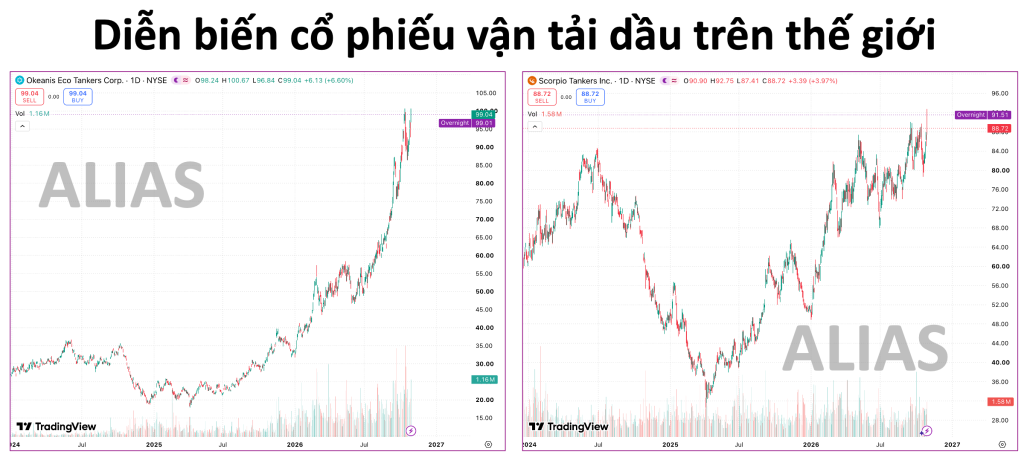
Các cổ phiếu trong ngành vận tải xăng dầu và dầu thô trên thế giới vẫn đang trong 1 xu hướng tăng mạnh. Điều này cho thấy vĩ mô vẫn đang chống lưng cho các cổ phiếu vận tải dầu. Đây là điểm tựa để NĐT theo đuổi thương vụ đầu tư PVT trong Q4 này.
3. Khuyến nghị.
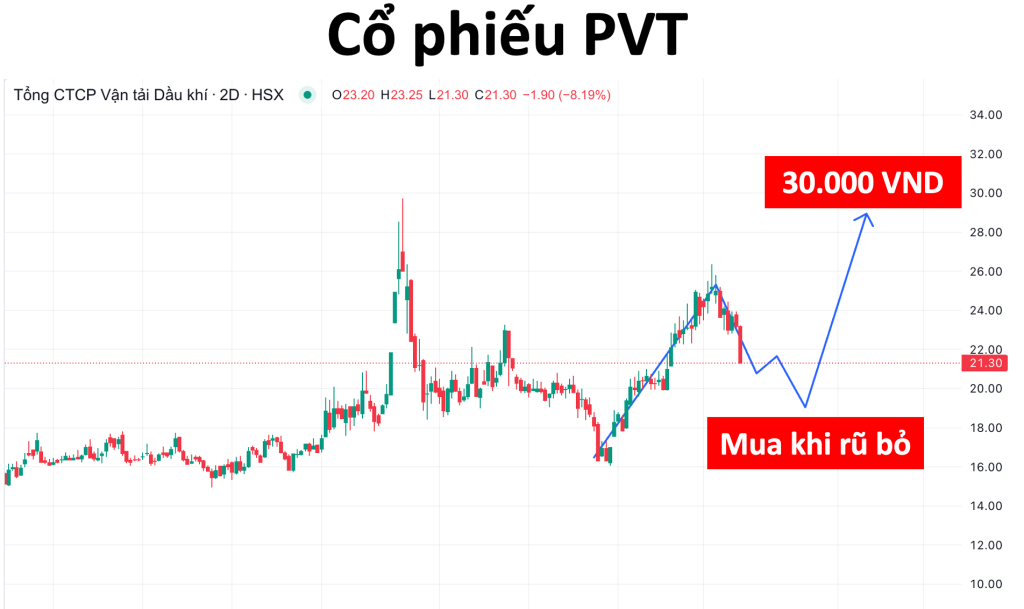
PVT đang gặp áp lực điều chỉnh do BCTC Q3/2026 công bố không được như kỳ vọng của phần đa NĐT về 1 quý tiếp tục tăng trưởng mạnh nhờ giá cước neo cao. Tuy nhiên, đây cũng là cơ hội để NĐT có thể mua gom được ở vùng giá tốt.
Giá mục tiêu PVT: 30.000 VND/cổ phiếu. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán VCBS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/


About The Author
