PVT – Cơ hội khi điều chỉnh
1. Lợi nhuận giảm so với Q2.
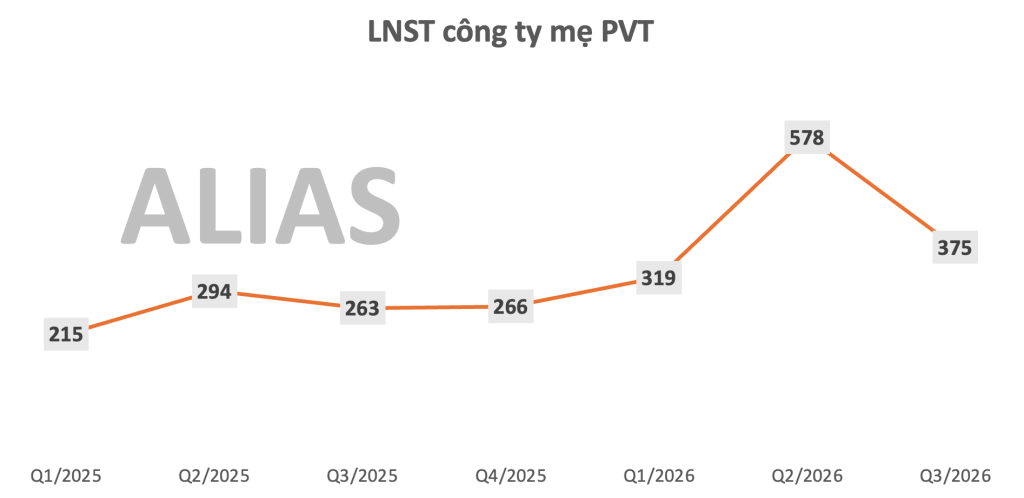
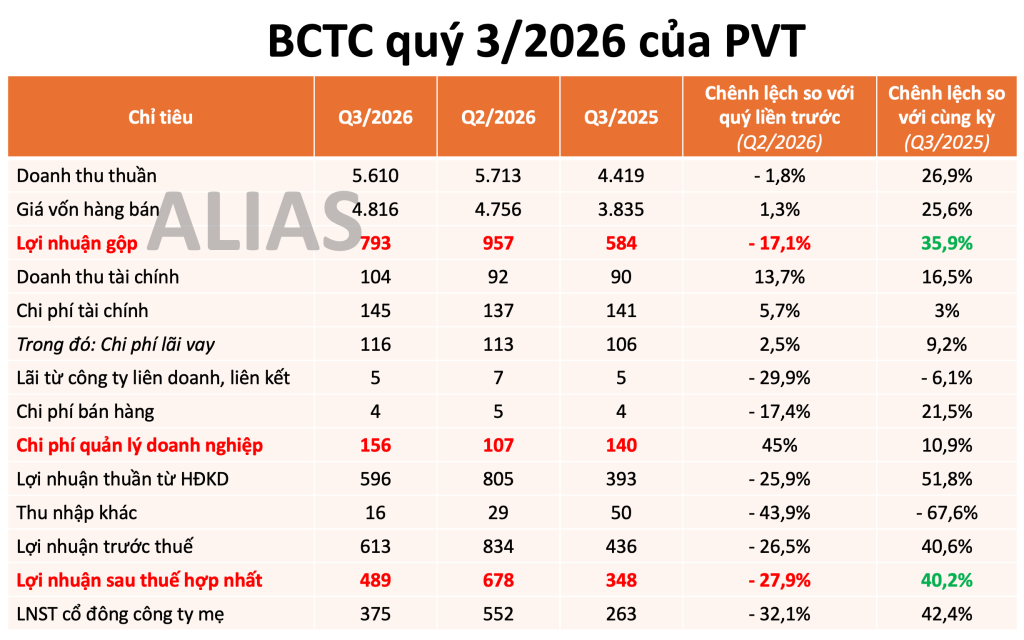
PVT vừa công bố BCTC quý 3/2026, ghi nhận lãi ròng 489 tỷ đồng, LNST cho cổ đông công ty mẹ là 375 tỷ, tăng trưởng 42% so với cùng kỳ, tuy nhiên lại suy giảm so với mức 578 tỷ Q2/2026.
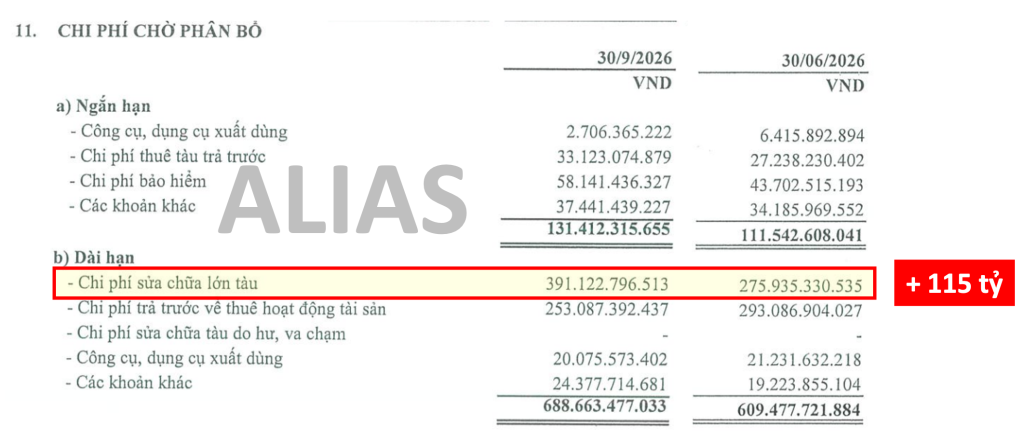
Nguyên nhân là do 3 tàu lớn nhất của PVT cùng lên đà sửa chữa trong quý 3, dẫn tới chi phí sửa chữa tàu trong kỳ ghi nhận đạt 391 tỷ, cao hơn 30% so với thời điểm Q2.
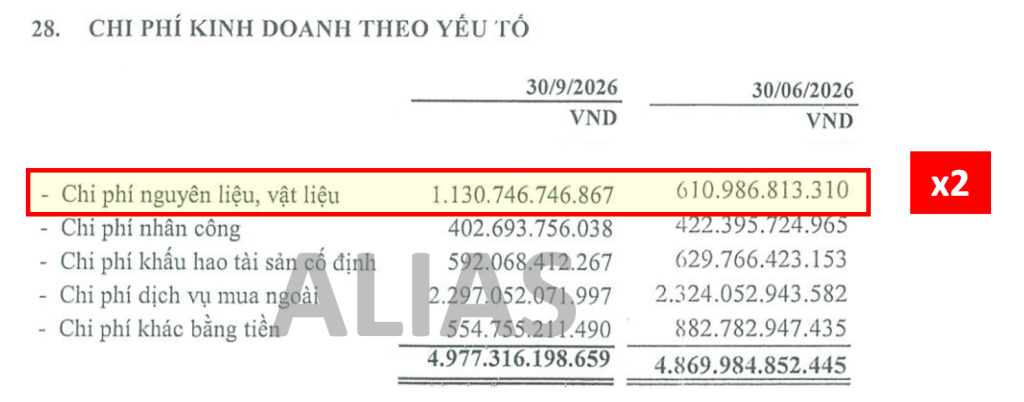
Ngoài ra, chi phí dịch vụ mua ngoài và nguyên vật liệu tăng gấp đôi so với Q2/2026. Nguyên nhân chính là do chi phí nhiên liệu, dầu thô tăng. Ngoài ra, trong kỳ PVT có thuê ngắn hạn thêm một số tàu để đáp ứng nhu cầu thị trường.
Từ đó, lợi nhuận gộp PVT giảm 164 tỷ so với Q2, tương đương giảm 17%. Ngoài ra, chi phí quản lý doanh nghiệp tăng 45%. Biên lợi nhuận gộp giảm từ mức 16,75% trong Q2 xuống 14,15%. Tuy nhiên nhìn chung, KQKD Q3/2026 của PVT vẫn có sự tăng trưởng tốt so với cùng kỳ năm 2025.
Trong Q4/2026, PVT dự kiến sửa chữa 4 – 5 tàu nhỏ và không có tàu lớn nào lên đà trong quý. Do đó, chi phí sửa chữa dự kiến sẽ giảm so với Q3. Tại buổi gặp gỡ NĐT Q3/2026, ban lãnh đạo PVT cũng nói rằng KQKD Q4 dự kiến sẽ tốt hơn so với Q3.
2. Vĩ mô lớn.
Xung đột địa chính trị tại Trung Đông khiến các tàu vận chuyển dầu phải điều chỉnh tuyến đi và kéo dài hải trình, từ đó khiến giá cước vận chuyển xăng dầu và dầu thô tăng mạnh. Tới nay, chỉ số giá cước vận chuyển dầu thô BDTI đã cao gấp 7 lần so với cùng kỳ 2025.
🔒 Bạn cần đăng ký tài khoản hoặc đăng nhập để đọc tiếp
🔒 Đăng ký tài khoản miễn phí để xem toàn bộ nội dung.

HAH – Mối quan hệ với VSC.

Cập nhật KQKD Q3/2024 của GMD – Cảng Gemalink đã hoạt động ổn định và tiếp tục có lãi.
VOS – Hưởng lợi giá cước.
About The Author
