PVP – Đang kinh doanh ra sao?
1. Cập nhật KQKD quý 3/2026.
PVP là doanh nghiệp vận tải dầu thô và sản phẩm dầu khí, thuộc hệ sinh thái của PVT. Hoạt động kinh doanh của PVP tập trung vào mảng dịch vụ vận tải, đây cũng là mảng chiếm cơ cấu tỷ trọng lợi nhuận cao nhất (Q3/26 chiếm tới 75%), và có biên lãi cao (khoảng 24 – 30%), được hưởng lợi từ vĩ mô khi giá cước tăng cao.
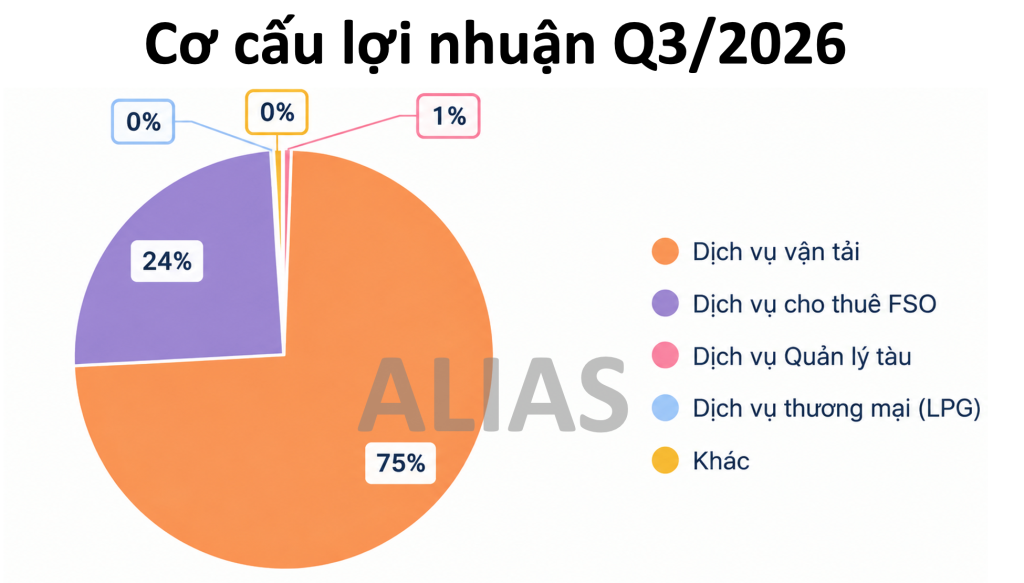
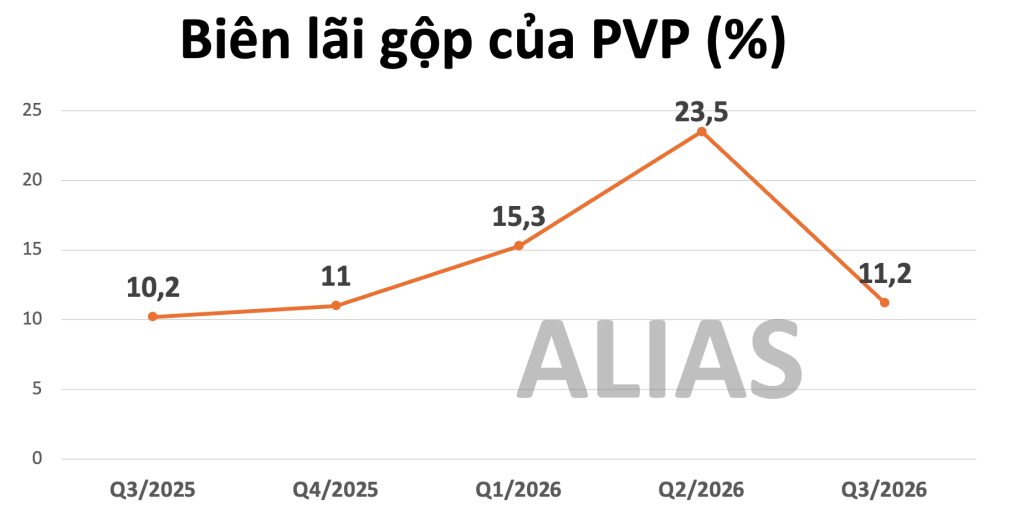
Tuy nhiên, khi nhìn vào cơ cấu doanh thu của PVP, mảng dịch vụ vận tải lại không chiếm vị trí trọng yếu, do đó, biên lãi gộp của PVP cũng không được cao như kỳ vọng.
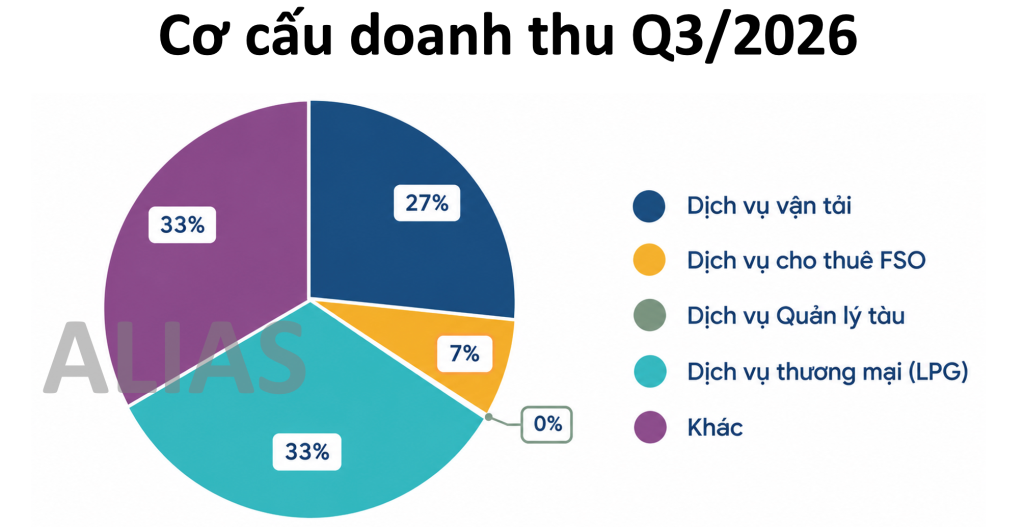
Mảng chiếm tỷ lệ lớn nhất trong cơ cấu doanh thu của PVP hiện nay là mảng dịch vụ thương mại (LPG). Đây là mảng mới được PVP bóc tách ra từ nhóm dịch vụ “Khác” trong năm 2025. Tuy nhiên, mảng này gần như hoạt động ở mức hòa vốn, nên việc mở rộng mảng này vô hình đã làm thu hẹp biên lãi gộp của PVP.
Quý 3/2026, PVP ghi nhận doanh thu đạt 838 tỷ đồng, đi ngang so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế lại giảm 2,5%, chỉ đạt 67,5 tỷ đồng, trái với kỳ vọng của phần đa NĐT về một quý tăng trưởng mạnh nhờ giá cước vận tải phục hồi.
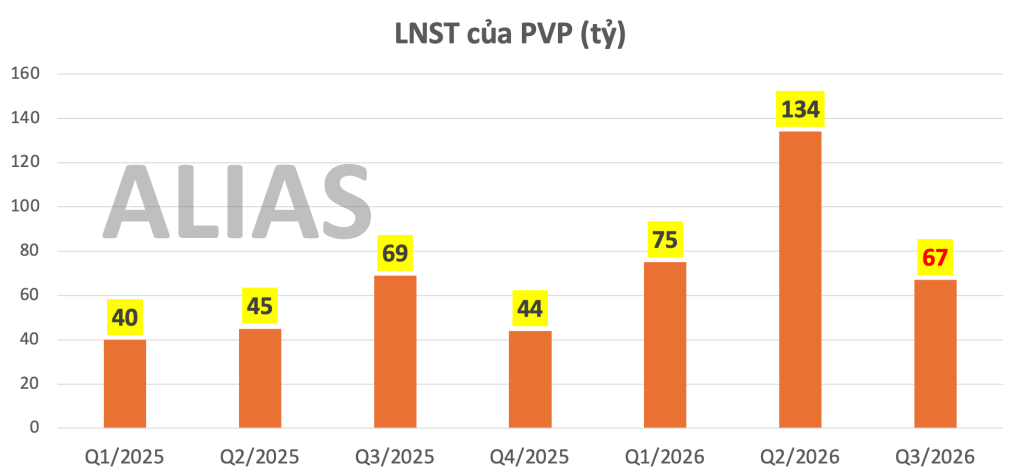
Nguyên nhân là do trong Q3, tàu dầu thô Apollo cỡ Aframax của PVP phải bảo dưỡng khiến cho doanh thu chững lại.
2. Cơ cấu đội tàu.
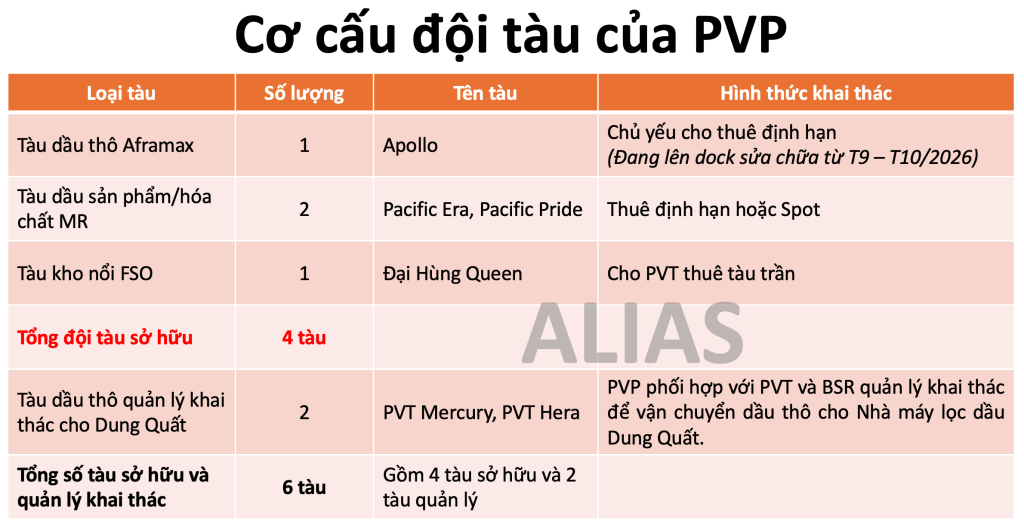
PVP hiện đang sở hữu 4 tàu, gồm 3 tàu vận tải dầu và 1 tàu kho nổi FSO. Ngoài ra, doanh nghiệp còn tham gia quản lý 2 tàu khai thác dầu thô cho PVT.
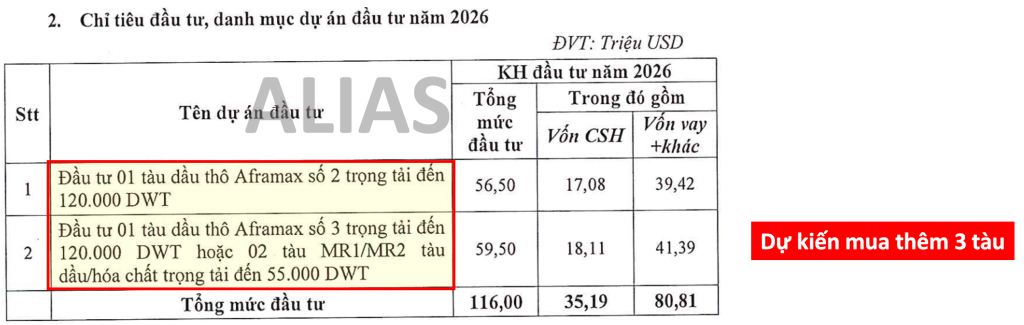
Theo kế hoạch năm 2026, PVP dự kiến đầu tư khoảng 116 triệu USD để mua thêm 3 tàu, gồm 1 tàu Aframax, 1 tàu MR và 1 tàu Aframax hoặc MR tùy điều kiện thị trường. Kế hoạch này nhằm mở rộng năng lực vận tải và trẻ hóa đội tàu.
3. Hưởng lợi vĩ mô.
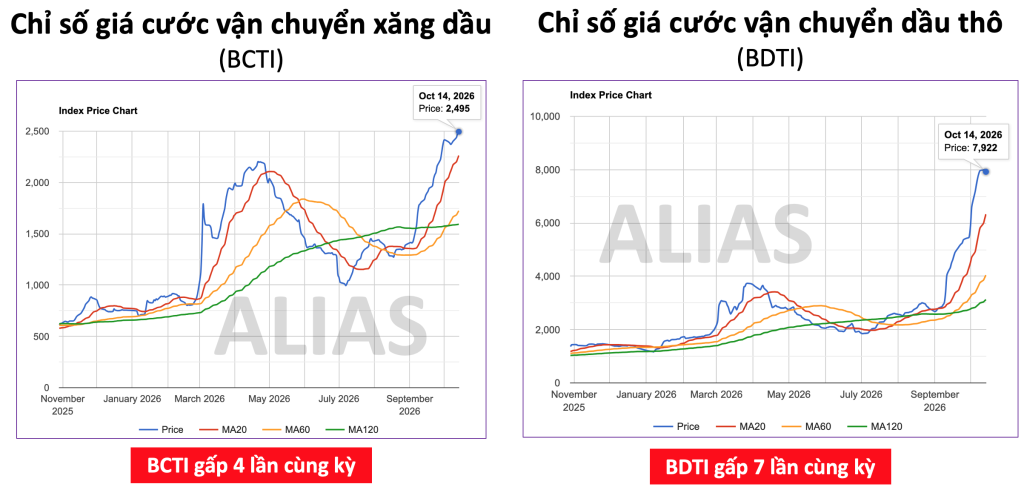
Xung đột địa chính trị tại Trung Đông khiến các tàu vận chuyển dầu phải điều chỉnh tuyến đi và kéo dài hải trình, từ đó khiến giá cước vận chuyển xăng dầu và dầu thô tăng mạnh. Tới nay, chỉ số giá cước vận chuyển dầu thô BDTI đã cao gấp 7 lần so với cùng kỳ 2025.
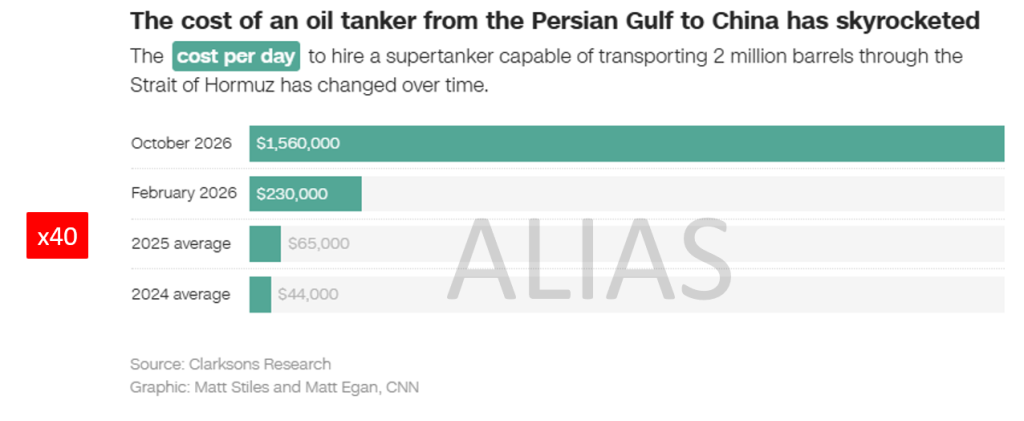
Thậm chí với những tàu di chuyển qua eo biển Hormuz, giá cước vận tải đã tăng tới 40 lần.
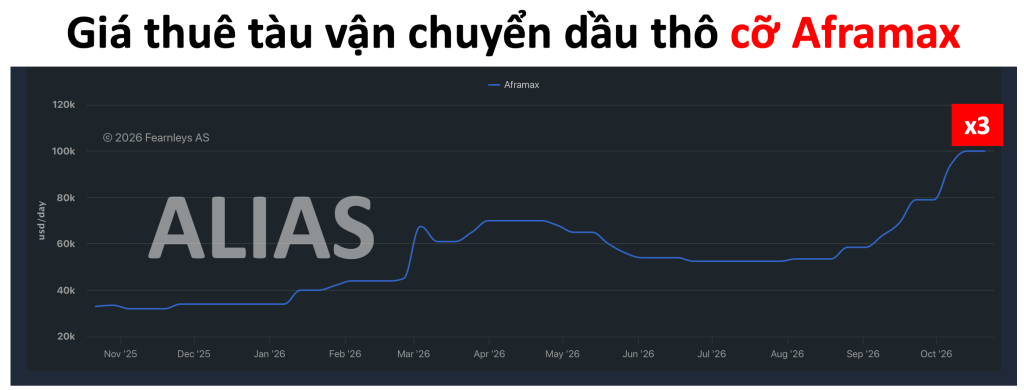
Giá thuê tàu vận chuyển dầu thô cỡ Aframax đã tăng gấp 3 lần so với cùng kỳ năm 2025. Trong tháng 5/2026, tàu Apollo của PVP đã được tái ký ở mức 70.000 USD/ngày, cao hơn tới 133% so với mức 30.000 USD/ngày của hợp đồng cũ.
4. Khuyến nghị.
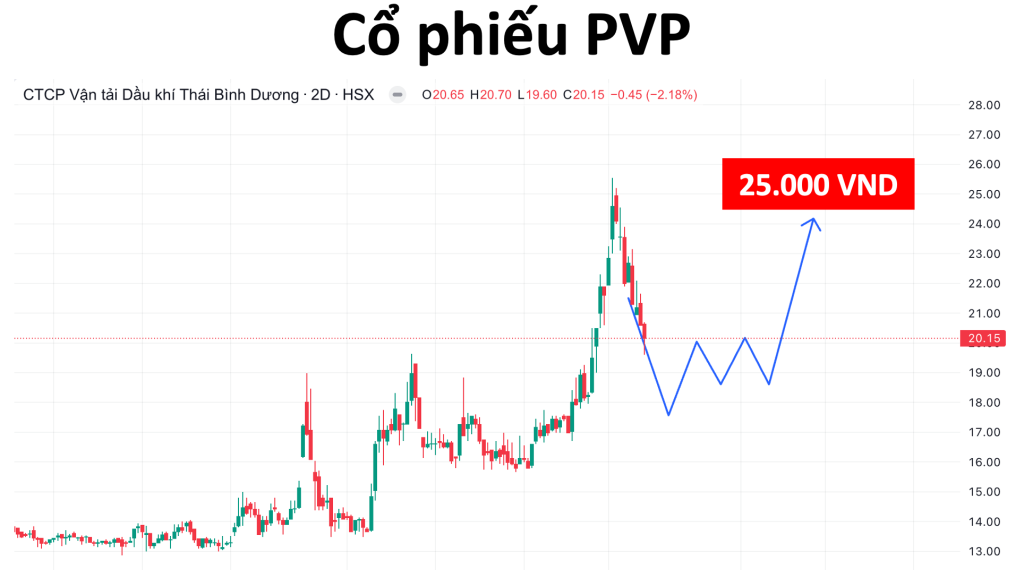
Cả PVP và công ty mẹ PVT đều là những doanh nghiệp có cơ bản tốt và liên tục tăng trưởng trong dài hạn. Gián đoạn tại eo biển Hormuz đang tạo ra môi trường vĩ mô thuận lợi cho PVP khi giá cước vận tải neo cao. NĐT có thể mua gom PVP khi cổ phiếu có những nhịp chỉnh sâu.
Giá mục tiêu: 25.000 VND/cổ phiếu. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán EVS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/
Danh mục đầu tư tuần 3 tháng 10/2026.
HVN – Cổ phiếu trường tồn.

VGT – Động lực nào khiến cho giá cổ phiếu tăng ?
About The Author
