POW – Định giá hấp dẫn.
1. Lợi nhuận đột biến.
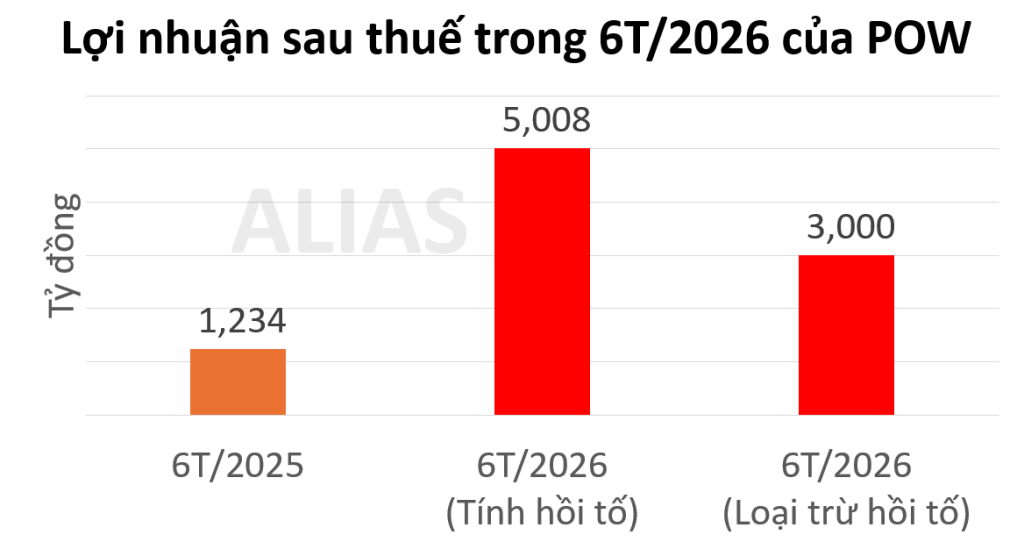
Trong 6 tháng đầu năm 2026, lợi nhuận sau thuế của POW đạt 5.008 tỷ, trong đó hơn 2.000 tỷ đến từ hồi tố chênh lệch tỷ giá tại Nhà máy điện Vũng Áng 1, quyết toán chênh lệch tiền điện, giá khí tại Nhà máy điện Cà Mau 1 & 2 và một số khoản khác. Nếu loại trừ các khoản thu nhập bất thường này, lợi nhuận từ hoạt động kinh doanh cốt lõi của POW vẫn đạt khoảng 3.000 tỷ, gấp 2.4 lần so với cùng kỳ.
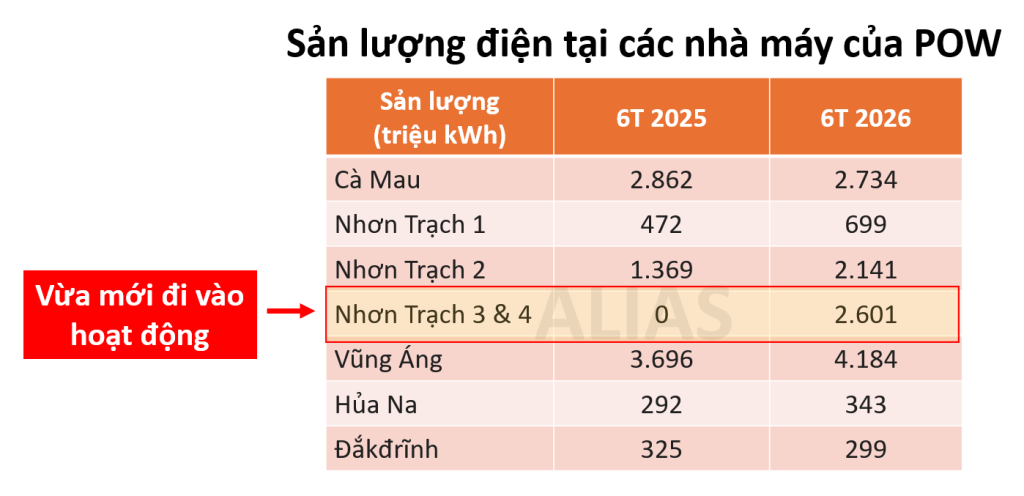
Động lực giúp lợi nhuận cốt lõi của POW vẫn tăng trưởng mạnh chủ yếu đến từ việc nhà máy điện Nhơn Trạch 3 & 4 bắt đầu đi vào vận hành, qua đó bổ sung đáng kể công suất phát điện. Bên cạnh đó, Nhơn Trạch 2 và Vũng Áng 1 cũng ghi nhận sản lượng điện tăng trưởng tích cực.
2. Định giá và khuyến nghị.
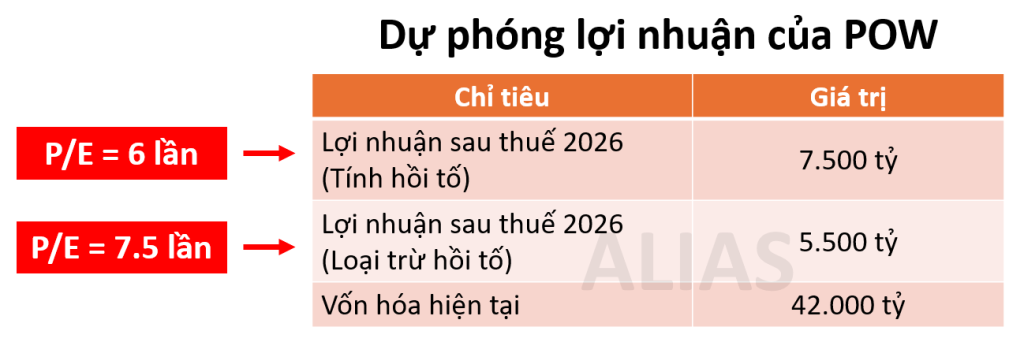
Nếu tính cả các khoản lợi nhuận đột biến, P/E dự phóng năm 2026 của POW chỉ khoảng 6 lần, mức định giá tương đối hấp dẫn đối với một doanh nghiệp có khả năng tạo ra dòng tiền tốt.
Nhà máy điện khí Nhơn Trạch 3 & 4 đi vào hoạt động giúp công suất của POW tăng thêm gần 40%, qua đó giải quyết bài toán về động lực tăng trưởng trong nhiều năm qua. Khi thị trường chung ổn định trở lại, bối cảnh vĩ mô thuận lợi hơn, việc POW vượt đỉnh chỉ là hệ quả tất yếu sau quá trình mở rộng quy mô.
🔒 Bạn cần đăng ký tài khoản hoặc đăng nhập để đọc tiếp
🔒 Đăng ký tài khoản miễn phí để xem toàn bộ nội dung.


About The Author
