Phân tích BCTC Q3/2026 của SSI.
1. Cập nhật KQKD.
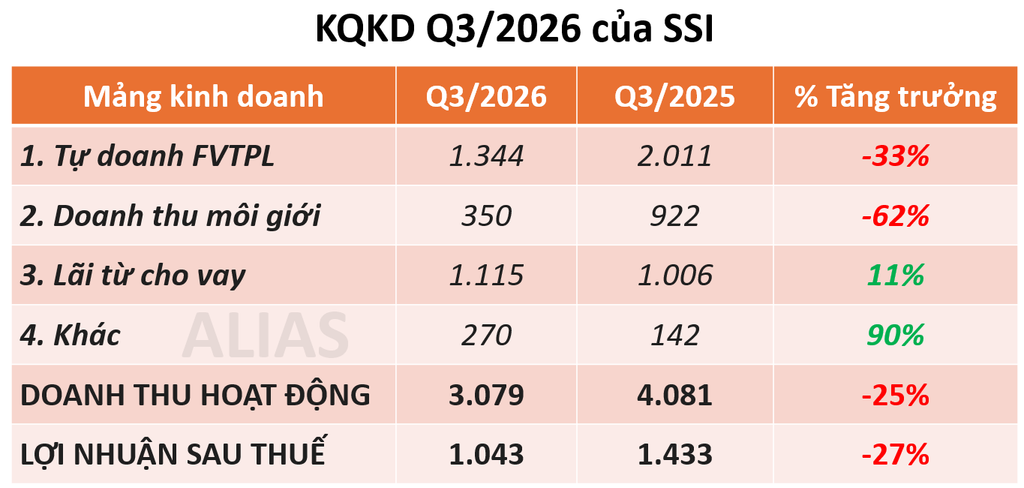
Trong Q3/2026, doanh thu hoạt động của SSI đạt 3.079 tỷ, giảm 25% so với cùng kỳ, chủ yếu do thị trường kém tích cực khiến doanh thu tự doanh FVTPL giảm 33% và doanh thu môi giới giảm 62%. Sau khi cộng trừ đi các khoản thu nhập và chi phí khác, lợi nhuận sau thuế của SSI đạt 1.043 tỷ, giảm 27%.
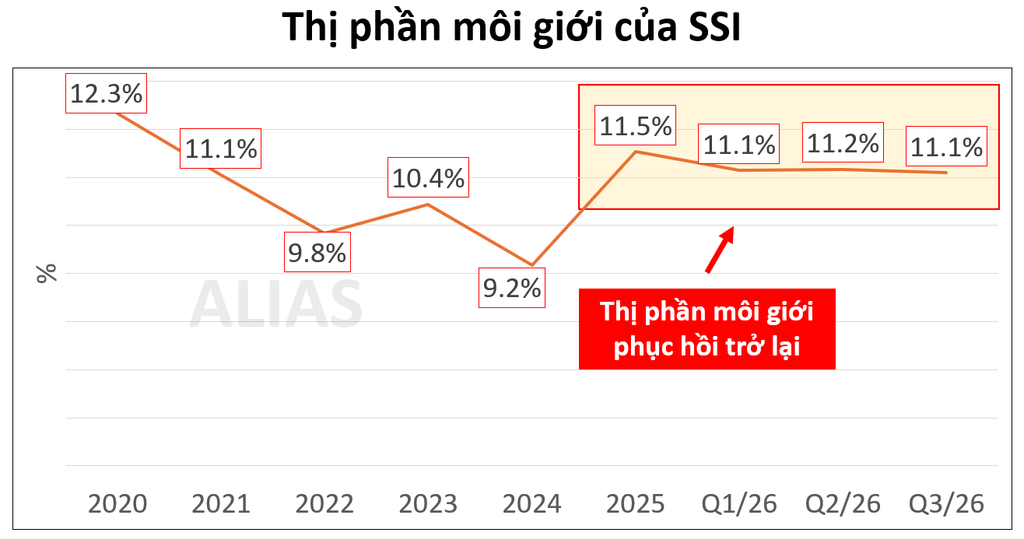
Thị phần môi giới của SSI vẫn tiếp tục duy trì ổn định quanh mức 11%. Trong bối cảnh cạnh tranh gay gắt giữa các công ty chứng khoán, việc giữ vững thị phần đi ngang cũng là điểm sáng tích cực.
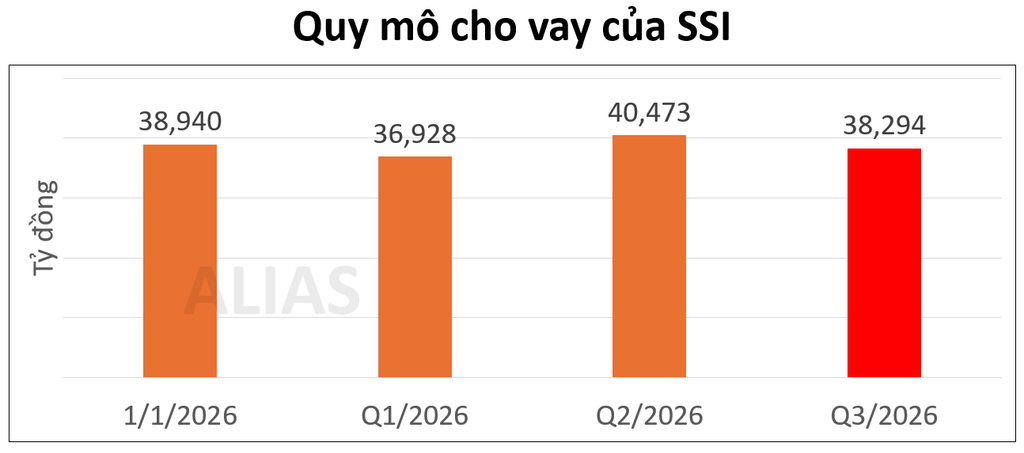
Quy mô cho vay tại cuối Q3/2026 của SSI đạt 38.294 tỷ, đi ngang so với đầu năm và giảm nhẹ so với quý liền kề.
2. Danh mục tự doanh cổ phiếu.
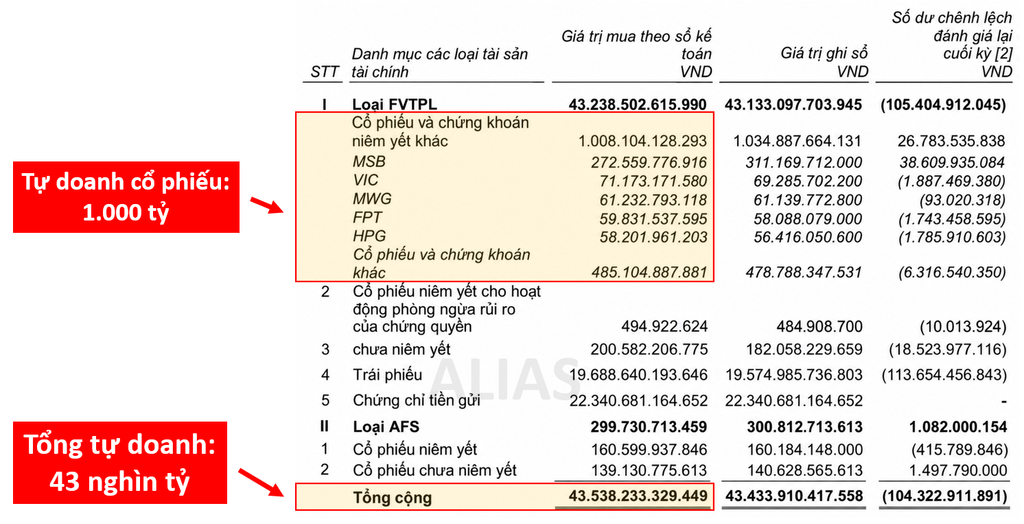
SSI đang chi 1.000 tỷ để tự đầu tư cổ phiếu, chiếm tỷ trọng rất nhỏ khoảng 2.3% danh mục tự doanh. Cổ phiếu chiếm tỷ trọng lớn nhất trong danh mục của SSI là MSB với tổng giá trị mua là 272 tỷ.
3. Khuyến nghị.
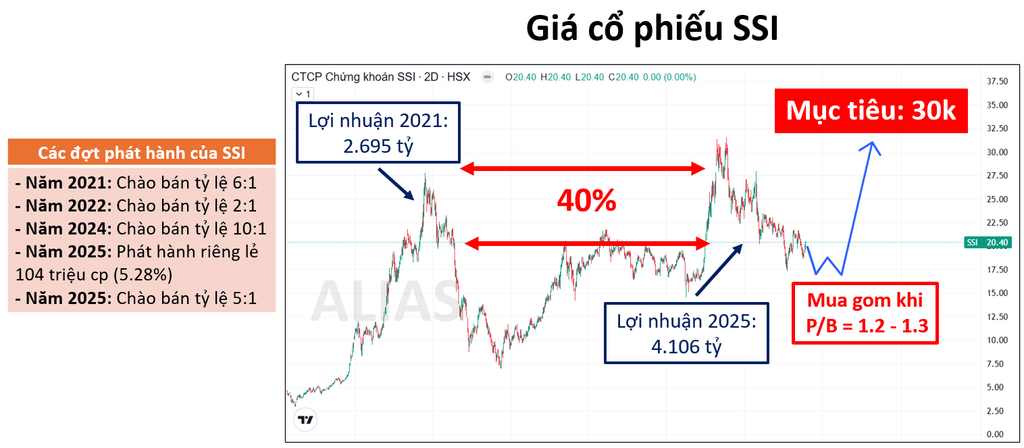
Lợi nhuận năm 2025 của SSI đạt 4.106 tỷ, cao hơn hơn 50% so với năm 2021. Tuy nhiên, thị giá cổ phiếu hiện tại lại thấp hơn khoảng 40% so với 2021. Nguyên nhân là do SSI thực hiện nhiều đợt chào bán, nguồn cung cổ phiếu tăng mạnh. Bên cạnh đó, thị trường kém tích cực cũng khiến giá cổ phiếu biến động thiếu ổn định.
SSI là cổ phiếu đầu ngành, có nhiều lợi thế cạnh tranh và cũng trả cổ tức đều đặn bằng tiền mặt. Do đó, NĐT có thể cân nhắc giải ngân tại vùng giá P/B = 1.2 – 1.3 lần. Giá mục tiêu đối với SSI: 30.000 đồng/cp. Mức định giá này được đội ngũ tham khảo thêm từ công ty chứng khoán DSC.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu


About The Author
