Kỳ vọng ngành phân đạm DCM, DPM …
1. Vĩ mô ngành.
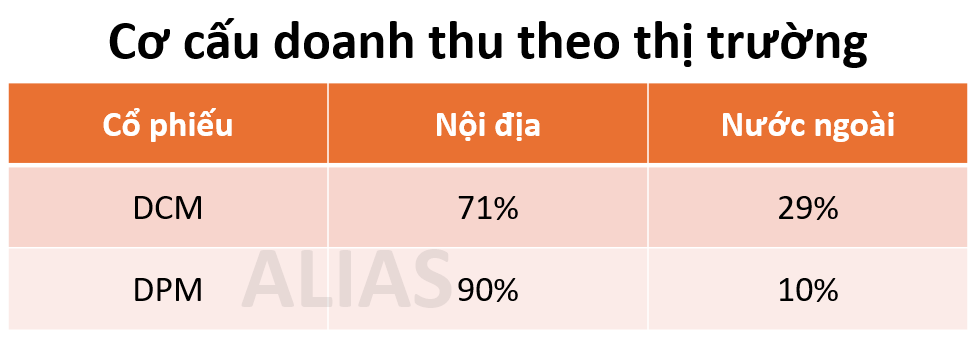
Cơ cấu doanh thu của DCM và DPM chủ yếu đến từ thị trường nội địa.
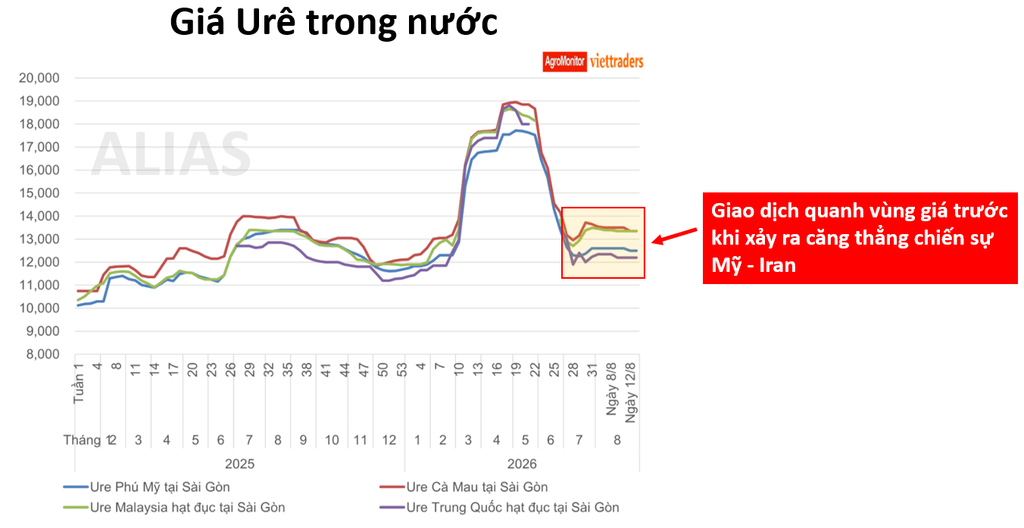
Từ đầu Q3/2026, giá Urê trong nước đã giảm xuống quanh vùng giá trước khi xảy ra căng thẳng chiến sự Mỹ – Iran. Do đó, lợi nhuận của DCM và DPM được kỳ vọng sẽ quay trở về mức bình thường.
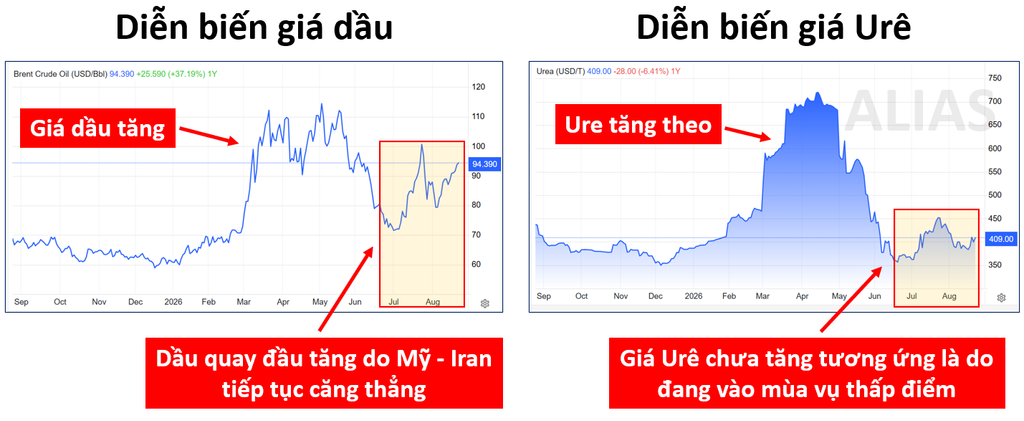
Lịch sử đã chứng minh, giá Urê rất nhạy và thường diễn biến đồng pha với giá dầu. Hiện tại, giá dầu đã quay đầu tăng do căng thẳng Mỹ – Iran tiếp tục leo thang, nhưng giá Urê chưa tăng tương ứng do đang vào mùa vụ thấp điểm. Kỳ vọng sau khi kết thúc mùa vụ thấp điểm trong tháng 8 và tháng 9, giá Urê sẽ tăng tích cực hơn, từ đó thúc đẩy tăng trưởng lợi nhuận của DCM và DPM.
2. Phân tích từng cổ phiếu.
I. Cổ phiếu DCM.
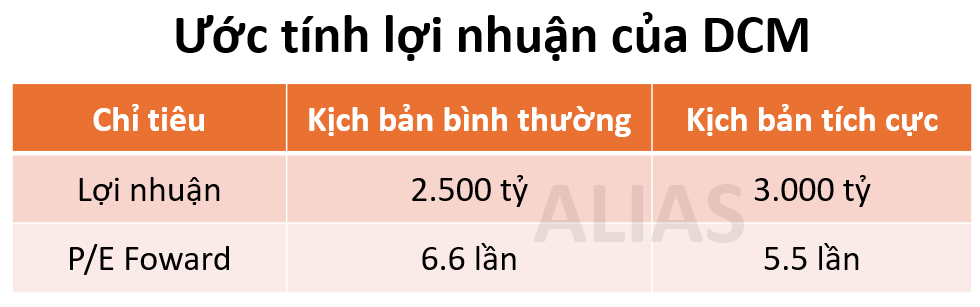
Trong kịch bản tích cực hoặc kịch bản thường, định giá P/E trong 2026 của DCM cũng chỉ xoay quanh 5-6 lần, đây là mức định giá tương đối hấp dẫn đối với một doanh nghiệp đầu ngành.
Nhờ có cổ đông nhà nước chi phối, DCM luôn duy trì cổ tức đều đặn bằng tiền mặt. Tỷ suất cổ tức của DCM ở mức giá hiện tại giao động trong khoảng 6.7% – 9%, tương đương với gửi lãi ngân hàng.
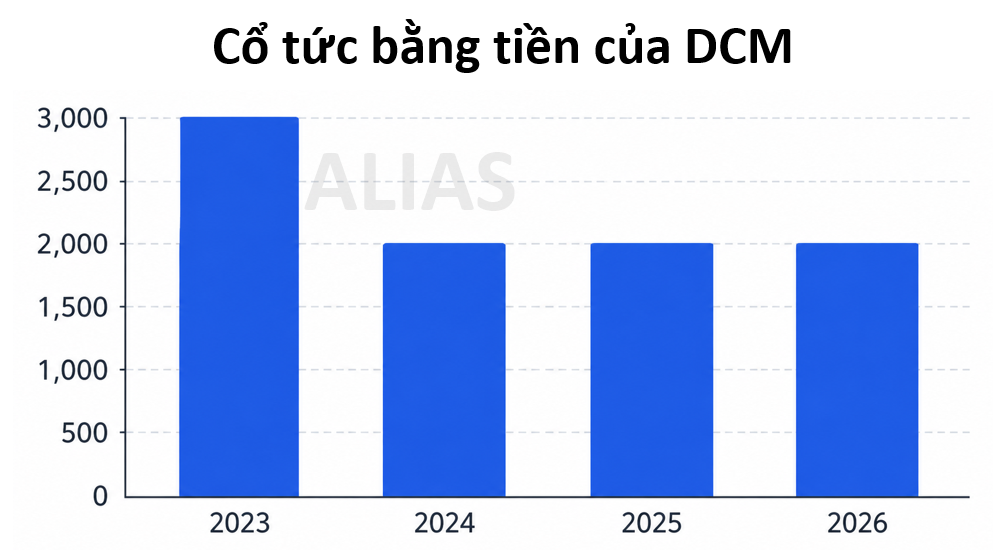
Giá mục tiêu đối với cổ phiếu DCM: 42.000 VND/cổ phiếu. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán ACBS.
🔒 Bạn cần đăng ký tài khoản hoặc đăng nhập để đọc tiếp
🔒 Đăng ký tài khoản miễn phí để xem toàn bộ nội dung.


About The Author
