GAS – Nhiều dư địa tăng trưởng.
1. Cập nhật KQKD Q3/2026.
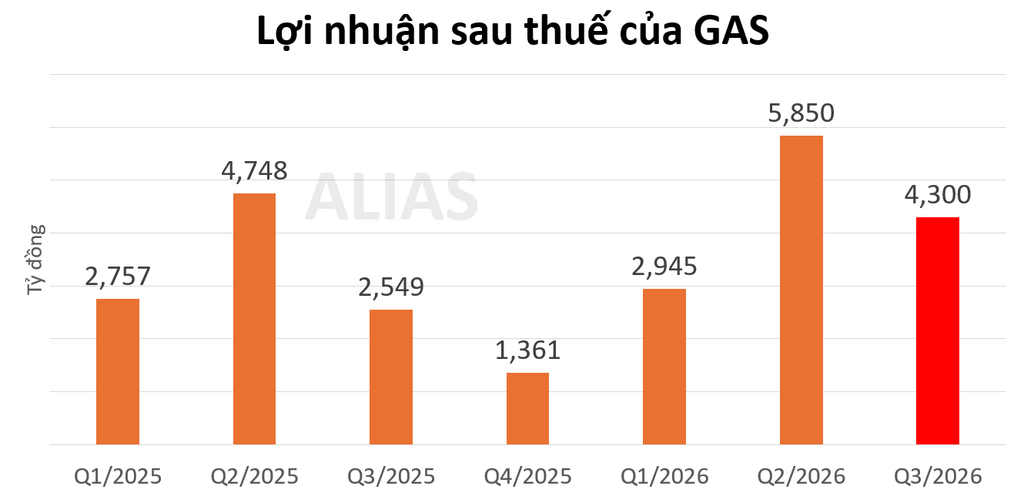
Trong Q3/2026, lợi nhuận sau thuế của GAS ước đạt 4.300 tỷ, tăng 69% so với cùng kỳ, nhưng giảm 26% so với quý liền trước. Mức giảm này không có gì bất thường, bởi Q2 thường là mùa kinh doanh cao điểm của GAS do nhu điện khí tăng cao vào mùa khô.
2. Triển vọng tăng trưởng trong tương lai.
I. Việt Nam đang đẩy mạnh đầu tư nhà máy điện LNG.
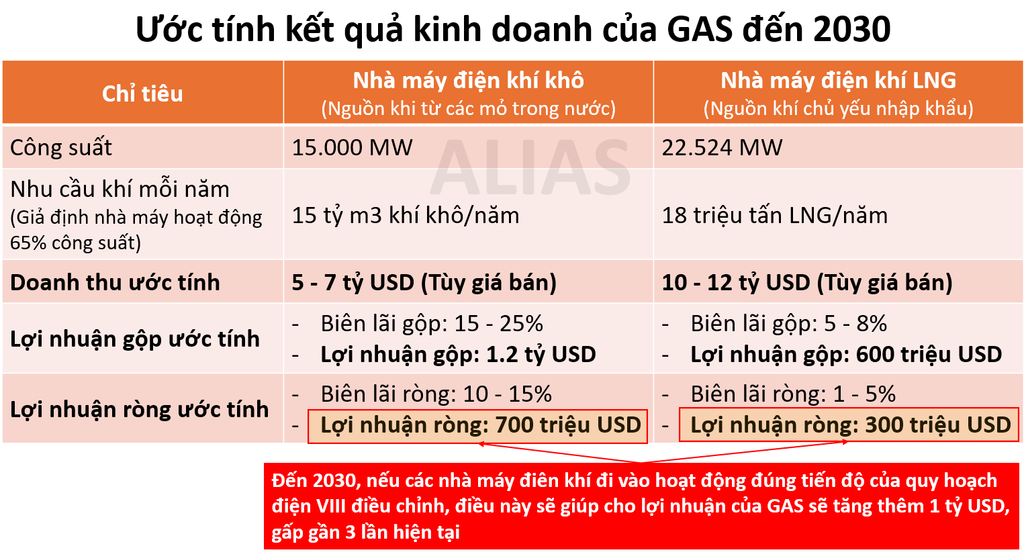
Trong giai đoạn 2026 – 2030, nhiều dự án nhà máy điện LNG quy mô lớn khác cũng sẽ được triển khai. Theo QHĐ8 điều chỉnh, đến 2030, nguồn điện khí phải đầu tư mới lên đến 37.500 MW, trong đó 60% là khí hóa lỏng LNG (22.524 MW).
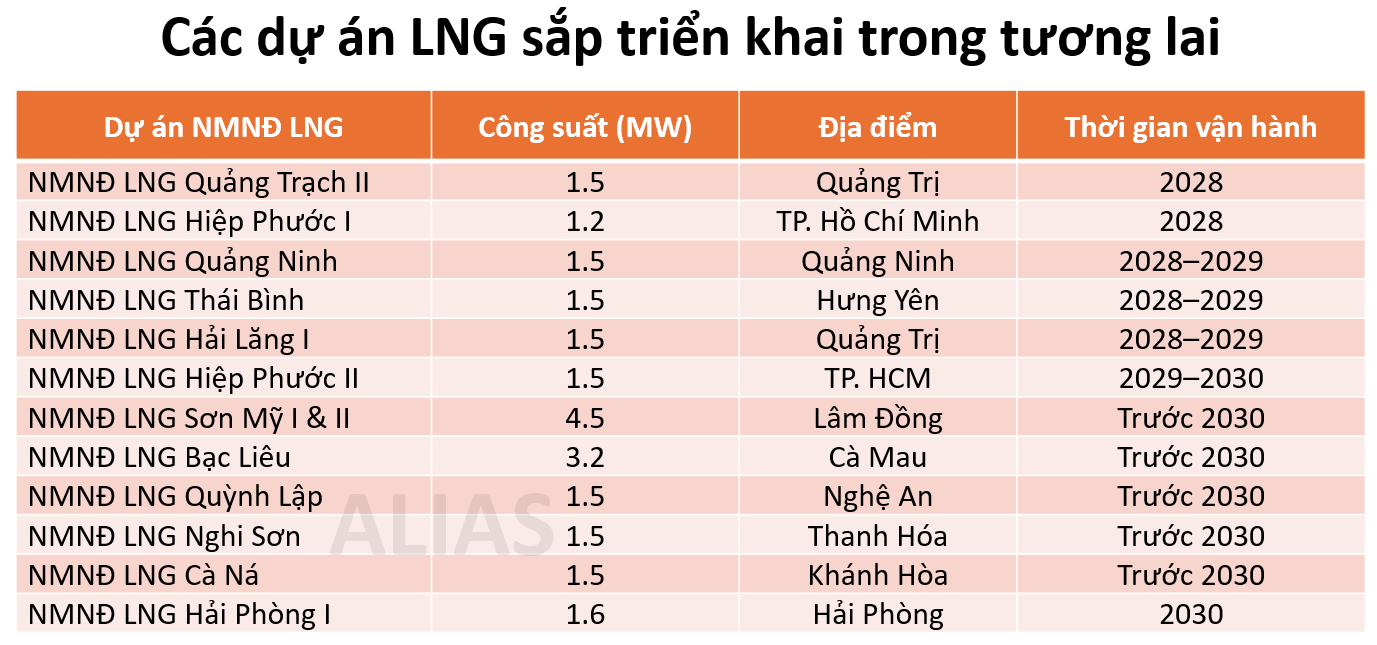
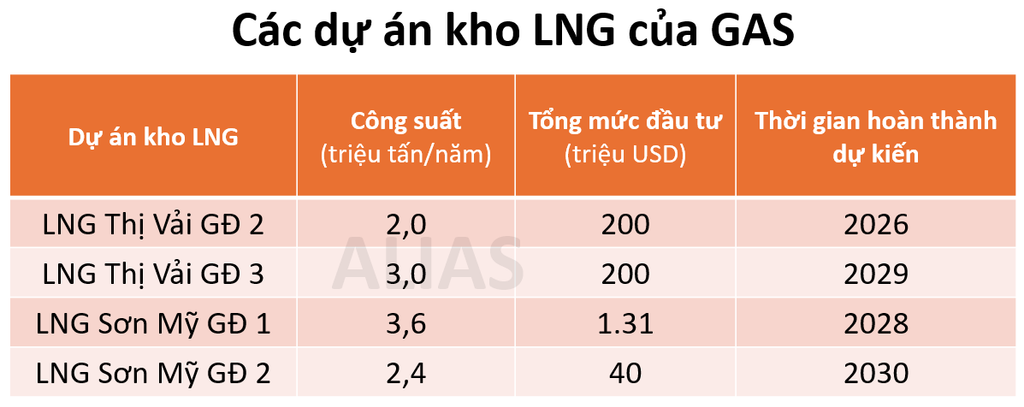
Để đáp ứng nhu cầu rất lớn về khí LNG của các nhà máy điện sắp hình thành trong các năm tiếp theo, GAS đang đẩy mạnh đầu tư vào kho cảng và trung tâm tái hóa khí LNG.
II. Nhiều mỏ khí nội địa sắp đi vào hoạt động.
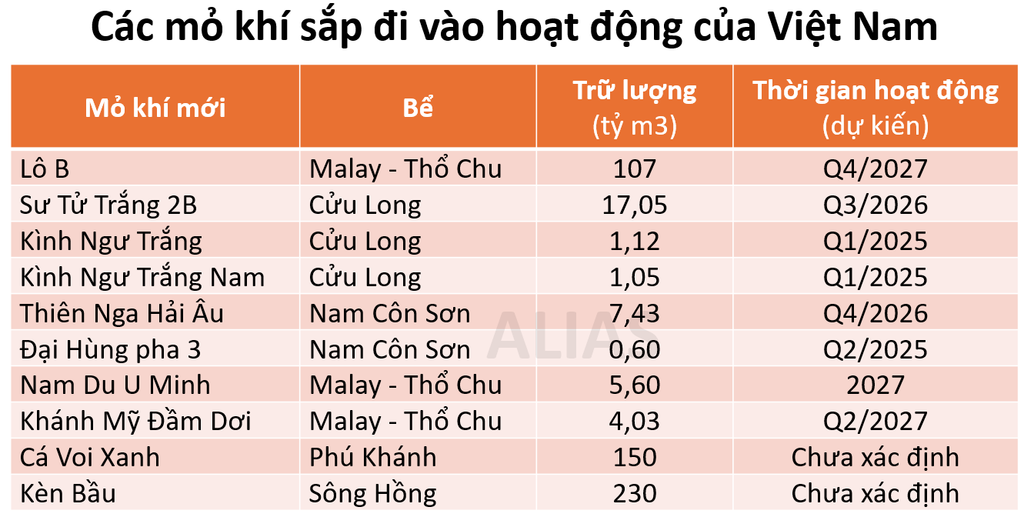
Chính phủ đang đẩy mạnh đầu tư vào mỏ khí Lô B – Ô Môn, dự kiến sẽ hoàn thành vào Q4/2027. Với trữ lượng hơn 107 tỷ m3 khí, điều này sẽ giải quyết hoàn toàn vấn đề thiếu khí của Việt Nam trong dài hạn. Phân khối khí khô là mảng có biên lợi nhuận cao nhất của GAS.
III. Ước tính lợi nhuận đến 2030.
Nếu đến năm 2030, tổng công suất điện khí tăng thêm của Việt Nam đạt khoảng 37.000 MW đúng theo Quy hoạch điện VIII điều chỉnh, điều này có thể giúp lợi nhuận của GAS tăng thêm khoảng 1 tỷ USD, tương đương gần gấp 3 lần so với mức hiện tại.
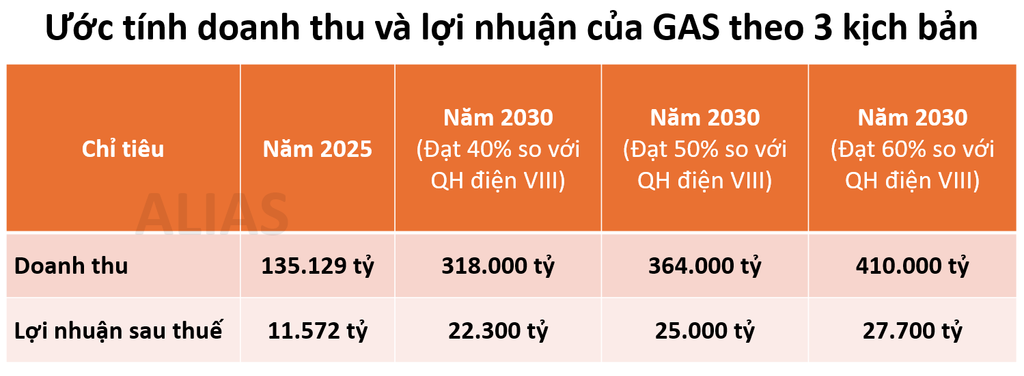
Tuy nhiên, các kế hoạch phát triển điện quy mô quốc gia thường đi kèm rủi ro chậm tiến độ. Vì vậy, đội ngũ xây dựng 3 kịch bản ước tính lợi nhuận của GAS đến 2030 như sau:
- Kịch bản 1 (thận trọng): Lợi nhuận sau thuế khoảng 22.300 tỷ, tăng gấp đôi so với 2025
- Kịch bản 2 (cơ sở): Lợi nhuận sau thuế khoảng 25.000 tỷ, tăng gấp 2.2 lần so với 2025
- Kịch bản 3 (tích cực): Lợi nhuận sau thuế khoảng 27.700 tỷ, tăng gấp 2.4 lần so với 2025
3. Game thoái vốn nhà nước.
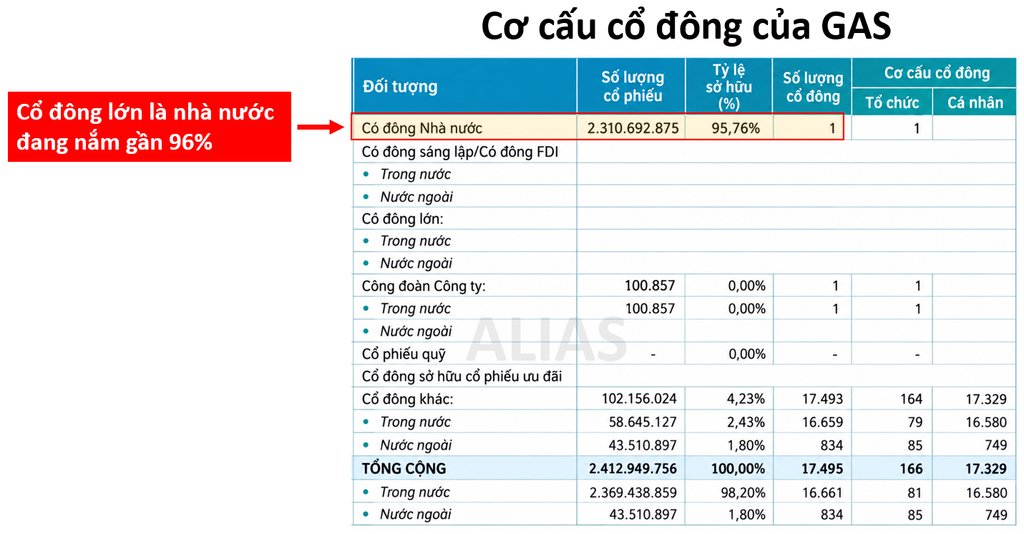
Tỷ lệ cổ phiếu lưu hành tự do (free float) của GAS hiện chỉ khoảng 4%, thấp hơn mức tối thiểu 10% để duy trì tư cách là công ty đại chúng. Trong ngắn hạn, Nhà nước dự kiến bán 6% vốn để GAS vẫn đáp ứng điều kiện tiếp tục được niêm yết trên sàn. Còn về dài hạn, Nhà nước có kế hoạch thoái vốn, giảm tỷ lệ sở hữu xuống còn 65%.
4. Khuyến nghị.
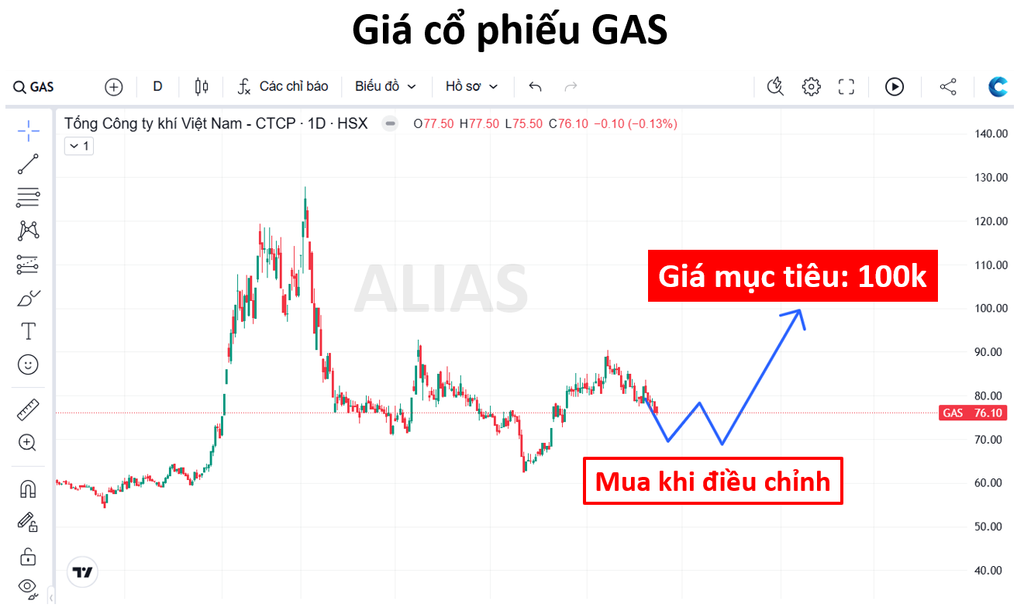
Điện khí đang là xu hướng phát triển tất yếu tại Việt Nam. Với lợi thế độc quyền phân phối khí, GAS là doanh nghiệp được kỳ vọng sẽ hưởng lợi lớn nhất từ làn sóng này. Trong các năm tiếp theo, khi những kỳ vọng tăng trưởng dần được phản ánh vào kết quả kinh doanh, việc giá cổ phiếu vượt đỉnh chỉ còn là vấn đề thời gian.
Giá mục tiêu GAS: 100.000 VND. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán ACBS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu

HID – Sự thật về bán dự án cho VIC.

TOP cổ phiếu được hưởng lời từ tài sản số.

Kỳ vọng của cổ phiếu PC1, DCM, HVH.
About The Author
