EIB – Bán 3.500 tỷ nợ xấu cho VAMC.
1. Cho vay và huy động đều giảm.
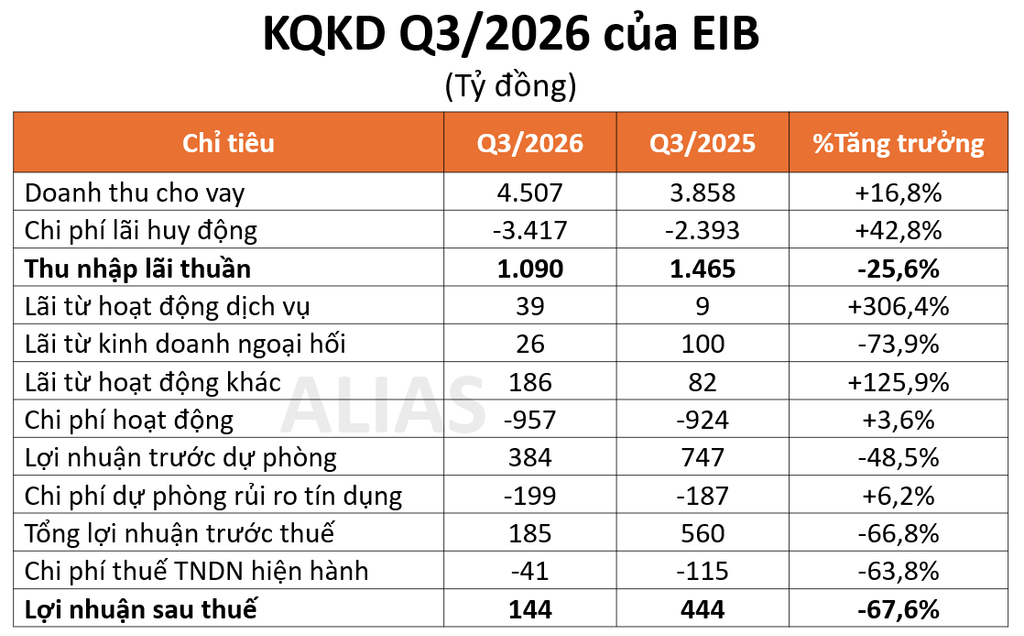
Trong Q3/2026, thu nhập từ lãi của EIB đạt 1.090 tỷ, giảm 25.6% so với cùng kỳ, nguyên nhân là do chi phí lãi huy động động tăng nhanh hơn doanh thu cho vay. Sau khi cộng trừ đi các khoản thu nhập và chi phí khác, lợi nhuận sau thuế của EIB đạt 144 tỷ, giảm 67.6%.
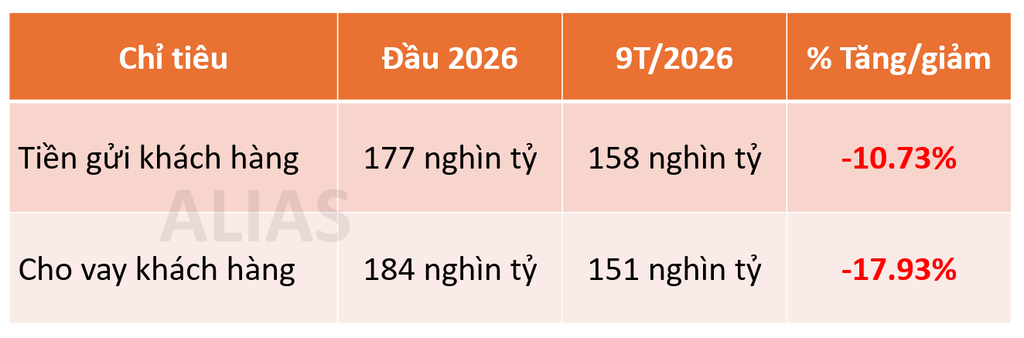
Tính đến cuối Q3/2026, tiền gửi khách hàng của EIB giảm 10,73%, dư nợ cho vay khách hàng giảm 17,93%. Nguyên nhân là do ngân hàng đang trong quá trình tái cơ cấu, mạnh tay cắt giảm quy mô tại những nhóm khách hàng có nguy cơ rủi ro.
2. Bản chất của việc nợ xấu giảm.
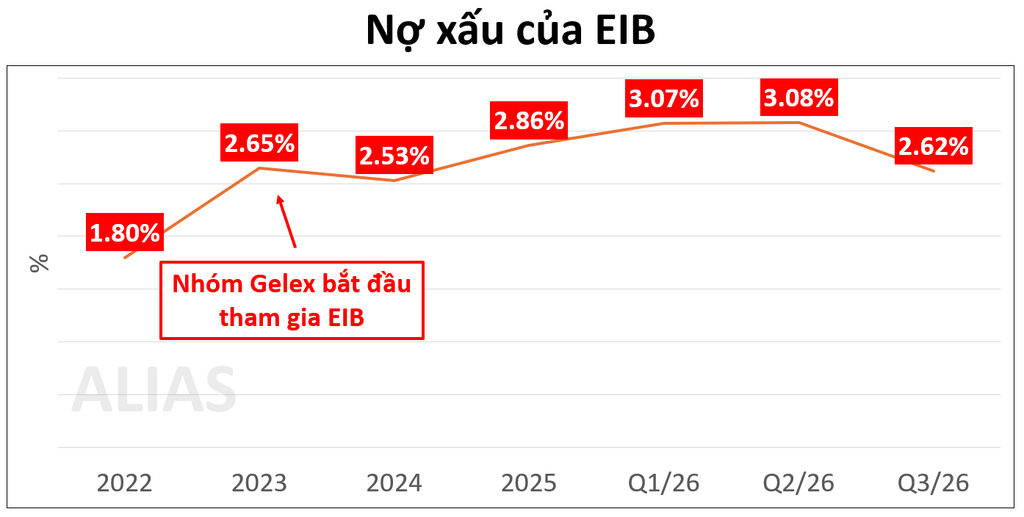
GEX trở thành nhóm cổ đông lớn tại EIB từ năm 2023. Kể từ đó, nợ xấu của EIB liên tục tăng do ngân hàng đẩy mạnh xử lý những tồn đọng từ thời nhóm lãnh đạo cũ để lại. Tuy nhiên, đến Q3/2026, tỷ lệ nợ xấu của EIB đã giảm đáng kể, xuống còn 2.62%.
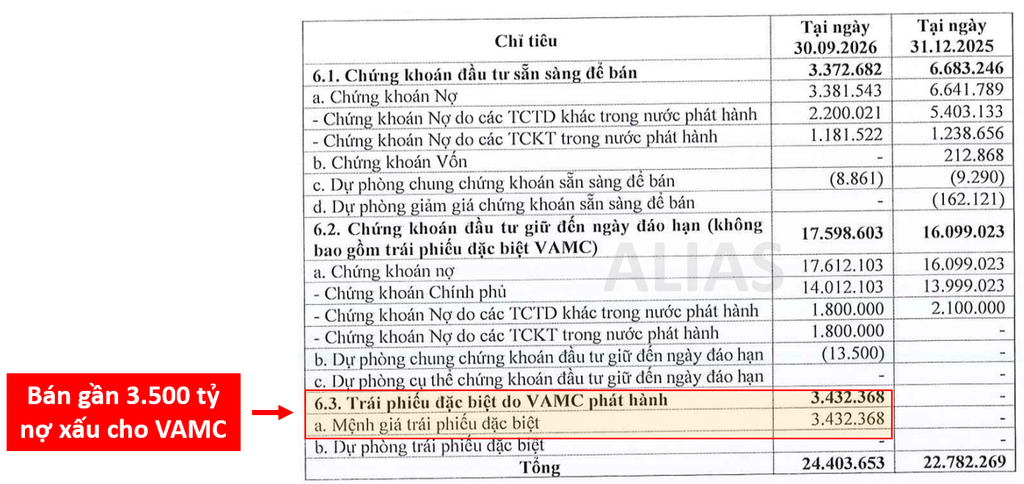
Nguyên nhân nợ xấu của EIB giảm là do ngân hàng đã bán gần 3.500 tỷ nợ xấu cho VAMC. Tuy nhiên, việc bán nợ cho VAMC không đồng nghĩa với việc các khoản nợ đã được xử lý triệt để, mà chỉ giúp đưa nợ xấu ra khỏi bảng cân đối kế toán, từ đó giãn áp lực trích lập dự phòng sang nhiều năm thay vì phải trích lập một khoản lớn ngay lập tức.
3. Khuyến nghị.
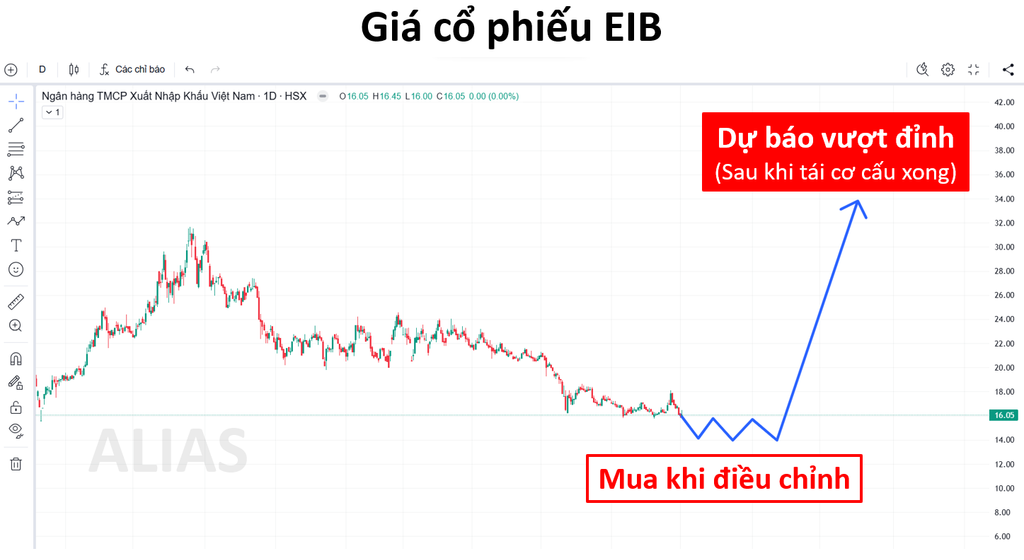
Giá mục tiêu trong ngắn hạn đối với EIB khoảng 26.000 đồng/cp (Mức định giá được đội ngũ tham khảo thêm từ công ty chứng khoán MAS). Trong dài hạn, EIB là ngân hàng có nhiều động lực tăng trưởng nhờ nằm trong hệ sinh thái GEX nên dễ dàng mở rộng quy mô tín dụng, và game tìm cổ đông chiến lược sau khi quá trình tái cơ cấu hoàn tất.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/


About The Author
