Bao giờ bắt đáy VCB và BID?
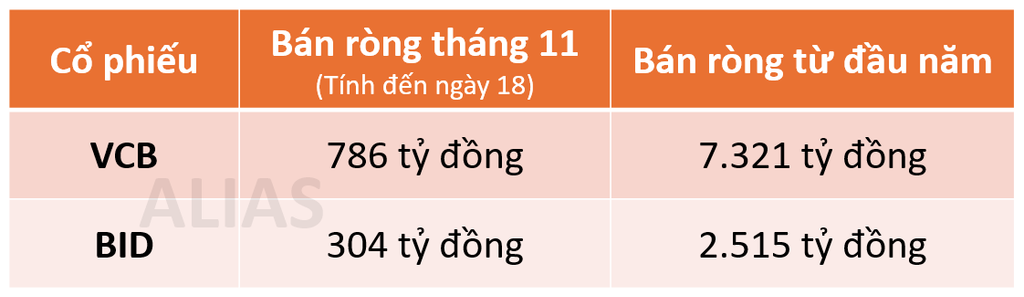
1. Khối ngoại liên tục bán ròng.
Kể từ đầu năm đến nay, VCB và BID liên tục bị khối ngoại bán ròng với giá trị lên tới hàng nghìn tỷ đồng. Tuy nhiên, đây không phải là sự rút lui của các cổ đông chiến lược, mà chủ yếu đến từ hoạt động tái cơ cấu danh mục của các quỹ chỉ số bởi xu hướng rút vốn khỏi thị trường Việt Nam. So với vốn hóa của VCB và BID, quy mô bán ròng của khối ngoại chỉ ở mức rất nhỏ. Do đó, nhà đầu tư không cần quá lo ngại về nguyên nhân khối ngoại bán ròng.
2. Khó hấp thụ hết nguồn cung.
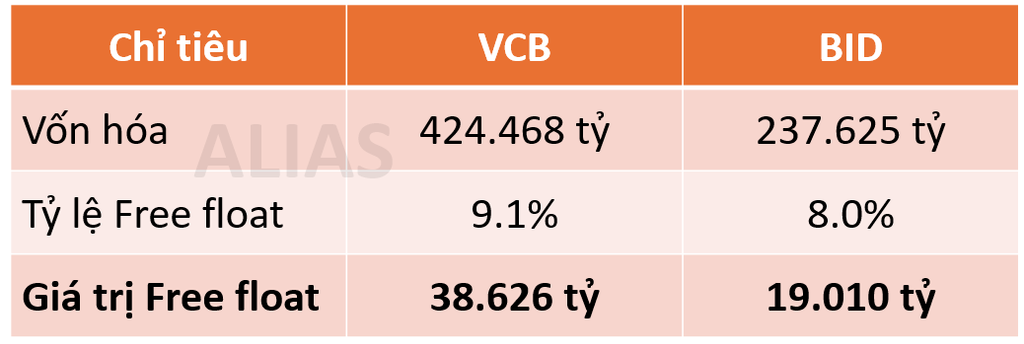
Mặc dù VCB và BID đều có tỷ lệ cổ phiếu tự do chuyển nhượng (Free float) thấp, nhưng do quy mô vốn hóa quá lớn nên giá trị cổ phiếu Free float vẫn lên tới vài chục nghìn tỷ. Trong bối cảnh thị trường kém tích cực, dòng tiền khó có thể hấp thụ hết lượng cung cổ phiếu tự do chuyển nhượng này. Đây cũng là một trong những nguyên nhân khiến giá cổ phiếu có diễn biến kém, bất chấp lợi nhuận vẫn tăng trưởng tốt và tỷ lệ nợ xấu được duy trì ở mức an toàn.
3. Kế hoạch bán vốn trong 2027.
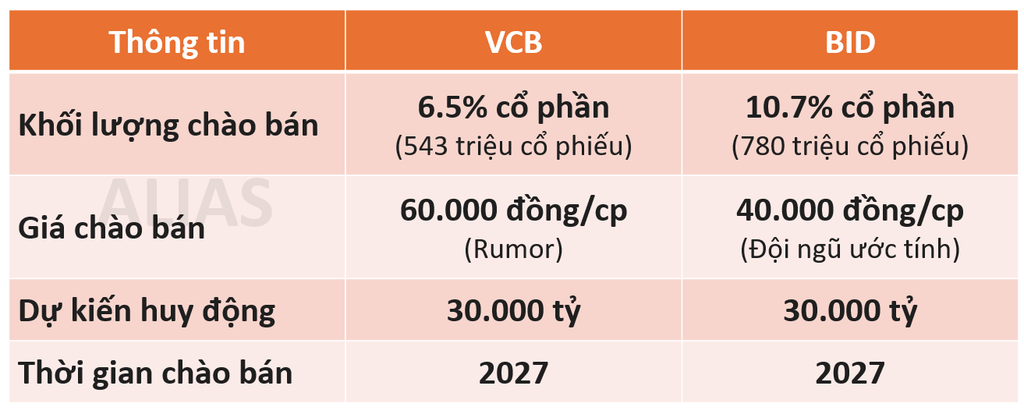
Dự kiến trong năm 2027, BID và VCB đều có kế hoạch phát hành riêng lẻ cho các cổ đông tổ chức với quy mô lớn. Đối với nhóm ngân hàng BIG 4, hoạt động tăng vốn chịu sự giám sát chặt chẽ của Nhà nước, và các nhà đầu tư tham gia mua cổ phần thường là những tổ chức lớn, uy tín. Do đó, đây là động lực tăng trưởng tích cực cho ngân hàng và gần như không đáng lo ngại về rủi ro pha loãng.
4. Kỳ vọng thu hồi nợ xấu.
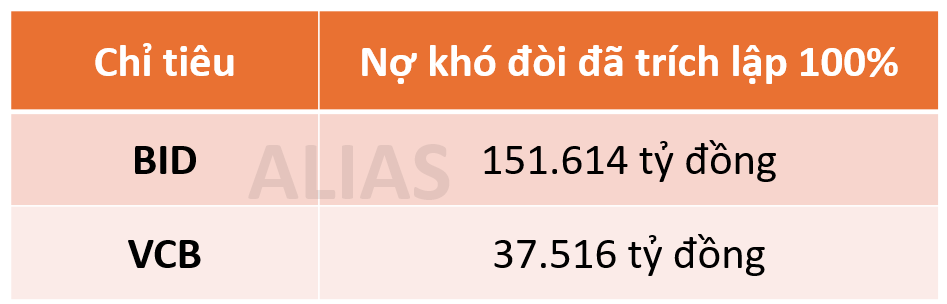
Tại cuối Q3/2026, giá trị các khoản nợ xấu đã được trích lập dự phòng 100% tại BID và VCB lần lượt khoảng 151.614 tỷ và 37.516 tỷ. Tài sản thế chấp tại các ngân hàng BIG 4 nhìn chung có chất lượng tương đối tốt. Do đó, khi đẩy mạnh bán đấu giá tài sản bảo đảm để thu hồi nợ, các ngân hàng có thể ghi nhận những khoản thu nhập đột biến.
5. Khuyến nghị.
I. Cổ phiếu VCB.
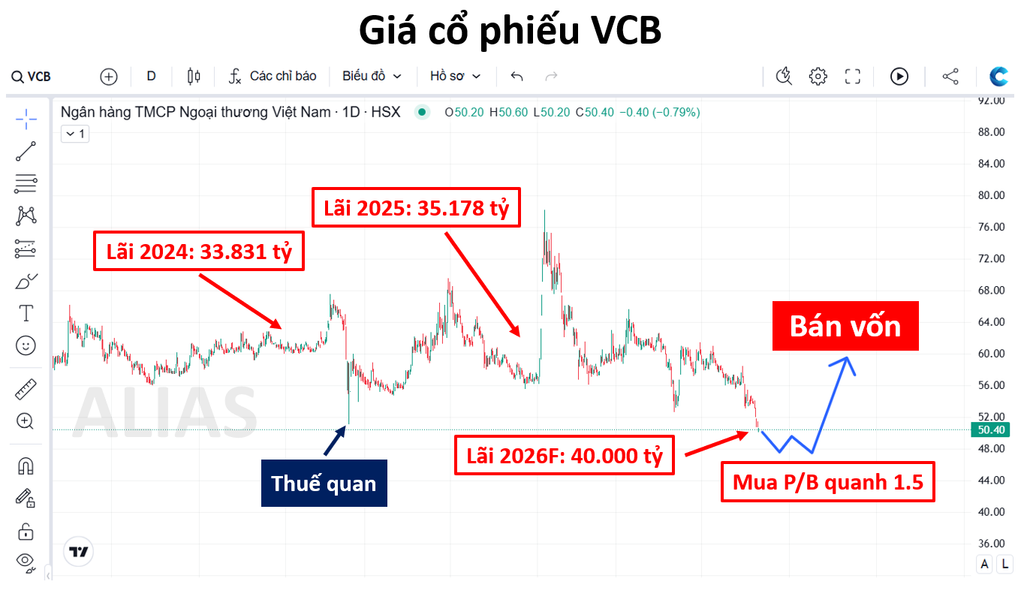
Định giá hiện tại của VCB đã thấp hơn đáng kể so với mức trung bình 10 năm. Tuy nhiên, trong bối cảnh thị trường còn kém tích cực, cổ phiếu vẫn có thể tiếp tục bị chiết khấu về mức định giá thấp hơn.
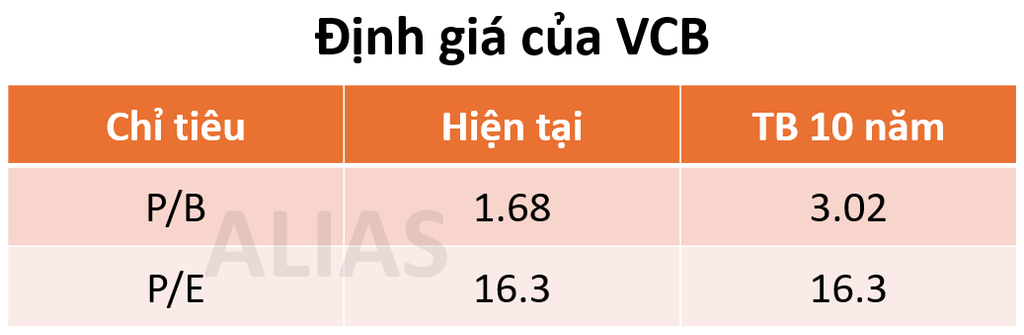
Chiến lược phù hợp nhất đối với VCB là chia nhỏ vốn để mua gom. Nhà đầu tư có thể nhắc giải ngân từng phần khi cổ phiếu bắt đầu có mức định giá P/B quanh hoặc dưới 1.5 lần.
II. Cổ phiếu BID.
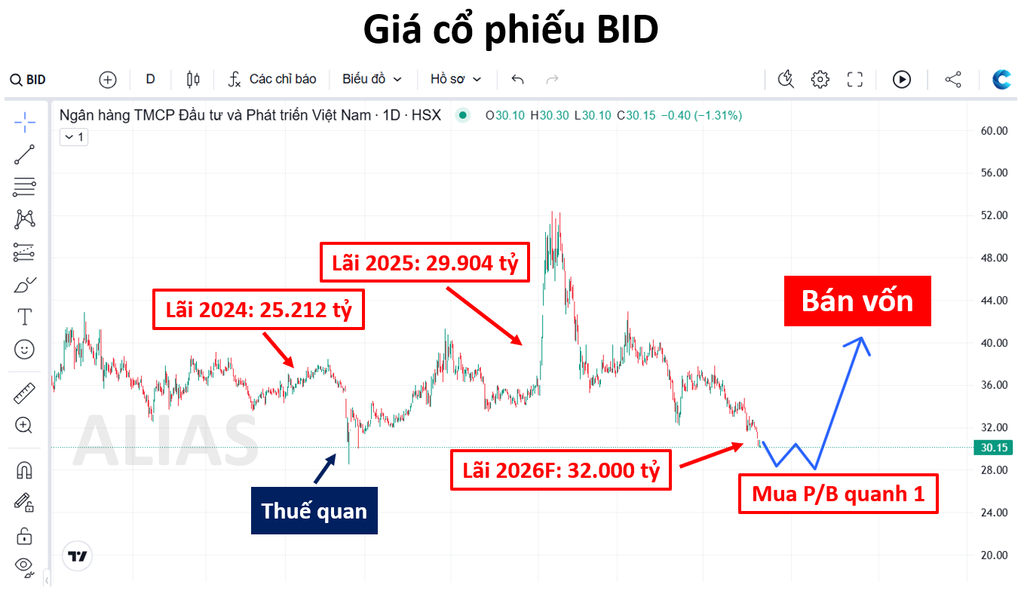
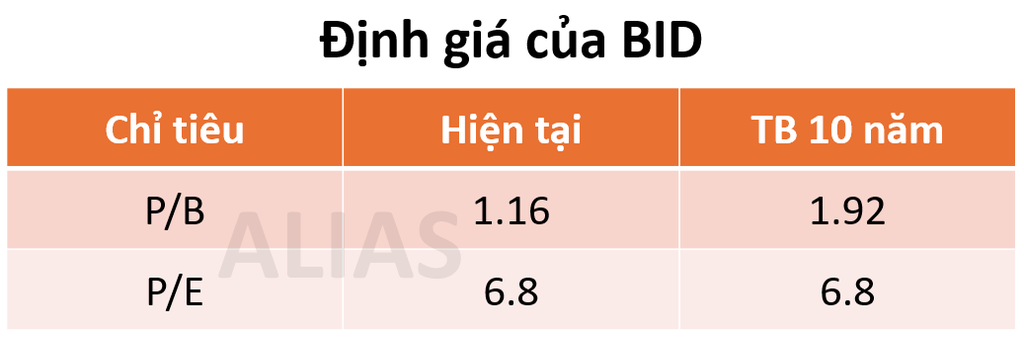
Đối với BID, nhà đầu tư có thể chia nhỏ vốn để mua gom quanh mức định giá quanh mức P/B khoảng 1 lần. Đây là mức định giá được cho là tương đối hấp dẫn đối với một ngân hàng quốc doanh.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/


About The Author
