HVN – Giá nhiên liệu giảm.
1. Q3 tiếp tục lỗ do chi phí nhiên liệu tăng mạnh.
Q3/2026, công ty mẹ HVN ghi nhận lỗ sau thuế 284 tỷ đồng, nguyên nhân chủ yếu do áp lực chi phí nhiên liệu tăng mạnh tới 61.1% tương đương khoảng 4.360 tỷ đồng.
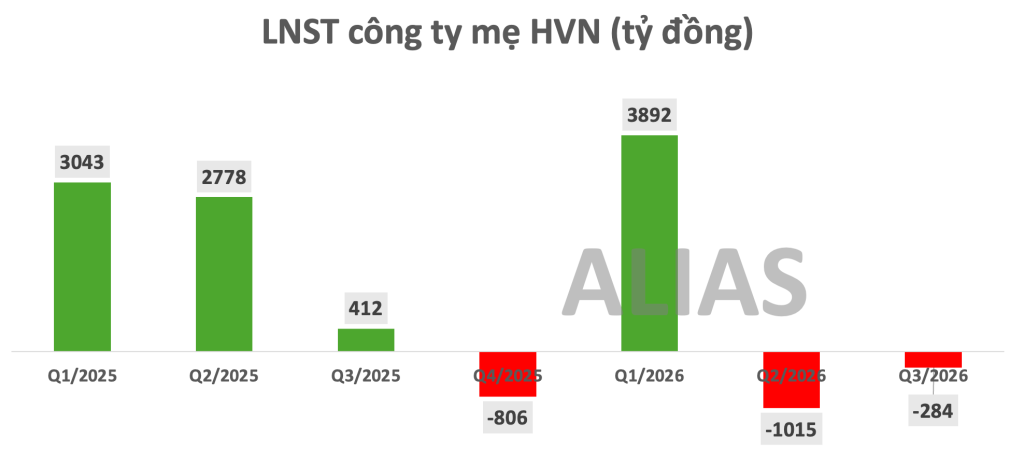
Tuy nhiên, nhờ kết quả hợp nhất từ các công ty con, HVN vẫn giữ được tổng mức lãi ròng 320 tỷ đồng.
2. Giá nhiên liệu có tín hiệu giảm.
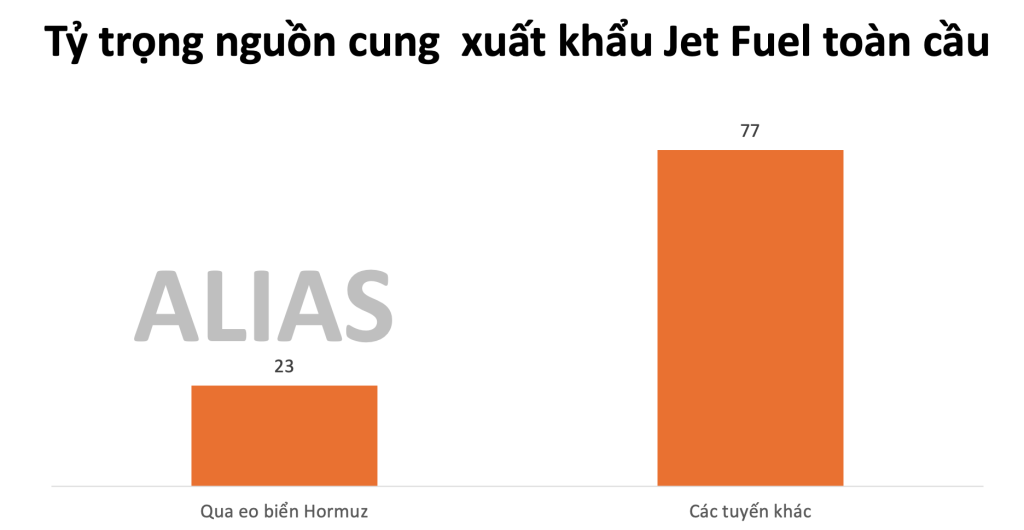
Khoảng 23% lượng xuất khẩu Jet Fuel toàn cầu (tương đương 470.000 thùng/ngày) được vận chuyển qua eo biển Hormuz. Do đó, gián đoạn tại eo Hormuz thời gian qua đã gây ảnh hưởng đến nguồn cung nhiên liệu hàng không toàn cầu, gây áp lực lên giá Jet A-1.
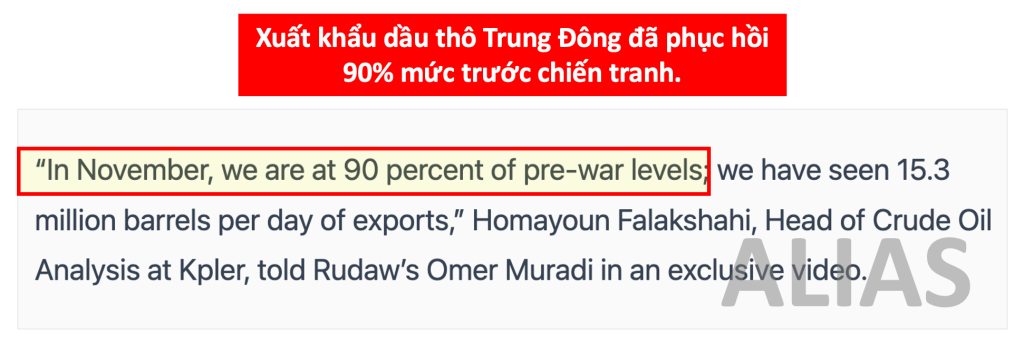
Theo dữ liệu Kpler cập nhật ngày 16/11/2026, xuất khẩu dầu thô khu vực Trung Đông đạt khoảng 15,3 triệu thùng/ngày trong tháng 11, tương đương 90% mức trước xung đột.
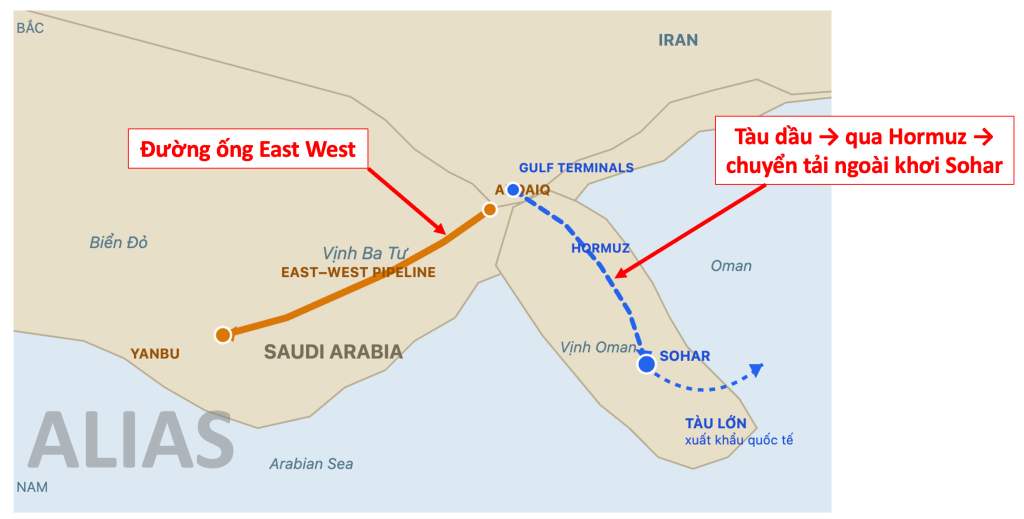
Các nước xuất khẩu đang sử dụng thêm tuyến thay thế như đường ống East-West của Saudi Arabia và chuyển tải tàu ngoài khơi Oman. Như vậy, dù Hormuz vẫn có rủi ro, lượng dầu và sản phẩm năng lượng lưu thông không còn phụ thuộc hoàn toàn vào việc tàu đi qua eo biển này.
Trong tháng 11, giá dầu thô Brent giảm do kỳ vọng hạ nhiệt căng thẳng Trung Đông, từ đó khiến cho giá Jet A-1 cũng vào xu hướng giảm. Tới nay giá nhiên liệu Jet A-1 đã giảm khoảng 16% kể từ đỉnh cuối tháng 10.
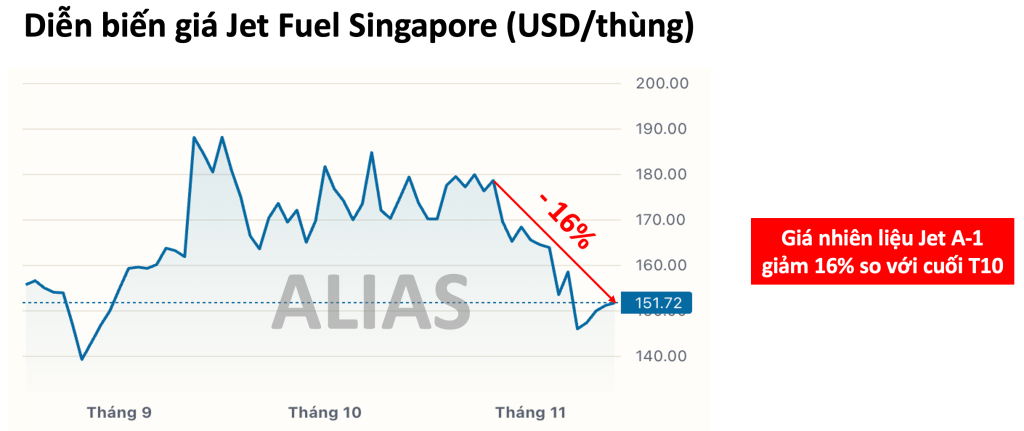
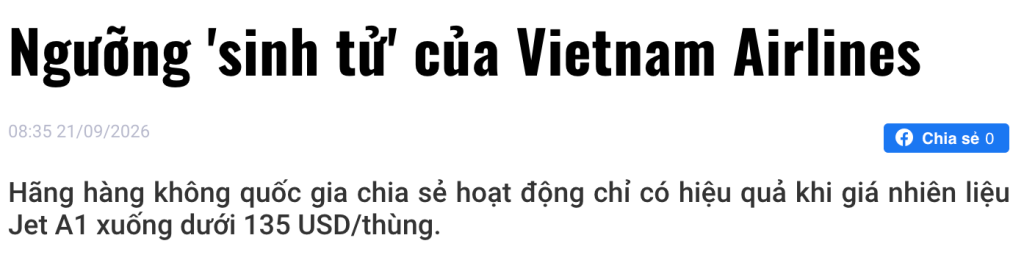
HVN cho biết hoạt động kinh doanh sẽ có lãi khi giá Jet A-1 dưới khoảng 135 USD/thùng. Kỳ vọng giá nhiên liệu sẽ tiếp diễn xu hướng giảm trong thời gian tới và HVN có khả năng có lãi trở lại trong Q4/2026.
3. Không có rủi ro phá sản.
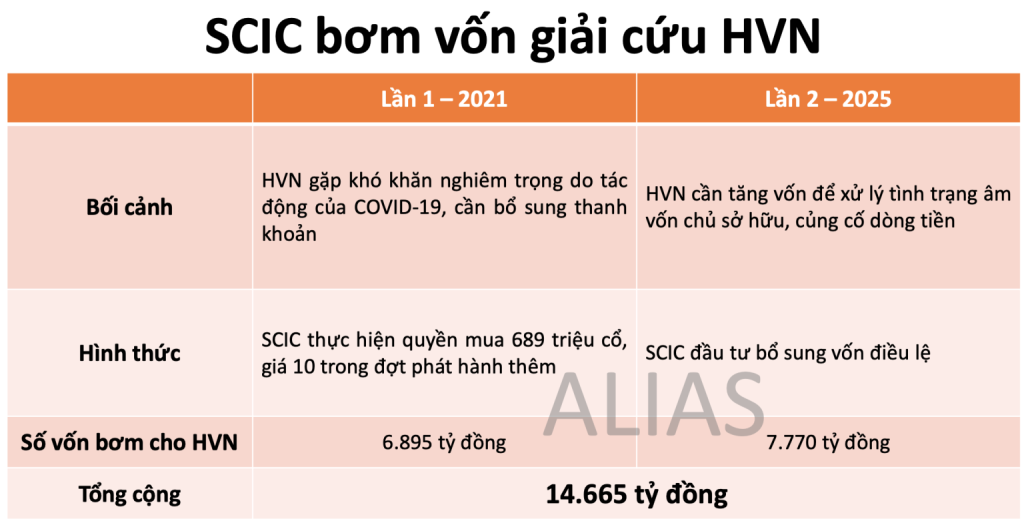
HVN là hãng hàng không quốc gia, cổ đông Nhà nước đang nắm 88% cổ phần. Do đó, khi doanh nghiệp rơi vào khó khăn sẽ luôn được Nhà nước ra tay giải cứu. Riêng SCIC đã bơm vốn cho HVN tổng cộng 14.665 tỷ đồng, trong đó có gần 6.895 tỷ đồng trong đợt tăng vốn năm 2021 và 7.770 tỷ đồng năm 2025 giúp HVN xóa tình trạng âm vốn chủ.
Nhờ có sự chống lưng của Nhà nước, HVN có thể được xem là “doanh nghiệp không thể chết”. Điều này khiến cho các NĐT đang kẹp hàng không có động lực phải bán tháo bằng mọi giá. Từ đó giúp hạn chế áp lực bán mạnh và khiến giá cổ phiếu khó giảm sâu.
4. Khuyến nghị.
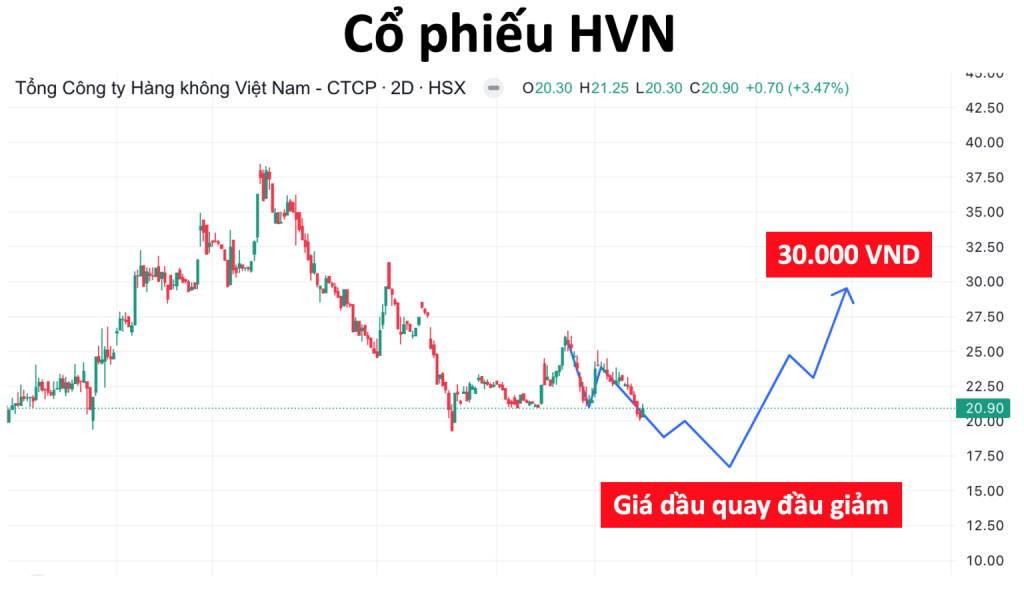
Bối cảnh vĩ mô kém tích cực gây áp lực lên diễn biến cổ phiếu, nhưng cũng là cơ hội để NĐT có thể chờ mua gom cổ phiếu ở vùng định giá hấp dẫn. Khi giá dầu có tín hiệu hạ nhiệt, áp lực chi phí của HVN sẽ giảm đáng kể, đây là thời điểm NĐT có thể tham gia mua HVN để có vị thế tốt nhất.
Giá mục tiêu: 30.000 VND. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán MBS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/

MFS – Dự kiến chuyển Mobifone về bộ công an quản lý.

GMD – Biến động cổ đông lớn.

SHS book lợi nhuận như thế nào Q2 2022 ?
About The Author
