VPB – Nợ xấu thấp nhất trong 10 năm.
1. Cập nhật KQKD Q3/2026.
Doanh thu cho vay trong Q3/2026 của VPB đạt 39.274 tỷ , tăng 50.1% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 8.643 tỷ, tăng 18.8%.
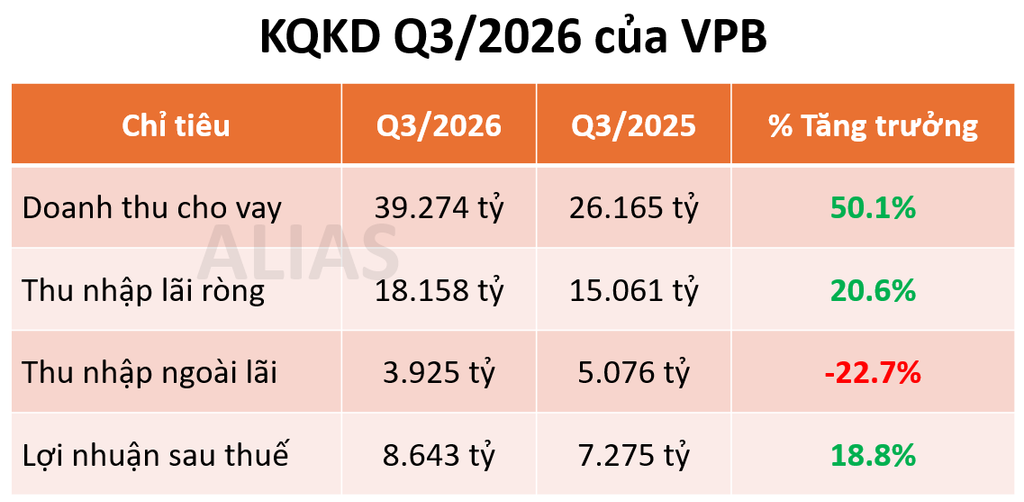
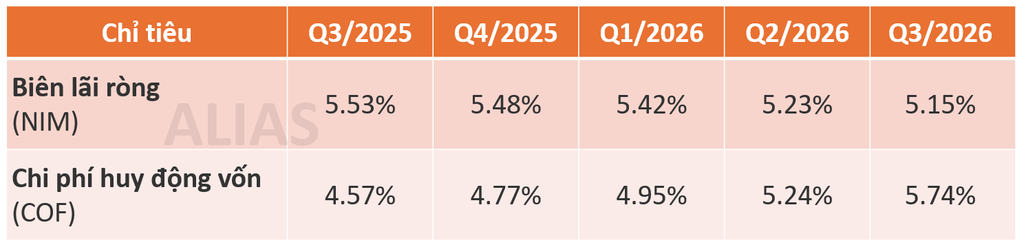
Nguyên nhân của việc lợi nhuận tăng chậm hơn so với doanh thu là do chi phí huy động vốn (COF) liên tục tăng, trong khi lãi suất cho vay không tăng tương ứng, khiến biên lãi ròng (NIM) bị thu hẹp. Các biện pháp điều hành nhằm hạ lãi suất cho vay của Chính phủ có thể tiếp tục gây áp lực lên biên lợi nhuận của VPB trong những quý tới.
2. Nợ xấu thấp nhất 10 năm.
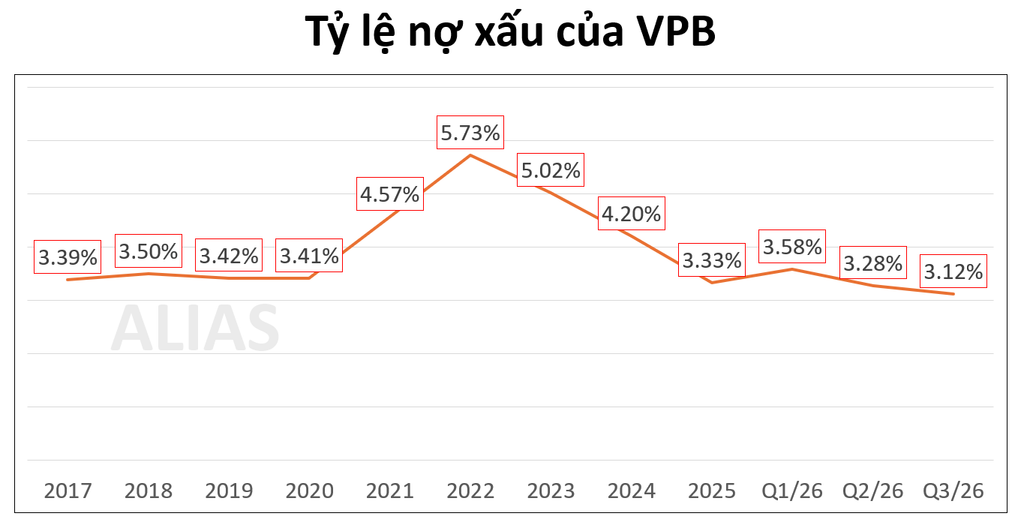
Mặc dù tập trung nhiều vào mảng bán lẻ và có tốc độ tăng trưởng tín dụng cao, VPB vẫn kiểm soát nợ xấu tương đối tốt. Tại cuối Q3/2026, tỷ lệ nợ xấu giảm xuống 3.12%, mức thấp nhất trong gần 10 năm trở lại đây.
3. Tăng trưởng tín dụng tích cực.
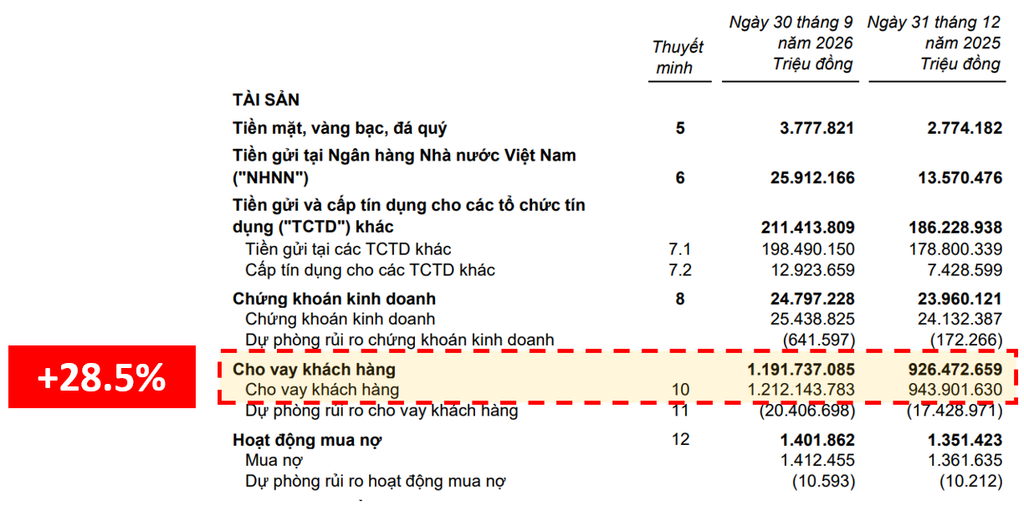
Tổng dư nợ cho vay của VPB tăng khoảng 28.5% so với đầu năm, thuộc nhóm cao nhất toàn ngành. Với mục tiêu tăng trưởng tín dụng 35% trong 2026, dư nợ cho vay của VPB có thể tăng thêm khoảng 5 – 7% trong quý cuối năm.
4. Khuyến nghị.
Ngoài kết quả kinh doanh vẫn đang tăng trưởng tích cực, VPB còn có thêm động lực từ rumor về kế hoạch bán thêm 5% vốn cho cổ đông chiến lược Sumitomo. Nếu thương vụ được triển khai, đây sẽ là chất xúc tác hỗ trợ tích cực giá cổ phiếu VPB trong thời gian tới.
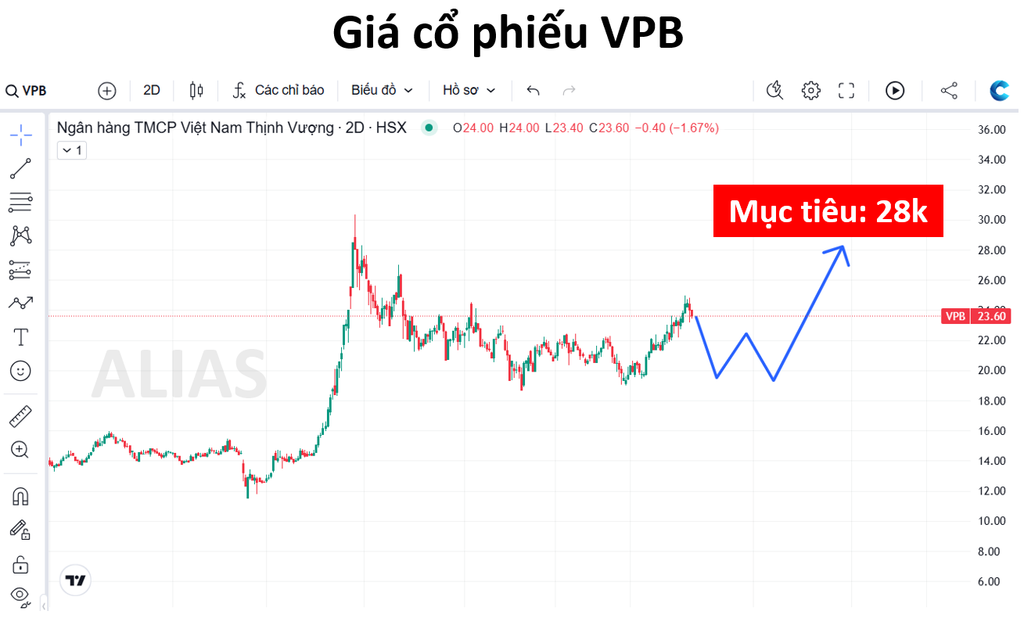
Giá mục tiêu đối với VPB: 28.000 đồng/cp. Mức định giá này được đội ngũ tham khảo thêm từ công ty chứng khoán KAFI.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu

VGT – Động lực nào khiến cho giá cổ phiếu tăng ?

EIB – Kỳ vọng bán vốn 2026.

TOP 3 cổ phiếu BANK an toàn.
About The Author
