Phân tích BCTC Q3/2026 của MWG
1. Cập nhật KQKD Q3/2026 của MWG.
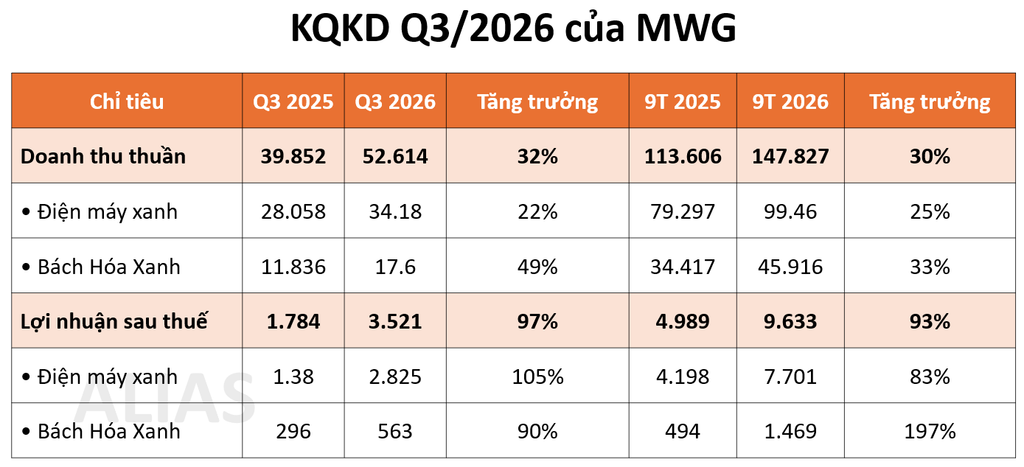
Trong Q3/2026, MWG ghi nhận lợi nhuận sau thuế đạt 3.521 tỷ, tăng 97% so với cùng kỳ. Động lực đến từ Điện máy xanh (gồm TGDĐ, ĐMX, TopZone, EraBlue…) và Bách Hóa Xanh đều tăng trưởng tích cực.
Lũy kế 9T/2026, lợi nhuận sau thuế của MWG đạt 9.633 tỷ, vượt kế hoạch của cả năm là 9.200 tỷ.
2. Phân tích Bách Hóa Xanh.
I. Mô hình biên lợi nhuận thấp.
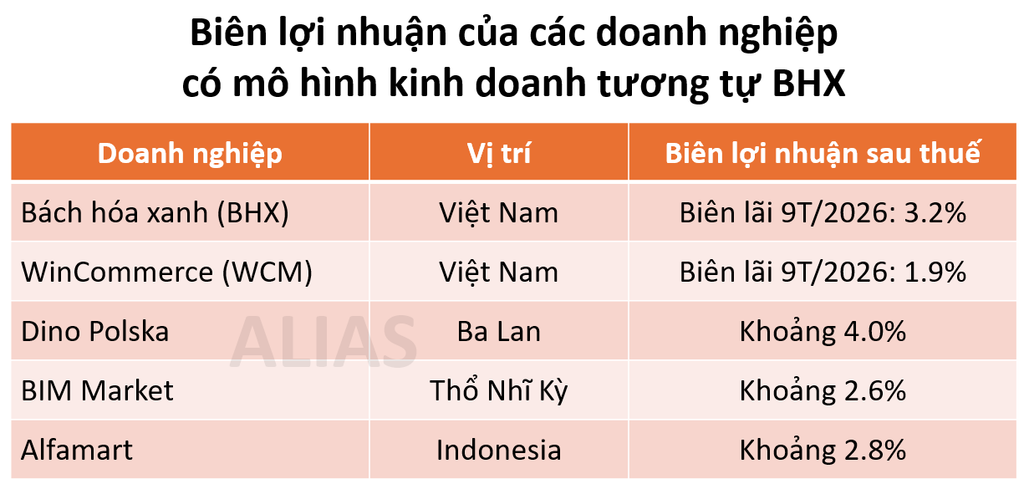
Đặc thù của mô hình bán lẻ hàng tiêu dùng là có biên lợi nhuận sau thuế rất thấp, chỉ khoảng 1% – 4%. Vì vậy, khi đối mặt với áp lực cạnh tranh gay gắt, biến động kinh tế, thiên tai hoặc khủng hoảng an toàn thực phẩm, lợi nhuận của các doanh nghiệp có thể chuyển từ lãi sang lỗ rất nhanh.
II. Kế hoạch đến 2030 của Bách Hóa Xanh.
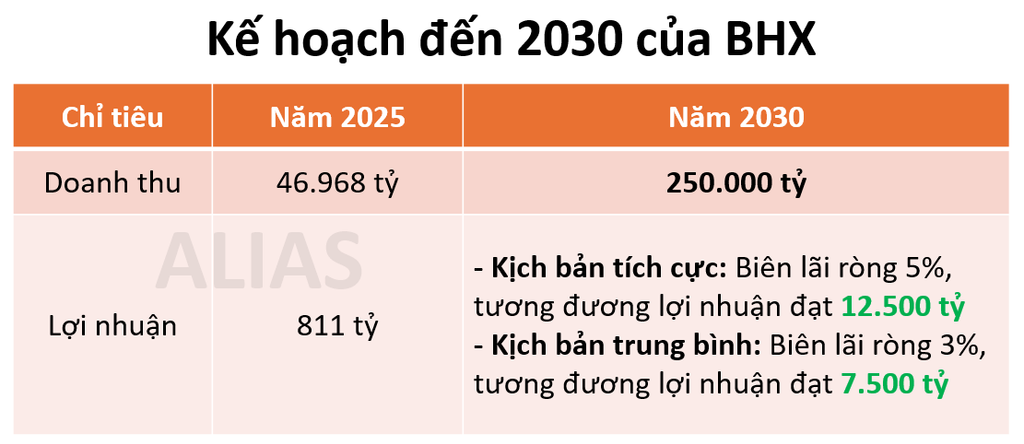
Ban lãnh đạo BHX đặt mục tiêu đến năm 2030 khá tham vọng, mục tiêu doanh thu 250.000 tỷ, gấp 5 lần so với hiện tại. Trong kịch bản lạc quan, biên lãi ròng khi BHX hoạt động ổn định đạt 5%, tương ứng 12.500 tỷ.
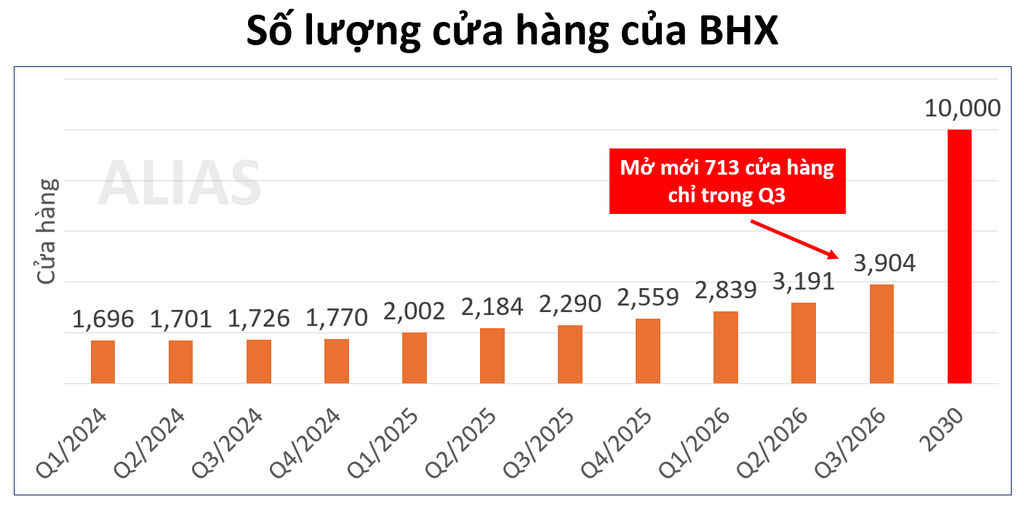
Riêng trong Q3/2026, Bách hóa xanh đã mở mới 713 cửa hàng, bắt đầu mở rộng độ phủ tại khu vực miền Trung và miền Bắc. Ban lãnh đạo cho biết các cửa hàng mở trong năm 2026 đều tạo ra lợi nhuận hoạt động cấp cửa hàng dương sau khi trừ chi phí khấu hao và logistics, cho thấy hiệu quả kinh tế của cửa hàng mới được cải thiện song song với tốc độ mở rộng nhanh.
Dự báo đến 2030, Bách hóa xanh sẽ có khoảng 10.000 – 12.500 cửa hàng để đạt được mục tiêu doanh thu 250.000 tỷ.
3. Dự báo lợi nhuận và khuyến nghị.
Lợi nhuận sau thuế ước tính trong 2026 của MWG sẽ đạt khoảng 11.500 tỷ, tăng 64% so với 2025.
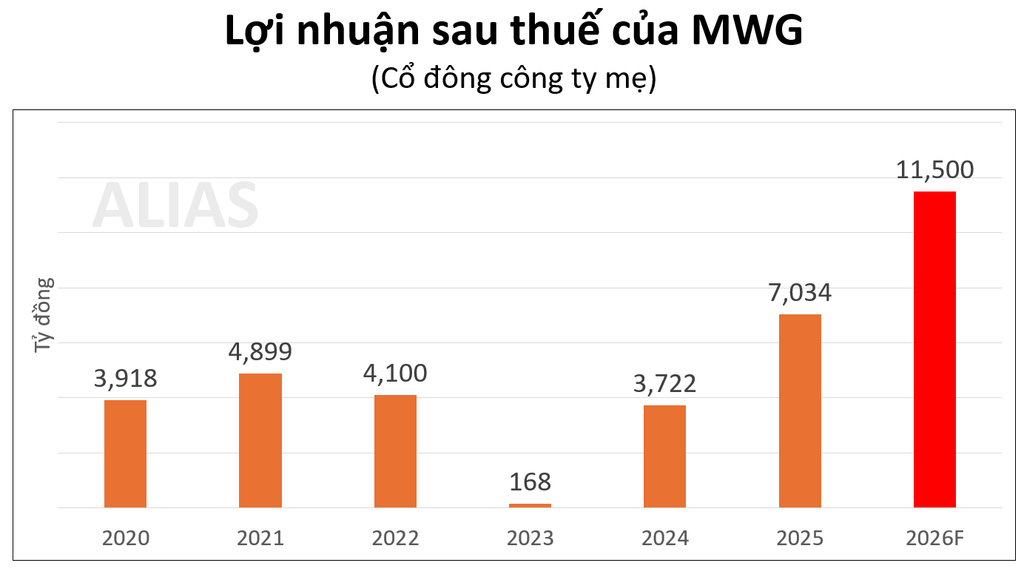
Mặc dù lợi nhuận liên tục lập những đỉnh mới, nhưng giá cổ phiếu hiện tại vẫn đang chỉ ở vùng tương đương năm 2021. Điều này cho thấy thị trường đang tương đối thận trọng với cổ phiếu MWG.
Trong cuối năm 2026, chiến lược tốt nhất với MWG là mua gom sau các nhịp điều chỉnh mạnh. Tuy nhiên, vẫn cần đánh giá thêm triển vọng và khả năng cạnh tranh của Bách hóa xanh tại khu vực kinh doanh mới là miền Trung và miền Bắc.
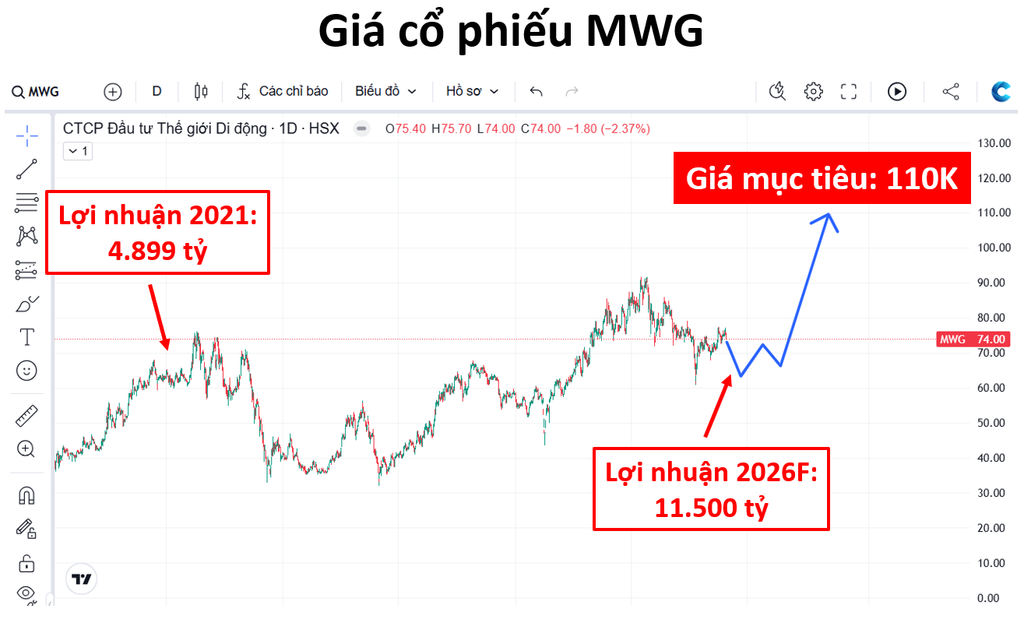
Giá mục tiêu đối với MWG: 100.000 đồng/cp. Mức định giá này được đội ngũ tham khảo thêm từ công ty chứng khoán BSC, VDS, …
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/


About The Author
