HPG – Báo lãi lớn.
1. Báo lãi lớn.
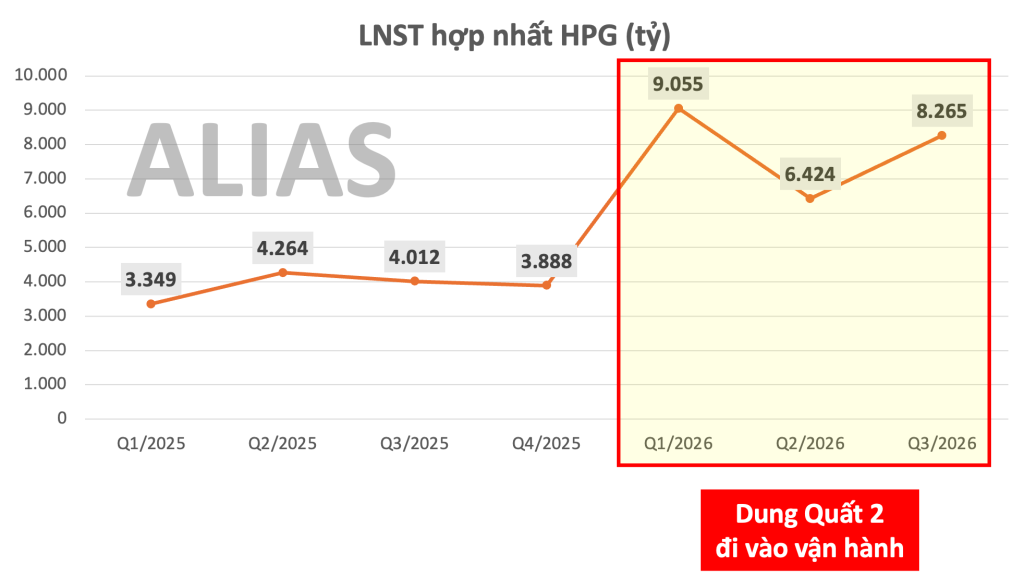
Q3/2026, HPG báo lãi sau thuế 8.265 tỷ đồng, tăng trưởng gấp 2 lần so với cùng kỳ năm 2025. Thực tế, nhà máy Dung Quất 2 đi vào hoạt động từ cuối năm 2025, lợi nhuận 2026 tăng trưởng chỉ là hệ quả tất yếu của mở rộng quy mô.
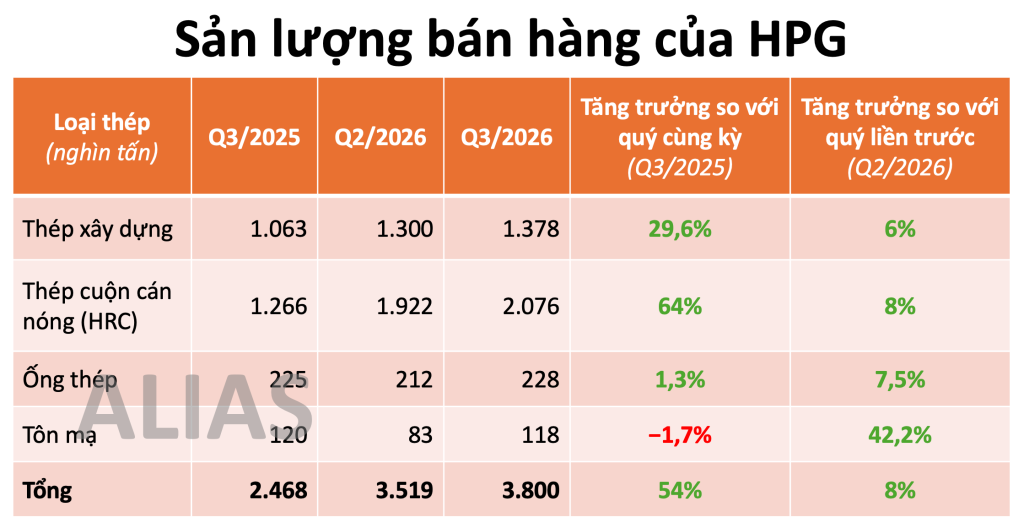
Trong kỳ, HPG đã bán được 3,8 triệu tấn thép, tăng 8% so với quý 2 và tăng 54% so với quý 3/2025. Trong đó, mặt hàng thép cuộn cán nóng (HRC) đóng góp sản lượng lớn nhất, đạt trên 2 triệu tấn trong quý 3, tăng 8% so với quý 2 và 64% so với cùng kỳ năm trước.
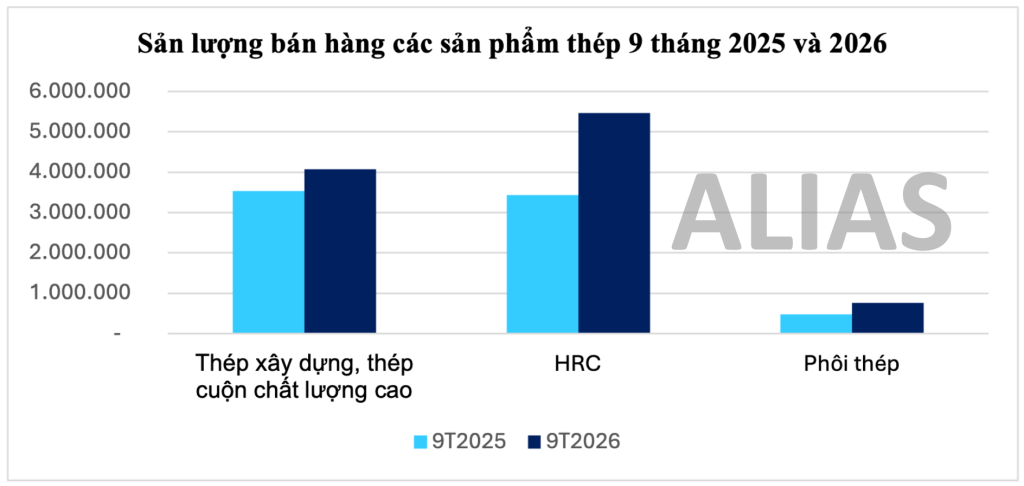
Lũy kế 9 tháng năm 2026, HPG sản xuất 10,7 triệu tấn thép thô, tăng 35% so với 9T/2025. Sản lượng bán đạt 10,3 triệu tấn, tăng 39% so với cùng kỳ năm trước.
Giá thép HRC trong giai đoạn Q3 trung bình khoảng 550 USD/tấn, tăng khoảng 6% so với cùng kỳ nhưng lại giảm khoảng 4% so với Q2/2026 do chịu áp lực cạnh tranh ngắn hạn từ thép giá rẻ của Trung Quốc tràn vào thị trường nội địa trước khi các biện pháp phòng vệ thương mại áp dụng.
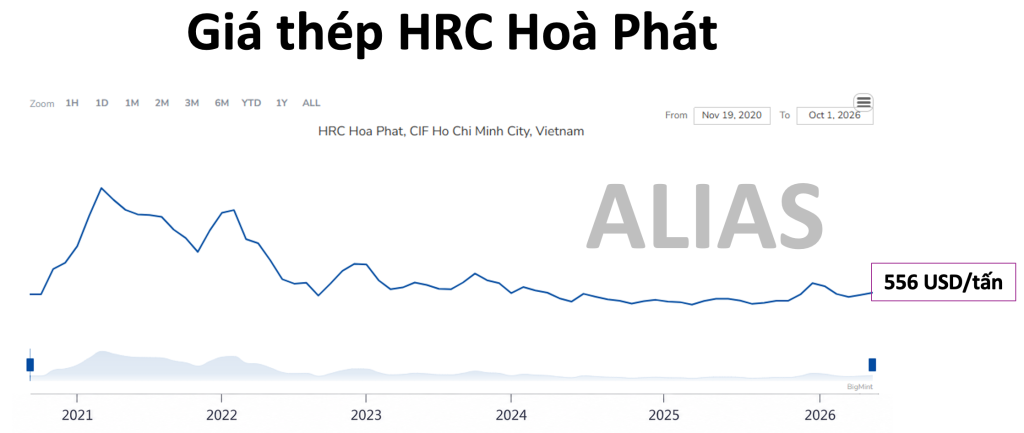
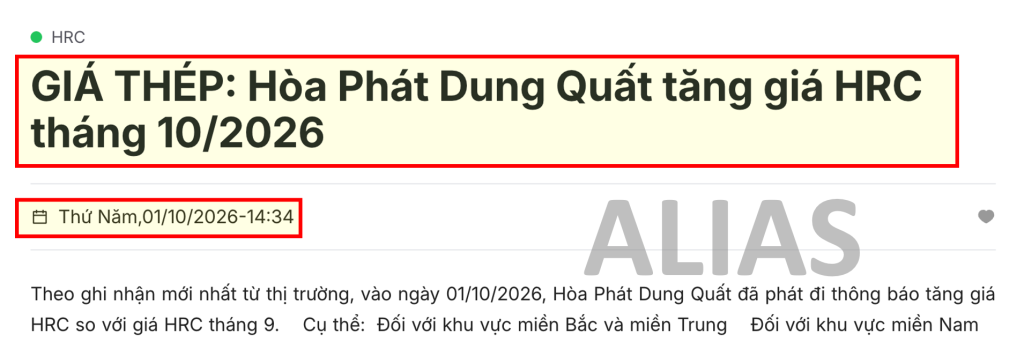
Kể từ tháng 10/2026, HPG đang điều chỉnh tăng giá bán thép HRC, cùng với nhu cầu xây dựng tăng cao trong quý cuối năm, kỳ vọng kết quả kinh doanh Q4 của HPG tiếp tục vượt trội.
2. Khuyến nghị.
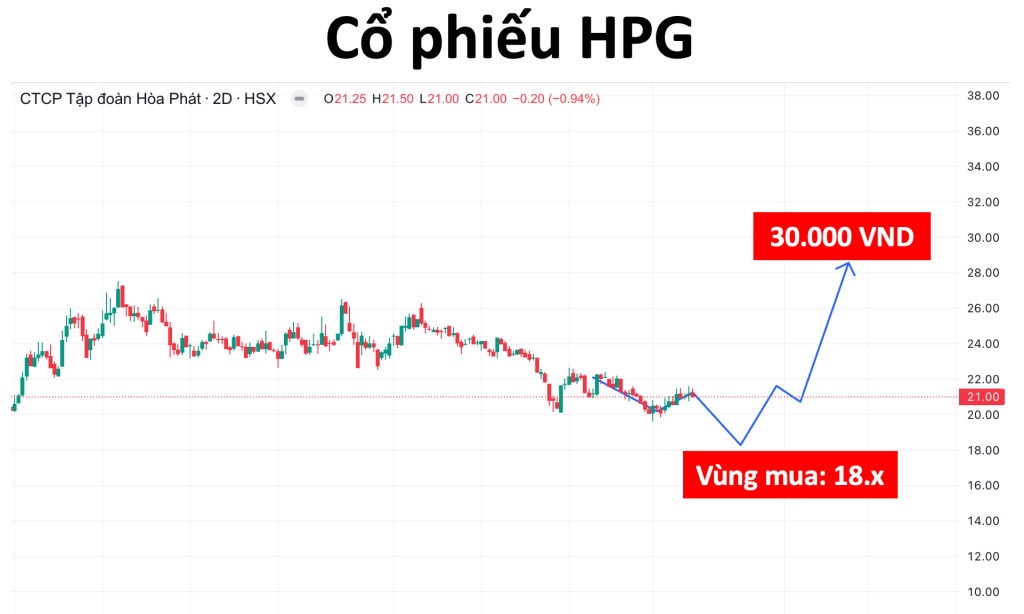
HPG được xem là cổ phiếu minh bạch hàng đầu thị trường, cổ phiếu vẫn tăng trưởng ổn định, điều quan trọng là đi tìm 1 vùng giá đủ tốt. Đội ngũ khuyến nghị mua gom cổ phiếu HPG ở vùng định giá P/B = 1.0, tương ứng vùng giá mua gom 18.000 VND.
Giá mục tiêu 30.000 VND. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán BSI, VDS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/

Phân tích cổ phiếu IMP.
Danh mục đầu tư tuần 5 tháng 10/2026.

TOP cổ phiếu được hưởng lời từ tài sản số.
About The Author
