DHC – Gấp đôi quy mô.
1. Triển khai dự án trọng điểm.
Hoạt động kinh doanh cốt lõi của DHC là sản xuất giấy công nghiệp và bao bì carton, phục vụ nhu cầu đóng gói và vận chuyển hàng hóa của các doanh nghiệp sản xuất, xuất khẩu và logistics.

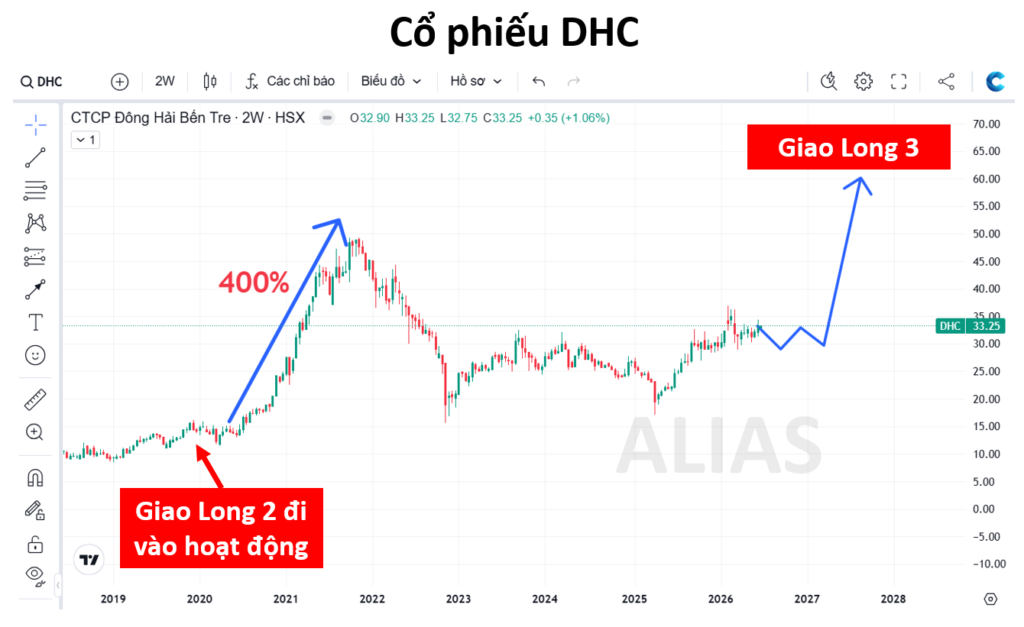
DHC đang vận hành hai nhà máy giấy là Giao Long 1 và Giao Long 2. Cuối năm 2025, doanh nghiệp khởi công thêm nhà máy Giao Long 3 với công suất thiết kế 390.000 tấn/năm, tương đương 140% công suất hiện tại, dự kiến đưa vào vận hành trong Q3/2027.

Theo chia sẻ của ban lãnh đạo tại ĐHĐCĐ 2026, DHC đã ký kết các hợp đồng xây dựng, mua sắm máy móc và thiết bị cho dự án Giao Long 3 với tổng giá trị khoảng 1.605 tỷ, tương đương 71% tổng mức đầu tư dự kiến 2.250 tỷ.

2. Khuyến nghị.
Với kế hoạch mở rộng quy mô sản xuất tăng hơn gấp đôi vào 2027, lợi nhuận của DHC được kỳ vọng sẽ tăng trưởng mạnh trong những năm tới, từ đó tác động tích cực đến giá cổ phiếu. DHC là doanh nghiệp có nền tảng cơ bản tốt, dù đang triển khai dự án Giao Long 3 nhưng vẫn duy trì chi trả cổ tức tiền mặt đều đặn. Khi dự án hoàn thành và bắt đầu đóng góp lợi nhuận, doanh nghiệp sẽ nâng cao mức chi trả cổ tức cao hơn cho cổ đông.
Giá mục tiêu đối với DHC: 45.000 đồng/cp (Đây là mức định giá trong 12 tháng tới, chưa phản ánh kỳ vọng của dự án nhà máy giấy Giao Long 3). Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán BSC, …
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/

POW – Cổ phiếu ngành điện duy nhất trong VN30.

CTD – Khi ông trùm xây dựng thức giấc.
BVS – BVH chấp thuận bơm vốn.
About The Author
