VNM – Chiến lược đầu tư phù hợp.
1. Lợi nhuận ổn định bất chấp giá nguyên liệu tăng.
Từ cuối 2025, giá sữa bột đầu vào đã tăng trung bình khoảng 30%. Điều này sẽ gây ảnh hưởng đến biên lợi nhuận của VNM.
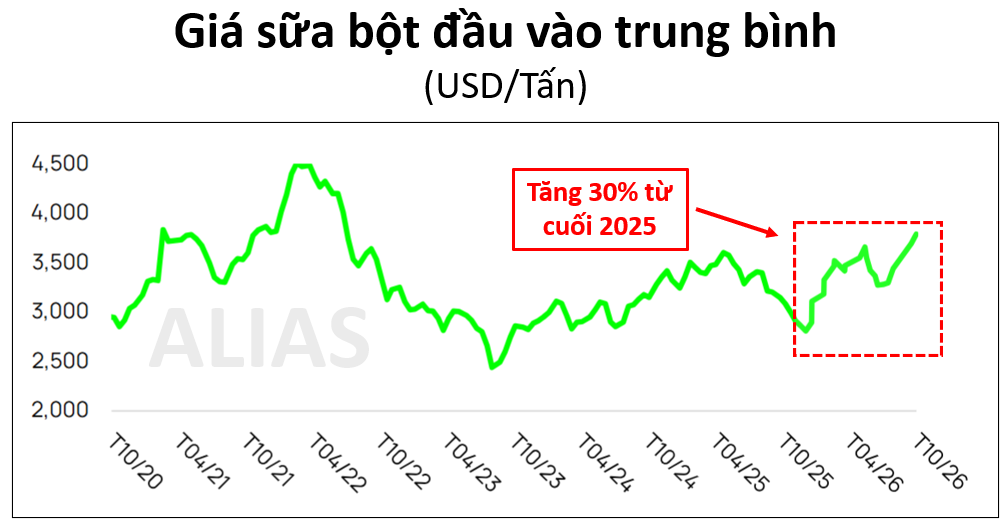
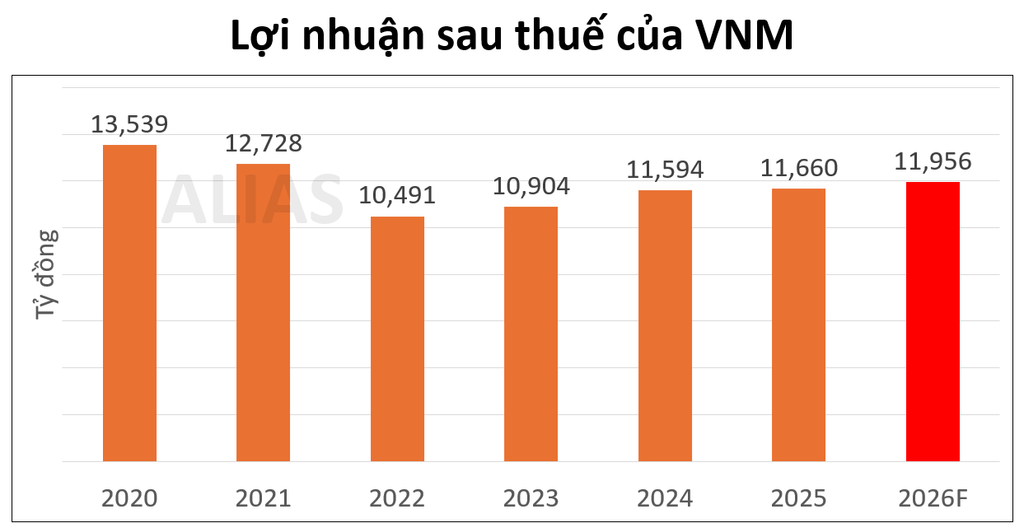
Nhờ quản trị chi phí hiệu quả và chủ động ký hợp đồng mua sữa bột đầu vào từ trước, lợi nhuận ước tính năm 2026 của VNM vẫn duy trì ổn định và tăng nhẹ so với năm 2025.
2. Chiến lược đầu tư.
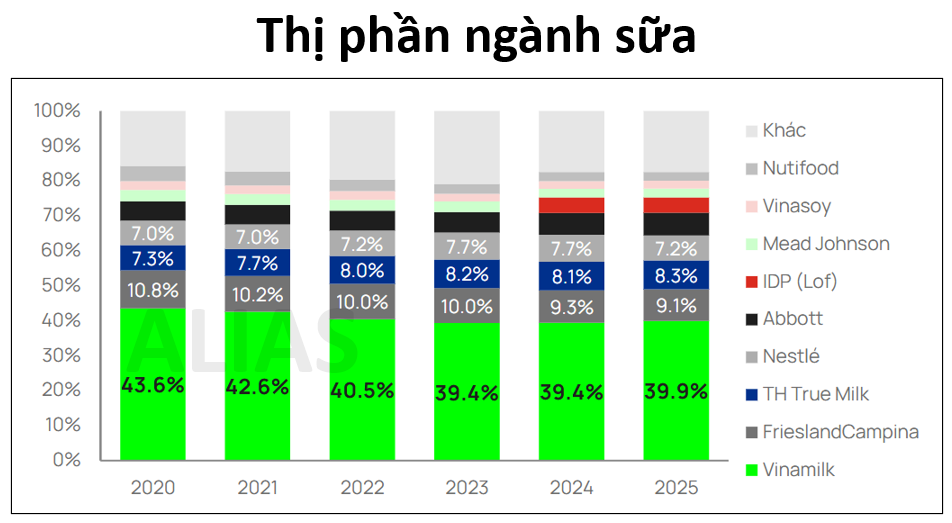
Áp lực cạnh tranh gay gắt khiến thị phần của VNM liên tục suy giảm trong nhiều năm. Từ năm 2022 đến nay, thị phần chỉ duy trì quanh mức 40%. Kịch bản tích cực nhất là trong các năm tiếp theo VNM không bị mất thêm thị phần vào tay đối thủ.
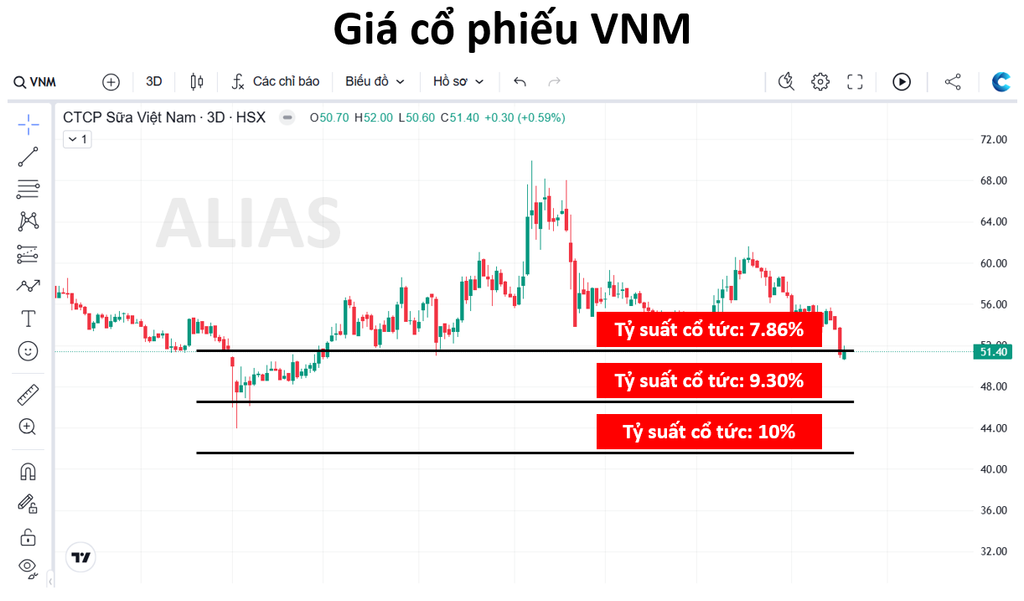
Mặc dù không còn duy trì tốc độ tăng trưởng cao do thị trường dần bão hòa và thị phần chững lại, nhưng VNM vẫn là doanh nghiệp có dòng tiền và lợi nhuận ổn định. Trong 10 năm qua, mức cổ tức tiền mặt bình quân mỗi năm mà doanh nghiệp trả cho cổ đông khoảng 4.300 đồng/cổ phiếu.
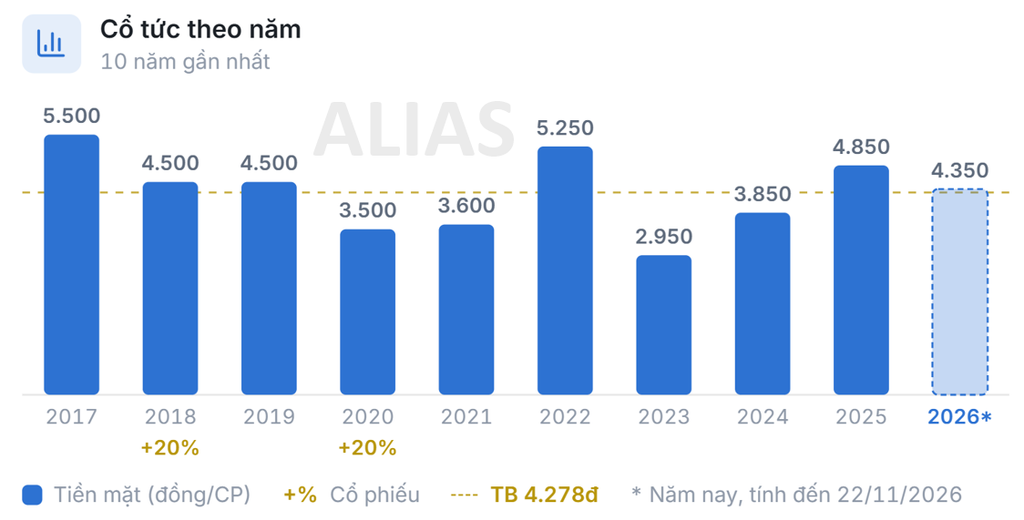
Đối với những doanh nghiệp đã bước qua chu kỳ tăng trưởng, nhà đầu tư khó có thể kỳ vọng giá cổ phiếu tăng mạnh trong dài hạn. Do đó, chiến lược phù hợp với VNM là mua gom tại các vùng giá thấp để tối ưu tỷ suất cổ tức. Cổ phiếu VNM hiện chỉ phù hợp với những nhà đầu tư ưu tiên dòng tiền ổn định từ cổ tức và không quá quan tâm đến biến động giá cổ phiếu.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/

DGW – Cổ phiếu khỏe hơn thị trường.

Top những doanh nghiệp mở rộng quy mô.

KDC – Sự trở lại của ông vua bánh kẹo.
About The Author
