DBC – Giá heo hơi chạm đáy.
1. Giá heo hơi chạm đáy.
Q3/2026, DBC ghi nhận doanh thu thuần đạt 5.138 tỷ đồng, tăng 37,4% so với cùng kỳ năm. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 200 tỷ đồng, giảm 41,6% so với cùng kỳ.
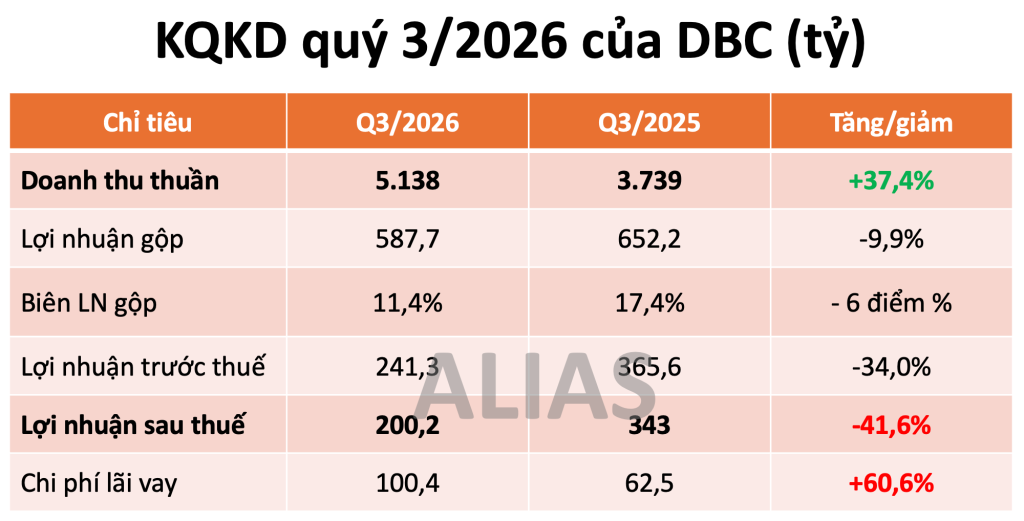
Nguyên nhân chủ yếu đến từ sự suy yếu của mảng chăn nuôi heo trong bối cảnh giá heo hơi giảm mạnh, chi phí thức ăn chăn nuôi tăng. Tính tới thời điểm cuối T10/2026, giá heo hơi chỉ dao động trong khoảng từ 45 – 48.000 VND/kg. Tuy nhiên, Q3 thường là giai đoạn thị trường heo hơi chững lại, chịu áp lực giảm do thời tiết nắng nóng, sức ăn giảm.
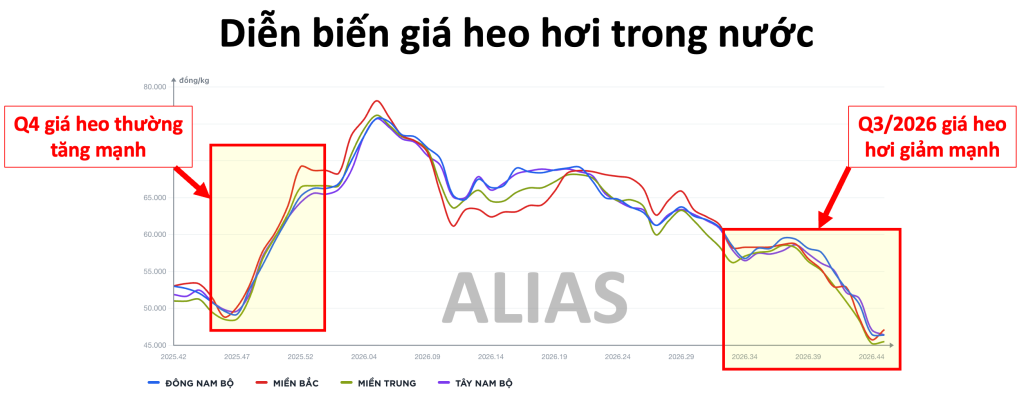
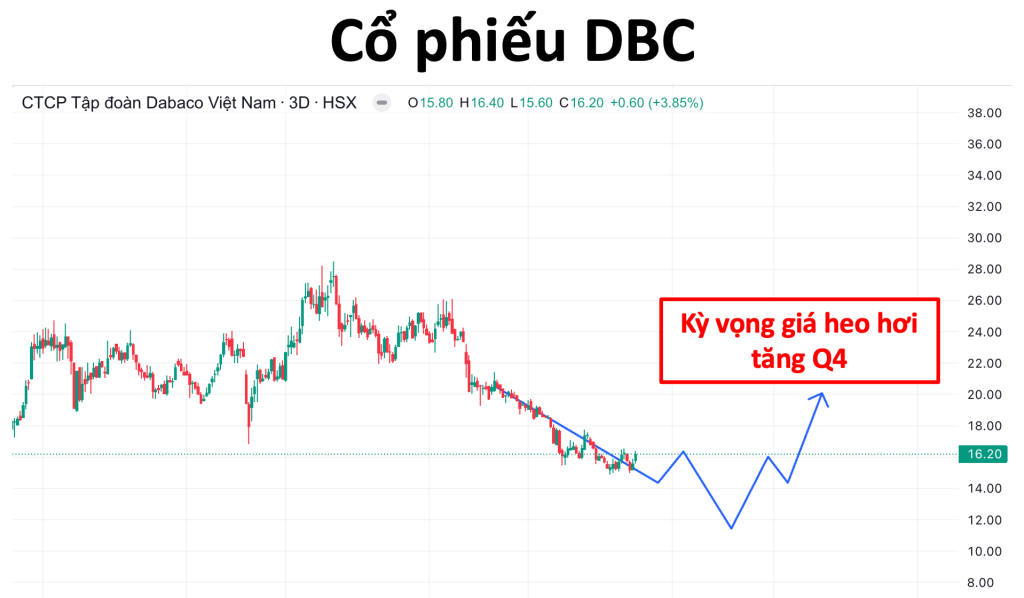
Lịch sử nhiều năm đã chứng minh sức mua bắt đầu nhích lên từ đầu Q4, giá heo thường có xu hướng tăng nhiệt vào các tháng cuối năm do nhu cầu chế biến thực phẩm tiêu thụ Tết tăng mạnh.
2. Kế hoạch mở rộng quy mô.
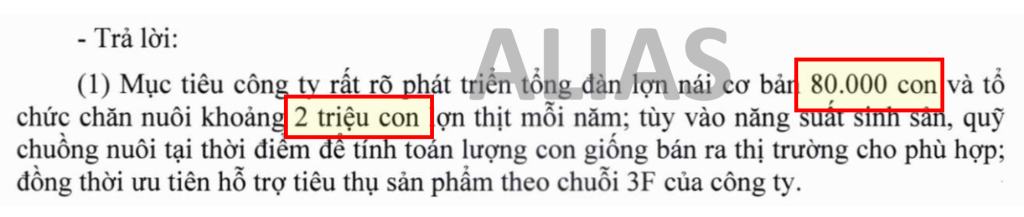
DBC đang có kế hoạch nâng quy mô đàn nái từ khoảng 60.000 con lên 80.000 con trước năm 2028, nâng sản lượng heo thương phẩm lên khoảng 2 triệu con/năm, so với mức 1,4 triệu con hiện tại.
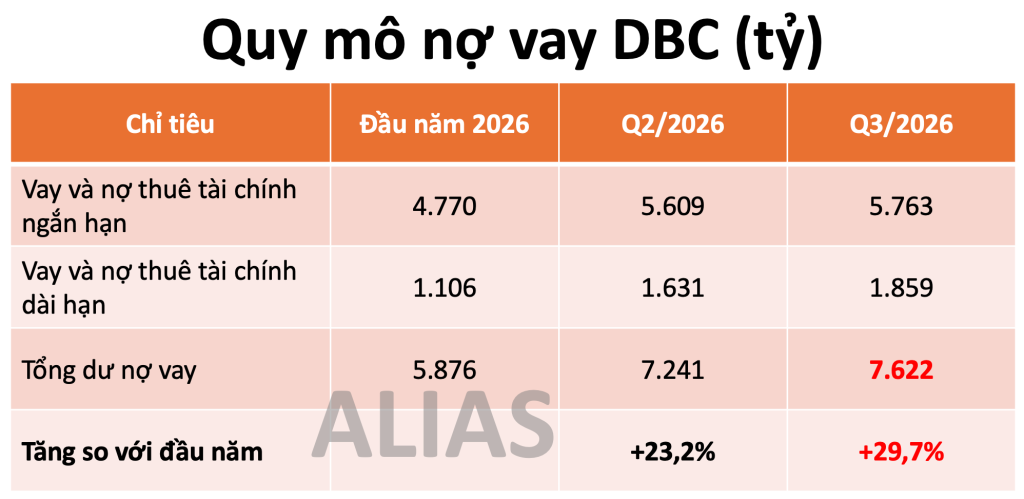
Đây cũng là nguyên nhân doanh nghiệp buộc phải tăng cường quy mô vay nợ bất chấp lãi suất cao. Tại cuối Q3/2026, tổng dư nợ vay và nợ thuê tài chính đạt khoảng 7.622 tỷ đồng, tăng gần 30% so với đầu năm, từ đó khiến chi phí lãi vay gia tăng bào mòn lợi nhuận.
3. Hưởng lợi BĐS Bắc Ninh.
Từ ngày 20/9/2026, tỉnh Bắc Ninh chính thức chuyển thành thành phố Bắc Ninh trực thuộc Trung ương. Điều này sẽ giúp cho Bắc Ninh có quyền tự chủ lớn hơn về ngân sách và quy hoạch, được ưu tiên đầu tư hạ tầng, từ đó thu hút thêm vốn FDI nhiều hơn và thúc đẩy đô thị hóa.
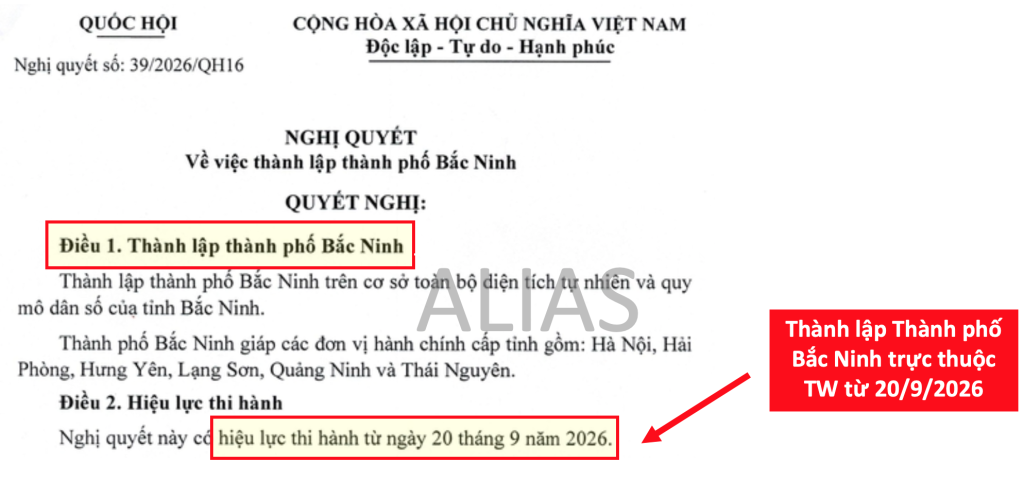
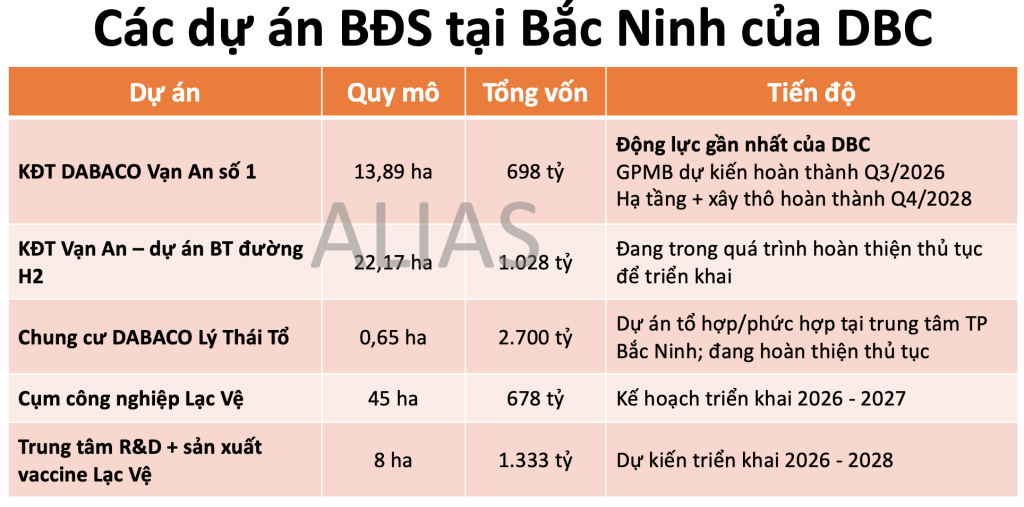
DBC là một trong những doanh nghiệp được hưởng lợi nhiều nhất khi Bắc Ninh được lên thành phố trực thuộc TW nhờ sở hữu loạt dự án BĐS tại Bắc Ninh với tổng quy mô khoảng 90 ha. Ngoài ra, gần đây có rất nhiều tập đoàn BĐS lớn như Vingroup, Phú Mỹ Hưng… đổ xô triển khai các dự án quy mô lớn tại Bắc Ninh, điều này cho thấy sức nóng và tiềm năng rất lớn của BĐS Bắc Ninh trong tương lai.
4. Khuyến nghị.
Q3/2026, lợi nhuận của DBC suy giảm chủ yếu do giá heo hơi lao dốc, tuy nhiên dự báo giá heo hơi sẽ trở lại xu hướng tăng trong Q4, đặc biệt là thời điểm cận Tết, kỳ vọng KQKD Q4 của DBC sẽ tiến triển tích cực hơn.
Tuy nhiên, điểm trừ với DBC là NĐT vẫn còn quan ngại về cơ cấu cổ đông, NĐT nếu có tham gia thì nên chờ đợi ở vùng giá quanh mệnh để hạn chế rủi ro bị pha loãng.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/

MWG – 2 game IPO.

D2D – Chuyển mình với đặc khu kinh tế.

Tại sao các cổ phiếu ngành dược trên thế giới nhận được nhiều sự quan tâm của các NĐT.
About The Author
