POW – Phân tích BCTC Q3/2026
1. Lãi x2 cùng kỳ.
Nhơn Trạch 3&4 đi vào vận hành giúp POW tăng công suất. Lợi nhuận 2026 của POW tăng trưởng đột biến là hệ quả tất yếu sau quá trình mở rộng quy mô. Q3/2026, POW ghi nhận lợi nhuận sau thuế đạt hơn 2.073 tỷ đồng, tăng gấp 2 lần so với cùng kỳ.
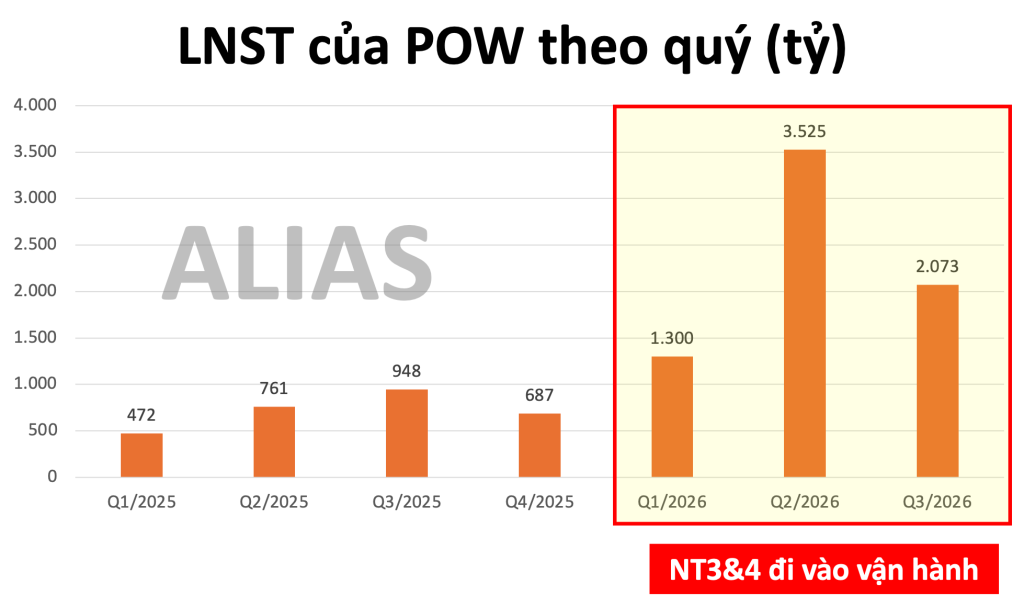
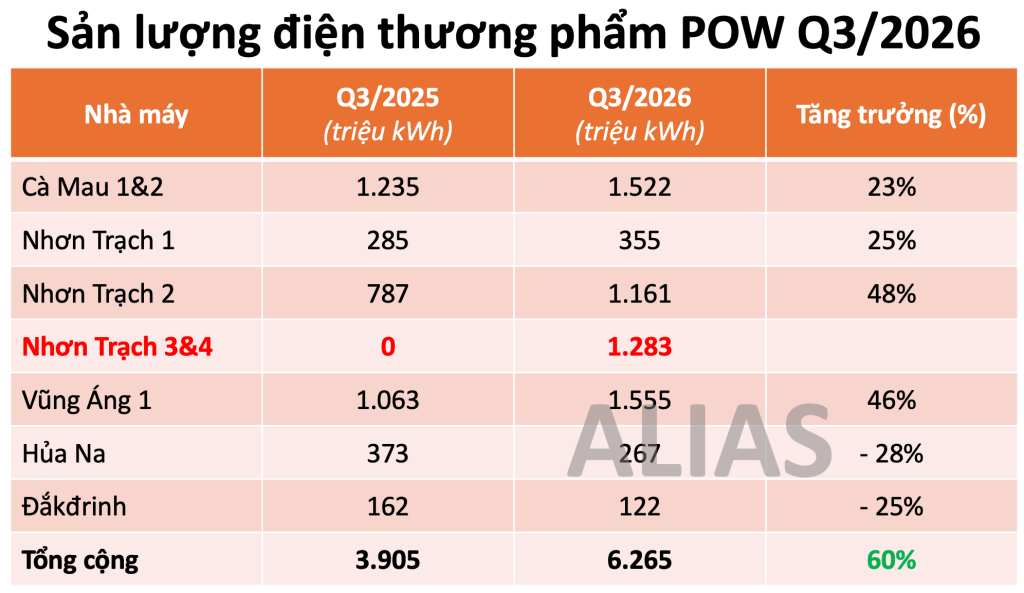
Tổng sản lượng điện thương phẩm Q3 đạt 6.265 triệu kWh, tăng 60% so với cùng kỳ. Động lực chính đến từ Nhơn Trạch 3&4 đóng góp 1.283 triệu kWh sản lượng thương phẩm, cùng mức tăng trưởng tích cực tại các nhà máy điện khí và điện than hiện hữu.
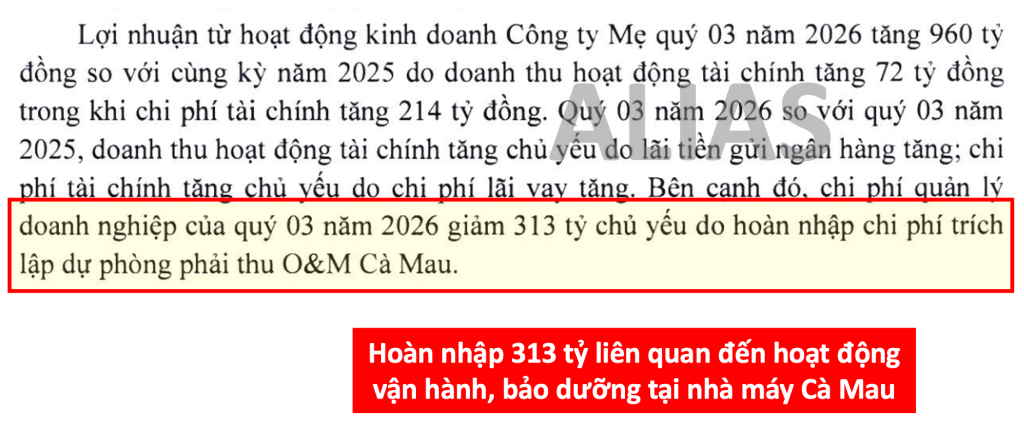
Ngoài ra, trong kỳ POW ghi nhận hoàn nhập dự phòng phải thu liên quan đến hoạt động vận hành, bảo dưỡng tại Cà Mau khoảng 313 tỷ đồng.
2. Tại sao cổ khó tăng?
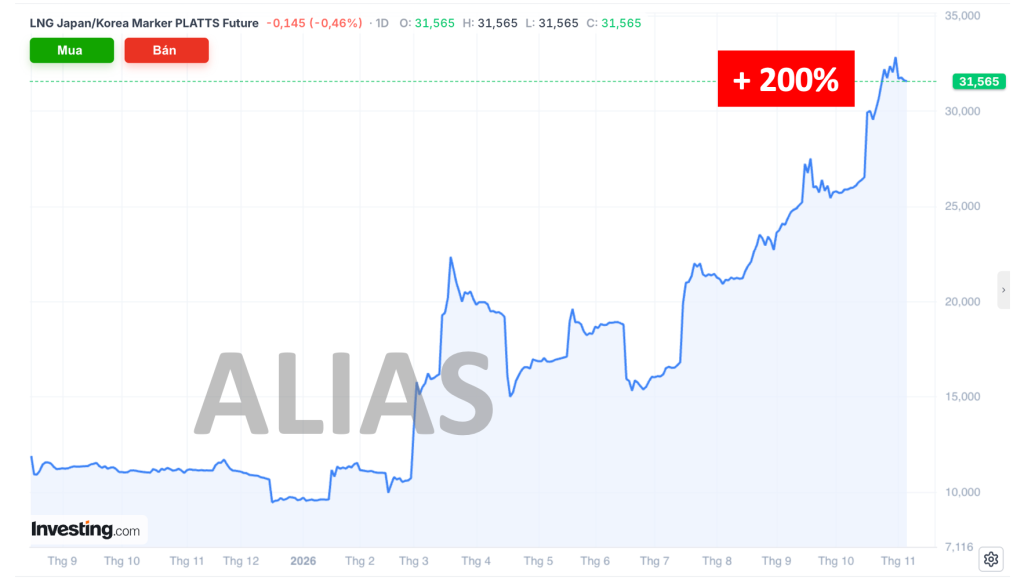
Giá khí LNG đã tăng 200% tính từ đầu năm do căng thẳng địa chính trị kéo dài, khiến POW chịu áp lực về chi phí nhiên liệu đầu vào và NĐT cũng quan ngại tác động tiêu cực đến kết quả kinh doanh.
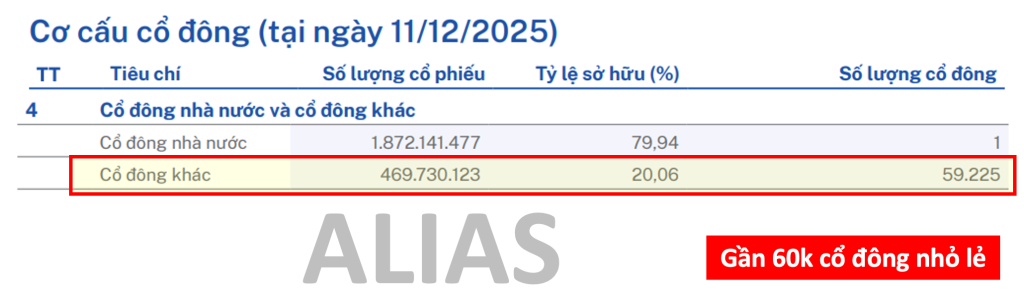
Ngoài ra, POW là doanh nghiệp có lượng cổ đông cao TOP 10 thị trường. Từ đó, cổ phiếu sẽ khó có diễn biến sôi động trong những giai đoạn bối cảnh vĩ mô phức tạp và mặt bằng lãi suất neo cao.
3. Khuyến nghị.
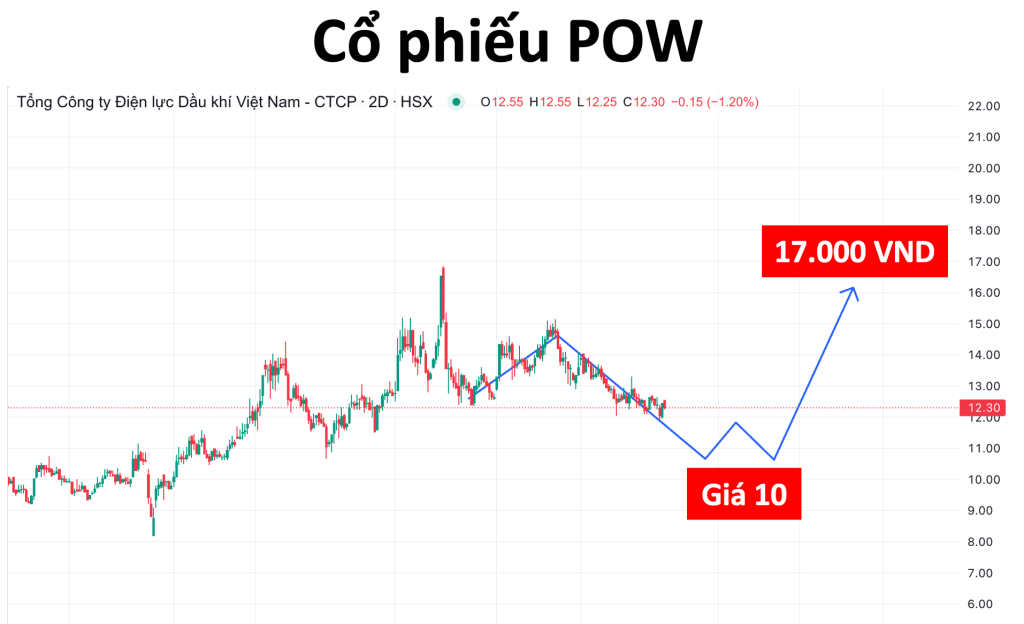
Nhơn Trạch 3,4 đi vào hoạt động ổn định giúp lợi nhuận POW tăng trưởng đột biến. Định giá POW hấp dẫn, hoạt động kinh doanh ổn định. NĐT có thể cân nhắc mua gom trong thời gian tới khi cổ phiếu rung lắc về vùng giá quanh mệnh với mục tiêu nắm giữ 6 tháng – 1 năm. Giá mục tiêu: 18.000 VND/cổ phiếu.
Khi thị trường chung ổn định trở lại, bối cảnh vĩ mô thuận lợi hơn, việc POW vượt đỉnh chỉ là hệ quả tất yếu sau quá trình mở rộng quy mô.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/

HVH – Nhà thầu ruột của Vingroup.

NT2 – Tăng trưởng mạnh so với mức nền thấp.

CTD – Lấn sân sang mảng BĐS.
About The Author
