Phân tích BCTC Q3/2026 của VCI.
1. Cập nhật KQKD Q3/2025.
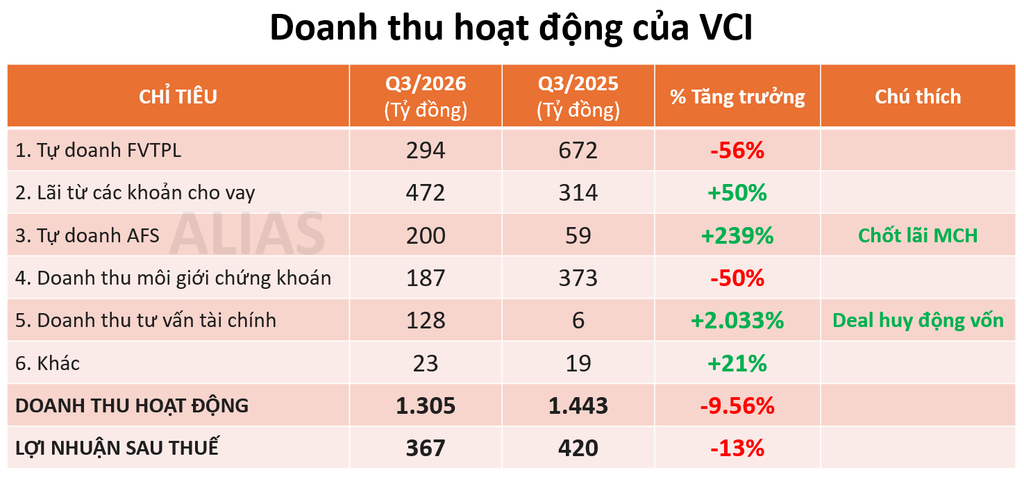
Do thị trường kém tích cực, doanh thu từ tự doanh FVTPL và môi giới chứng khoán của VCI đều giảm hơn 50%. Tuy nhiên, đà suy giảm được bù đắp lại nhờ lãi từ cho vay, tự doanh AFS và tư vấn tài chính tăng mạnh. Sau khi cộng trừ các khoản thu nhập và chi phí khác, lợi nhuận sau thuế của VCI đạt 367 tỷ, giảm nhẹ khoảng 13% so với cùng kỳ.
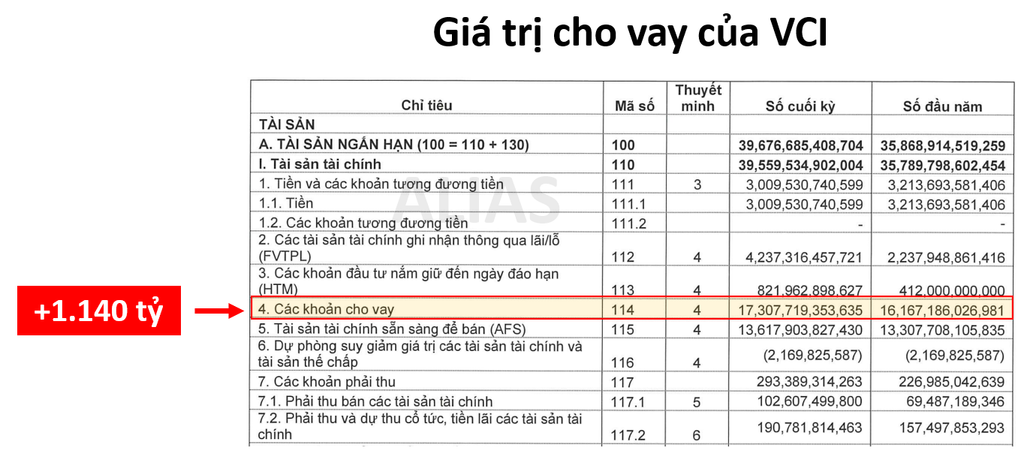
Quy mô cho vay của VCI tại cuối Q3/2026 đạt 17.307 tỷ, tăng 1.140 tỷ (+7%) so với đầu năm.
2. Danh mục tự doanh cổ phiếu.
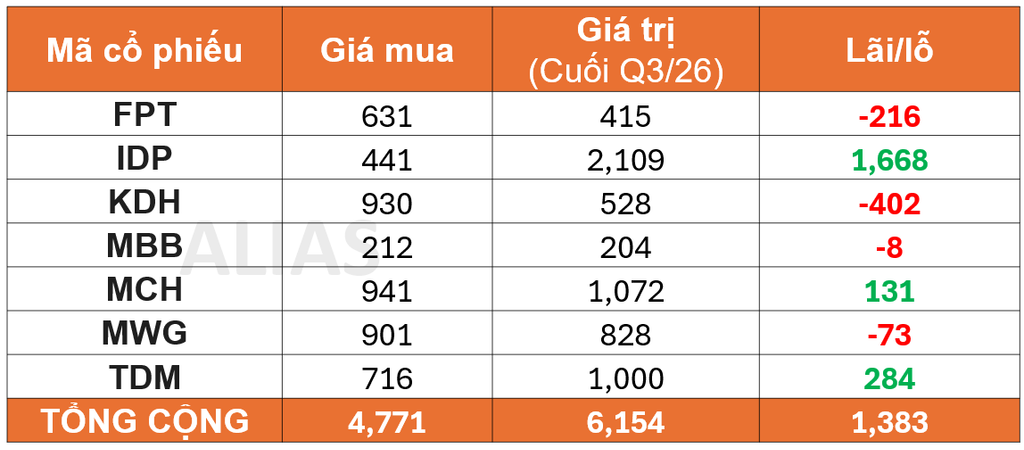
Danh mục tự doanh AFS của VCI đang lãi khoảng 1.383 tỷ. Trong đó cổ phiếu đang lãi lớn nhất là IDP, TDM và MCH. Ngược lại, KDH và FPT lại là các cổ phiếu lỗ nhiều nhất. Tuy nhiên, danh mục tự doanh của các công ty chứng khoán đôi khi chỉ mang tính chất tham khỏa, bởi trong nhiều trường hợp đây chỉ là deal với các cá nhân hoặc doanh nghiệp. Do đó, cần xem xét bản chất từng khoản đầu tư trước khi đánh giá hiệu quả tự doanh của VCI.
3. Khuyến nghị.
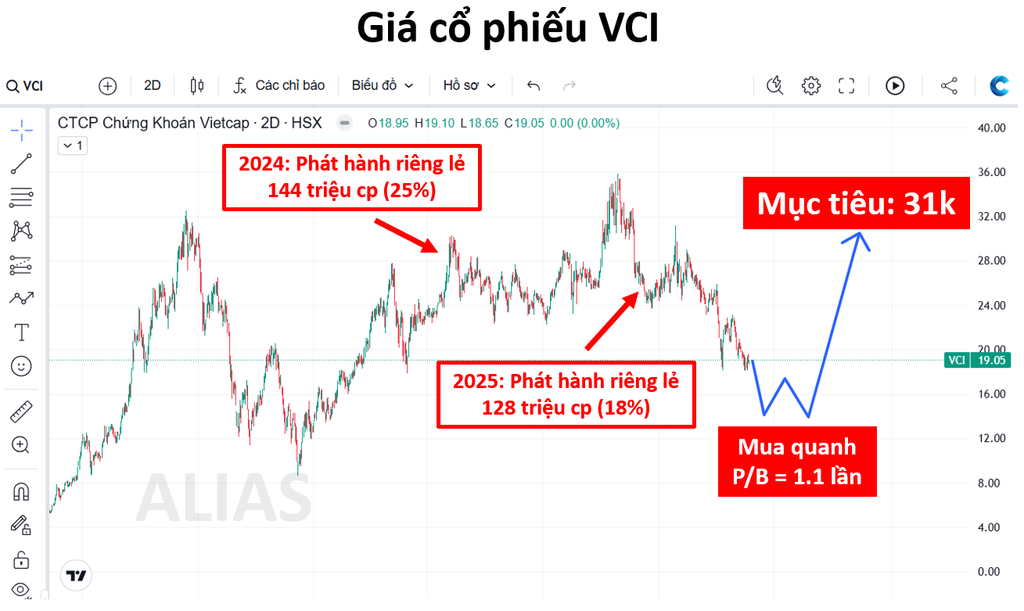
VCI là công ty chứng khoán lớn, có lợi thế cạnh tranh và trả cổ tức bằng tiền đều đặn cho cổ đông. Bên cạnh đó, mức độ pha loãng của VCI thấp hơn nhiều so với các doanh nghiệp cùng ngành, giúp hạn chế ảnh hưởng đến lợi ích của cổ đông thiểu số. NĐT có thể chờ mua VCI vùng định giá P/B = 1 – 1.1 lần.
Giá mục tiêu đối với VCI: 31.000 đồng/cp. Mức định giá này được đội ngũ tham khảo thêm từ công ty chứng khoán DSC.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu

MFS – Dự kiến chuyển Mobifone về bộ công an quản lý.
Danh mục đầu tư tuần 2 tháng 9/2026.

DGC – Bao giờ hồi sinh
About The Author
