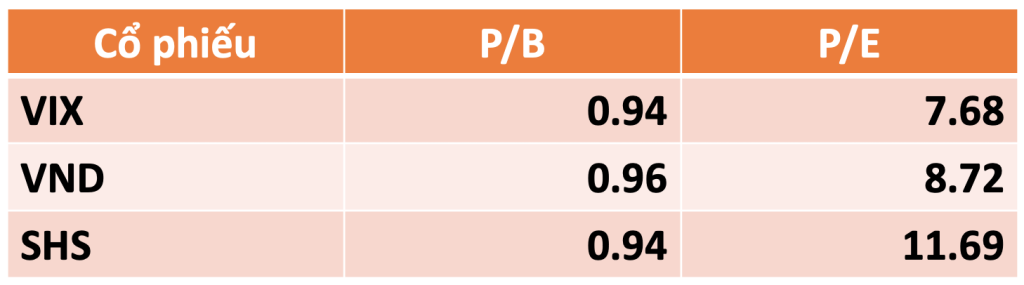
So sánh VIX, VND và SHS.
Trong nhóm VIX, VND và SHS, cả 3 hiện đều đang giao dịch ở vùng định giá tương đối thấp so với mặt bằng chung của ngành. Tuy nhiên, mức định giá thấp không đồng nghĩa với việc cổ phiếu sẽ sớm tăng giá. Thực tế cho thấy những doanh nghiệp có P/B thấp nhất đôi khi lại có diễn biến giá kém nhất do thị trường đã phản ánh trước những rủi ro bị pha loãng.
1. VIX.
Trong vài năm gần đây, VIX liên tục thực hiện các đợt tăng vốn quy mô lớn. Việc phát hành thêm cổ phiếu giúp quy mô vốn chủ sở hữu tăng nhanh, nhưng đồng thời cũng làm lượng cung cổ phiếu trên thị trường tăng mạnh.
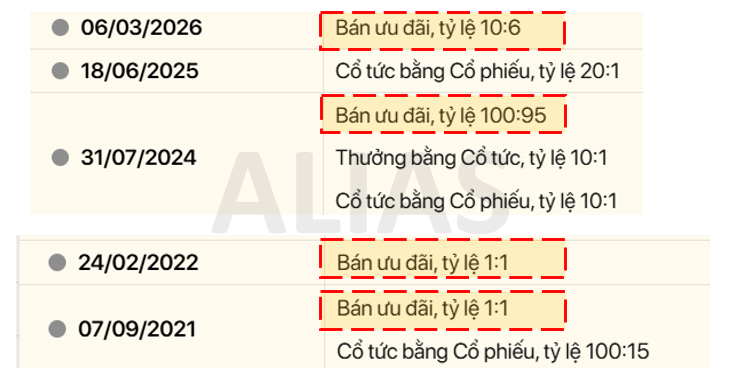
Khi lượng cổ phiếu tăng nhanh, doanh nghiệp phải tăng trưởng lợi nhuận tương ứng để tránh pha loãng giá trị mỗi cổ phần.
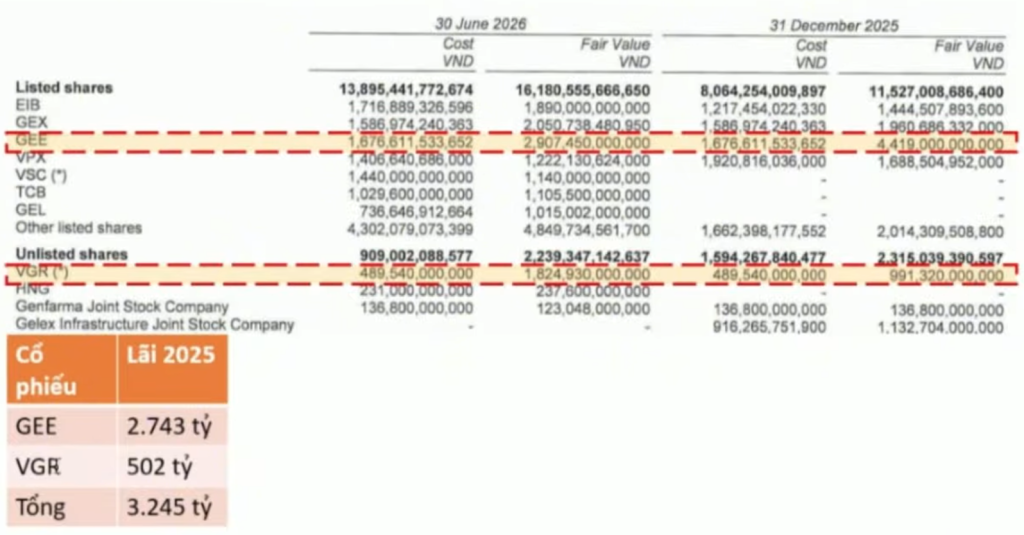
Năm 2025, VIX lãi trước thuế 6.717 tỷ đồng, trong đó khoảng 3.245 tỷ đồng đến từ các khoản đầu tư như GEE và VGR. Tuy nhiên, đây chủ yếu là lợi nhuận từ tự doanh/đánh giá lại tài sản, chưa đủ bền vững như lợi nhuận từ hoạt động cốt lõi. Với các khoản đầu tư thanh khoản thấp, lợi nhuận ghi nhận trên sổ sách cũng không đồng nghĩa với dòng tiền thực thu về.
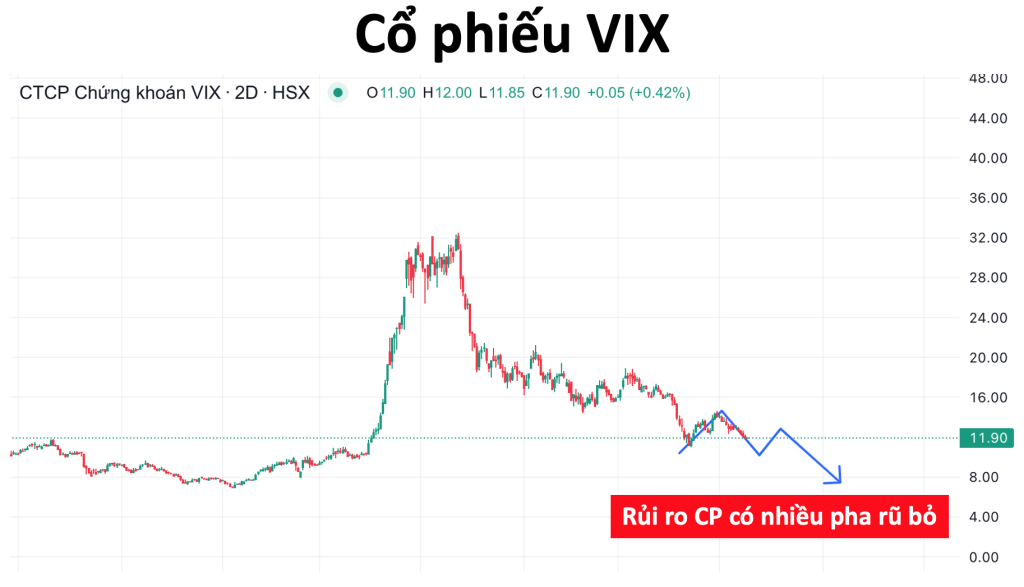
Sau khi doanh nghiệp hoàn tất các đợt tăng vốn, động lực từ kỳ vọng trước tăng vốn cũng suy giảm. Vì vậy, ở vùng giá hiện tại, VIX phù hợp hơn với chiến lược theo dõi và chờ những nhịp hồi phục để cơ cấu tỷ trọng, thay vì kỳ vọng một chu kỳ tăng mạnh như trong quá khứ.
2. VND.
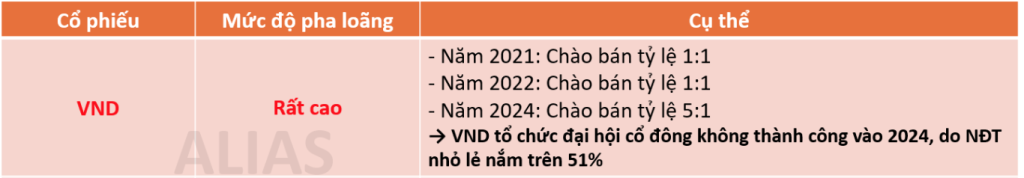
VND hiện có P/B khoảng 0,96 lần và P/E khoảng 8,72 lần, thuộc nhóm định giá thấp trong ngành chứng khoán. Tuy nhiên, vấn đề của VND nằm ở lượng cung lớn của cổ phiếu. Trong quá khứ, VND đã nhiều lần thực hiện các đợt phát hành tăng vốn, mức độ tăng số lượng cổ phiếu lưu hành tương đương VIX.
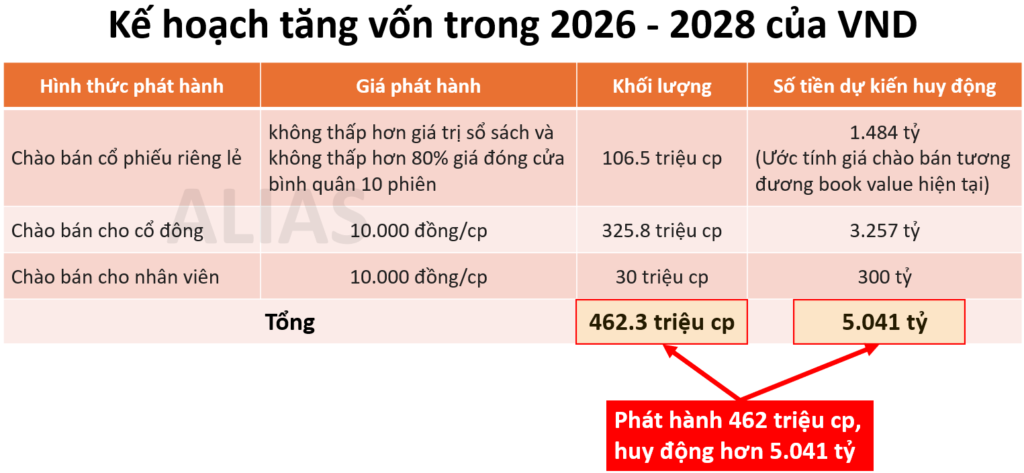
Trong giai đoạn 2026 – 2028, VND sẽ tiếp tục phát hành 462 triệu cổ phiếu, dự kiến huy động hơn 5.000 tỷ. Đây là yếu tố khiến thị trường phải đặt câu hỏi: nguồn cung mới sẽ được hấp thụ bởi dòng tiền nào?
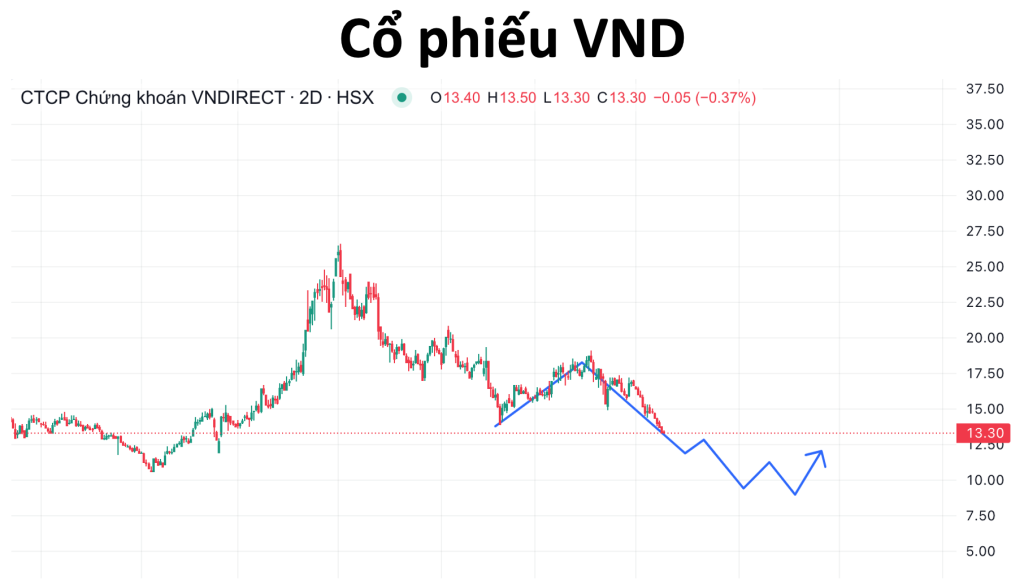
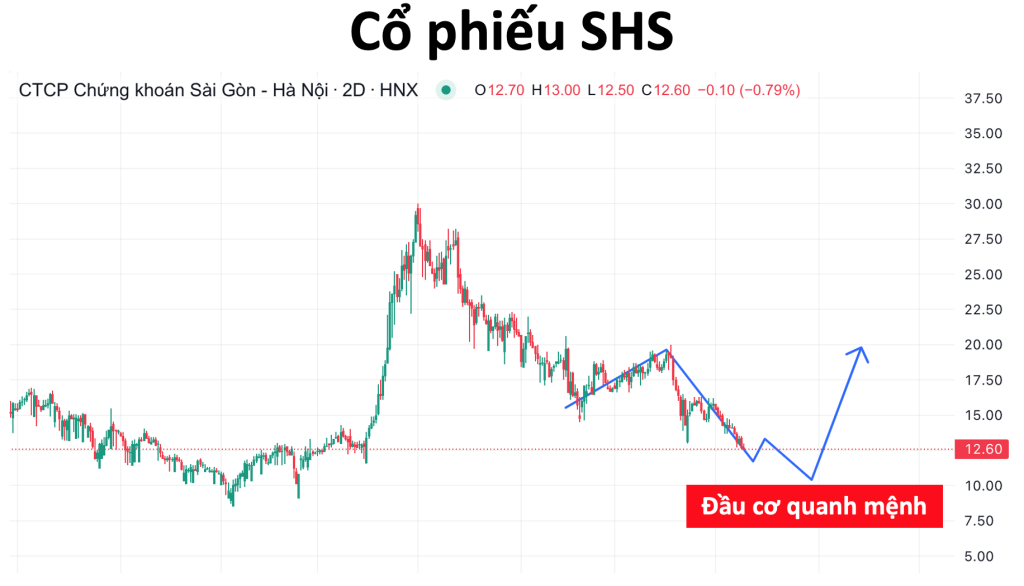
Để giảm thiểu tối đa rủi ro bị pha loãng, NĐT nếu có muốn đầu cơ cổ phiếu VND nên chờ cổ phiếu chiết khấu sâu về vùng giá quanh mệnh.
Trong ngắn hạn, cổ phiếu vẫn có thể xuất hiện các nhịp hồi phục nếu dòng tiền đầu cơ quay trở lại nhóm chứng khoán. Tuy nhiên, để hình thành một xu hướng tăng bền vững, cần đồng thời xuất hiện 3 yếu tố:
- Thứ nhất, thị trường chung cải thiện.
- Thứ hai, hoạt động kinh doanh của VND tiếp tục tăng trưởng.
- Thứ ba, nguồn cung cổ phiếu mới được hấp thụ tốt bởi thị trường.
3. SHS.
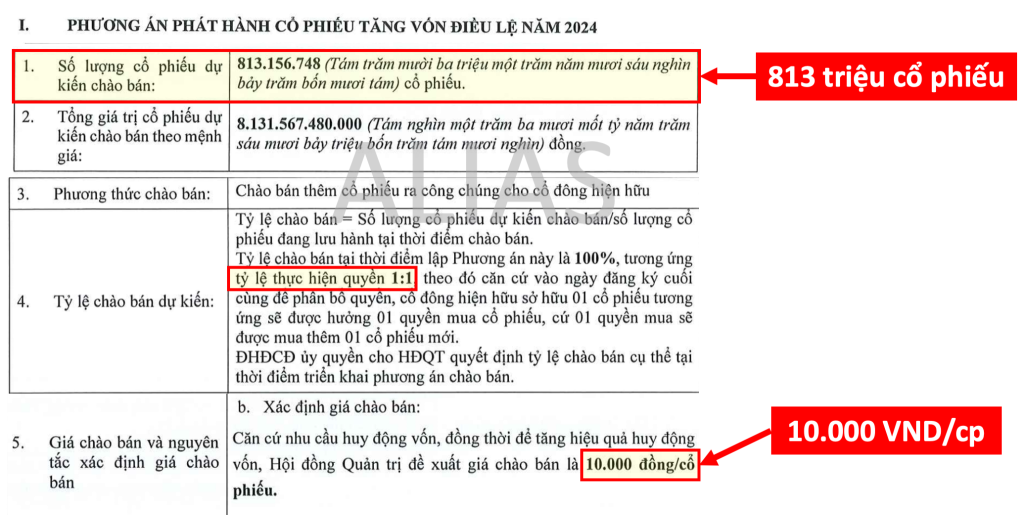
Năm 2024, SHS từng có kế hoạch phát hành kỷ lục 813 triệu cổ phiếu, tương đương tỷ lệ 1:1 với giá phát hành 10.000 đồng/cổ phiếu. Tuy nhiên, kế hoạch này chưa được thực hiện do gặp phải sự kiện thuế quan năm 2025.
Đội ngũ đánh giá SHS vẫn sẽ tìm 1 thời điểm thuận lợi để khởi động lại kế hoạch chào bán tăng vốn. Đây là 1 động lực tiềm ẩn để đầu cơ cổ phiếu SHS. Vấn đề còn lại chỉ là tính thời điểm.
Khác với VIX hay VND đã trải qua nhiều đợt tăng vốn, SHS vẫn chưa thực hiện được kế hoạch tăng vốn quy mô lớn. Vì vậy, nếu thị trường ổn định trở lại, lãi suất hạ nhiệt và thanh khoản cải thiện, SHS có thể trở thành một trong những cổ phiếu chứng khoán thu hút được dòng tiền đầu cơ.
Video phân tích chi tiết:
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/

VCI – Hưởng lợi khi nâng hạng thị trường.

So sánh cổ phiếu chứng khoán.

VND – Trung Nam có đủ khả năng trả nợ ?
About The Author
