HVN – Khi nào bắt đáy?
1. Lợi nhuận giảm mạnh do đâu?
Q2/2026, HVN ghi nhận lỗ sau thuế 660 tỷ đồng, dù doanh thu vẫn tăng 37% so với cùng kỳ năm 2025. Đây cũng là quý đầu tiên HVN báo lỗ kể từ năm 2024.
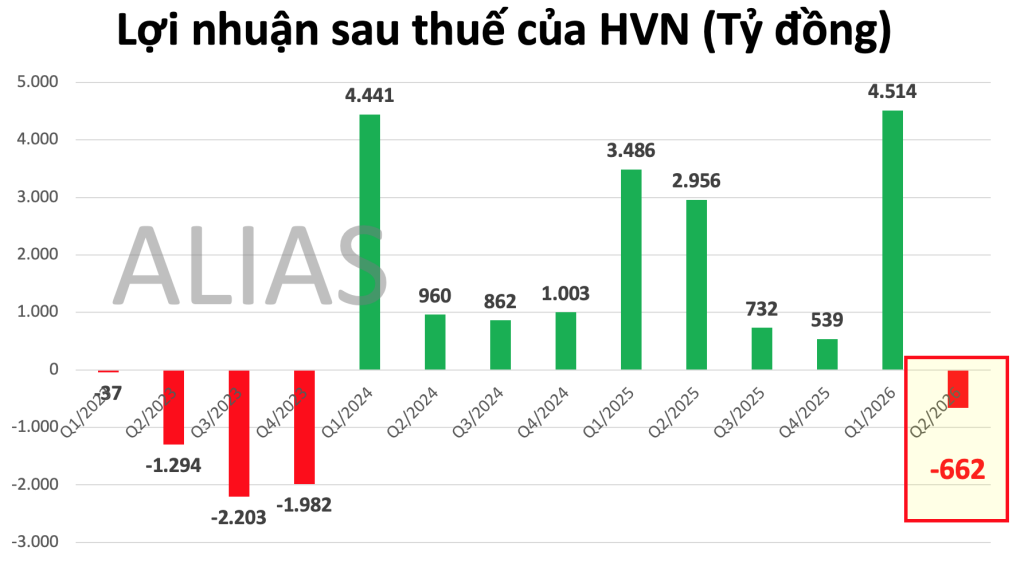
Nguyên nhân là do xung đột Trung Đông khiến giá dầu tăng nóng, kéo theo chi phí nhiên liệu HVN tăng đột biến.
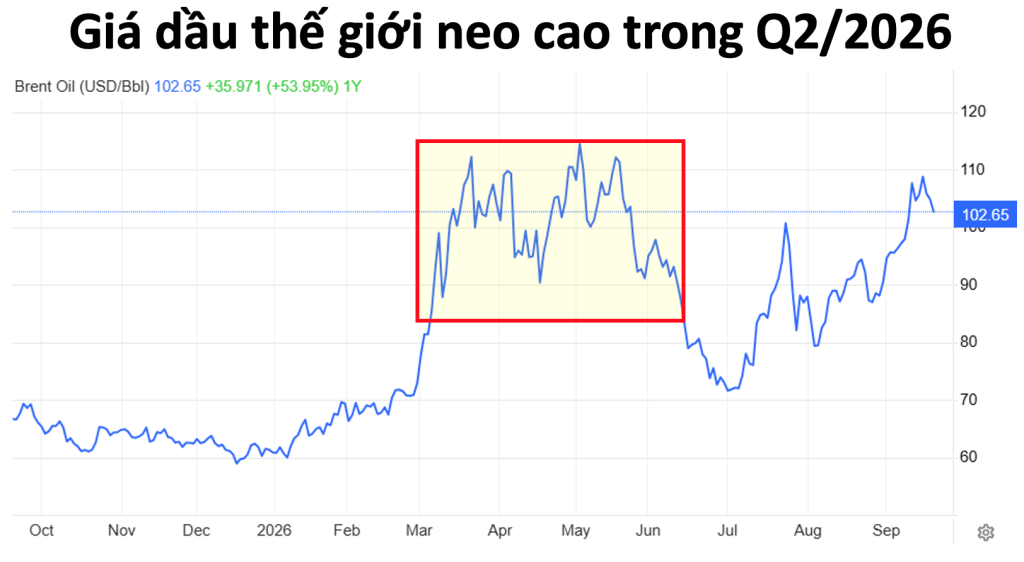
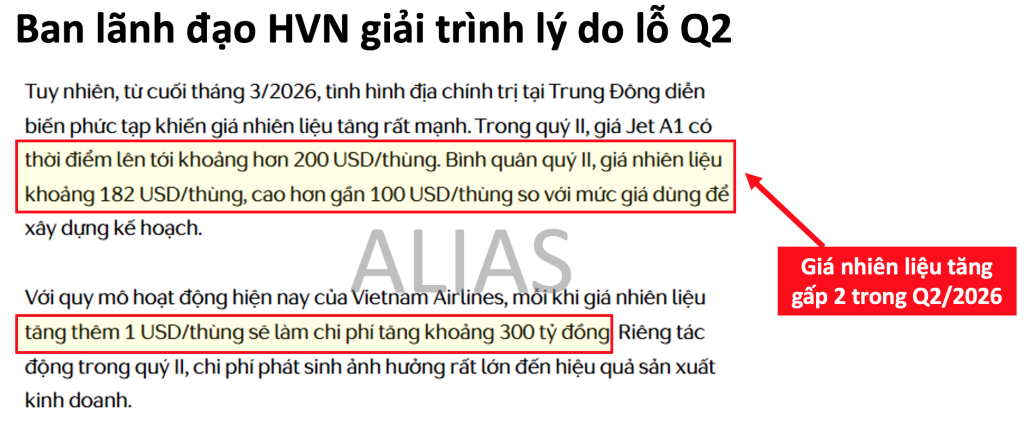
Kế hoạch 2026 của HVN được xây dựng trên giả định giá nhiên liệu khoảng 85 USD/thùng. Nhưng trong Q2, giá nhiên liệu bình quân lên khoảng 182 USD/thùng, tức cao hơn gần 100 USD/thùng so với giả định.
2. Không có rủi ro phá sản.
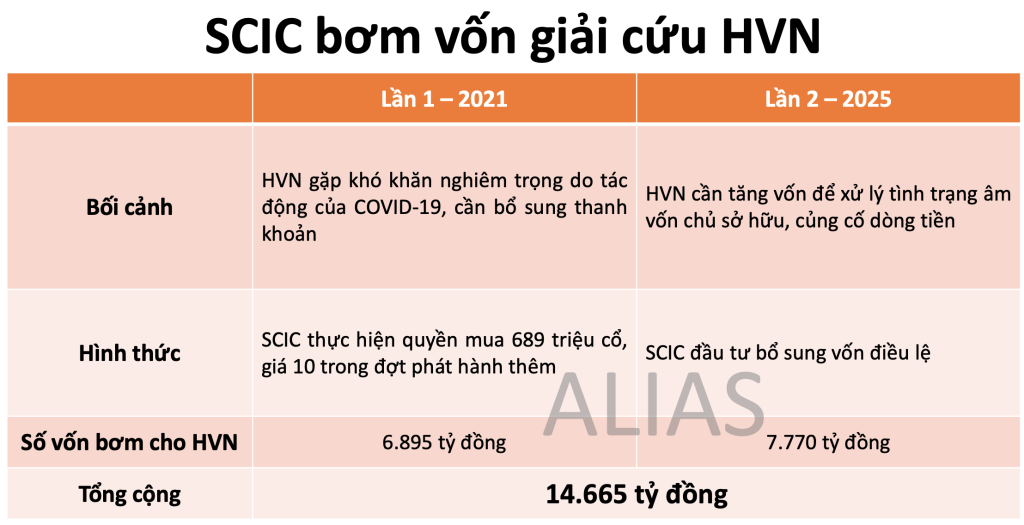
HVN là hãng hàng không quốc gia, cổ đông Nhà nước đang nắm 88% cổ phần. Do đó, khi doanh nghiệp rơi vào khó khăn sẽ luôn được Nhà nước ra tay giải cứu. Riêng SCIC đã bơm vốn cho HVN tổng cộng 14.665 tỷ đồng, trong đó có gần 6.895 tỷ đồng trong đợt tăng vốn năm 2021 và 7.770 tỷ đồng năm 2025 giúp HVN xóa tình trạng âm vốn chủ.
Nhờ có sự chống lưng của Nhà nước, HVN có thể được xem là “doanh nghiệp không thể chết”. Điều này khiến cho các NĐT đang kẹp hàng không có động lực phải bán tháo bằng mọi giá. Từ đó giúp hạn chế áp lực bán mạnh và khiến giá cổ phiếu khó giảm sâu.
3. Khuyến nghị.
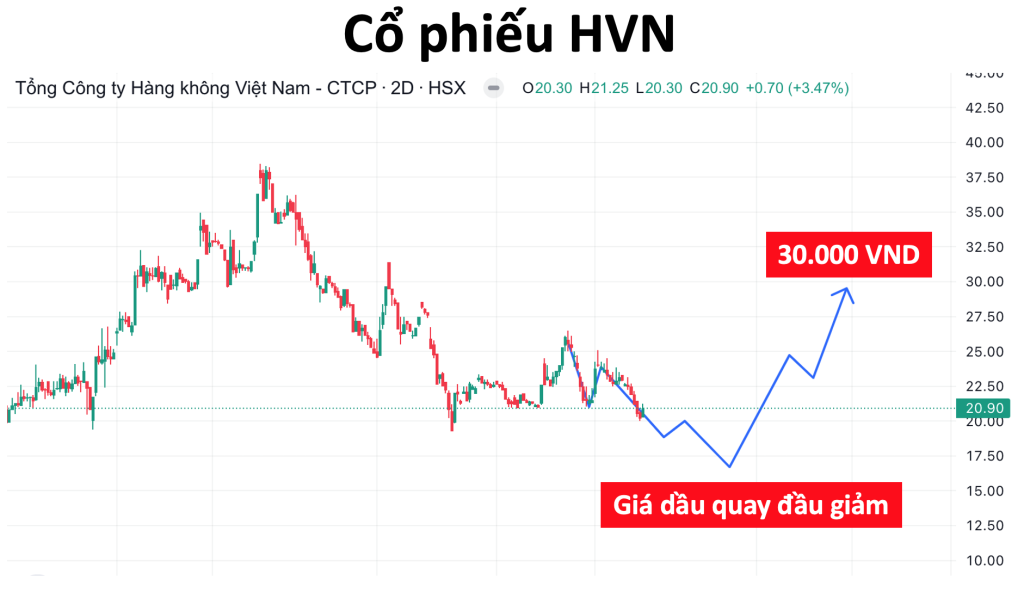
Bối cảnh vĩ mô kém tích cực gây áp lực lên diễn biến cổ phiếu, nhưng cũng là cơ hội để NĐT có thể chờ mua gom cổ phiếu ở vùng định giá hấp dẫn. Rủi ro lớn nhất của HVN hiện tại là giá nhiên liệu vẫn đang neo cao. Do đó, khi giá dầu có tín hiệu hạ nhiệt, áp lực chi phí của HVN sẽ giảm đáng kể, đây là thời điểm NĐT có thể tham gia mua HVN để có vị thế tốt nhất.
Giá mục tiêu: 30.000 VND. Định giá cổ phiếu được đội ngũ tham khảo thêm từ công ty chứng khoán MBS.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/
Tóm tắt CP ngành cảng biển – GMD VSC PVT VOS HAH PHP.

SGP – Cảng trung chuyển Cần Giờ 5.5 tỷ USD.

PHP – Mở rộng thêm cảng mới.
About The Author
