HAG – Cấu trúc tài chính.
1. Kênh huy động vốn tiềm ẩn rủi ro.
Phát hành Trái phiếu doanh nghiệp là một kênh huy động vốn tốt. Tuy nhiên, vấn đề nằm ở chỗ cách thức triển khai và khung pháp lý vẫn chưa hoàn thiện, dẫn đến tình trạng một số doanh nghiệp phát hành quá dễ dàng, tiềm ẩn nhiều rủi ro.
Nhiều trường hợp phát hành riêng lẻ cho một nhóm NĐT với quy trình khá “lỏng”, gần như thiếu cơ chế kiểm soát chặt chẽ về khả năng trả nợ của tổ chức phát hành. Khi đó, một số DN sẽ xử lý bằng cách phát hành cổ phiếu để hoán đổi nợ hoặc thậm chí cần Nhà nước “bơm” gói cứu trợ.
2. Nhìn lại lịch sử HAG.
Năm 2016, HAG phát hành lô trái phiếu 6.596 tỷ mã HAGLBOND16.26, mệnh giá 1 tỷ đồng/trái phiếu, đáo hạn năm 2026. Tài sản đảm bảo cho lô trái phiếu này là cổ phiếu HAG và một số bất động sản mà công ty sở hữu.
Trái chủ ban đầu của lô trái phiếu này là BIDV. Sau này, HAG gặp khó khăn tài chính, không thể trả nợ đúng hạn, HAG đã thực hiện tái cơ cấu lô trái phiếu này thành 2 nhóm A & B.
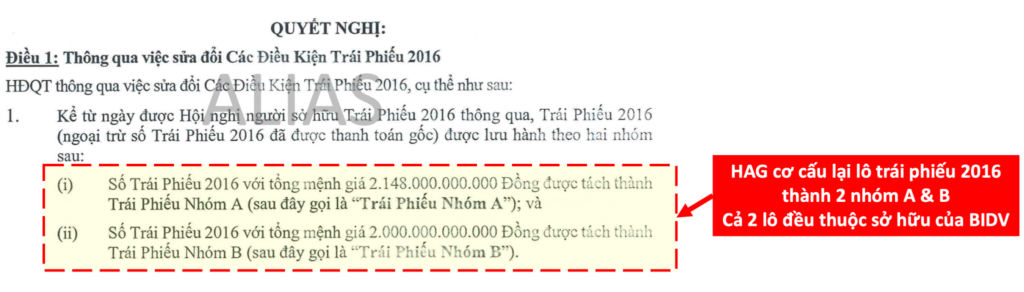
Trong nửa đầu năm 2025, BIDV đã chuyển nhượng toàn bộ lô trái phiếu nhóm B cho nhóm người nội bộ của HAG (gồm Công ty Hướng Việt và 5 cá nhân).
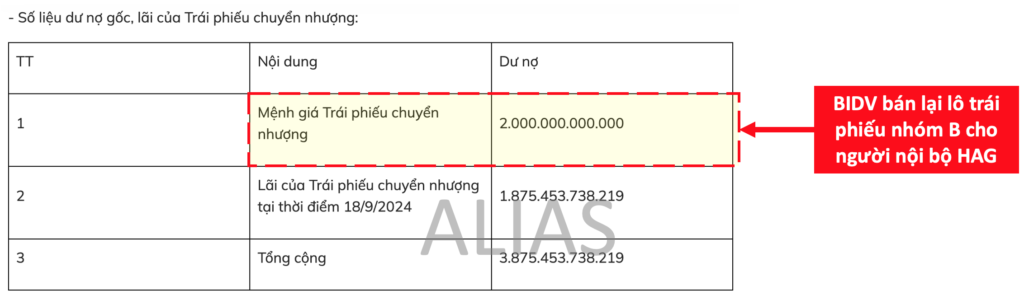
Sau khi đã chuyển nợ về cho nội bộ, HAG tái cấu trúc khoản nợ này bằng cách hạch toán lại, chuyển từ nợ trái phiếu sang khoản vay tổ chức và khoản phải trả tương ứng trên BCTC.
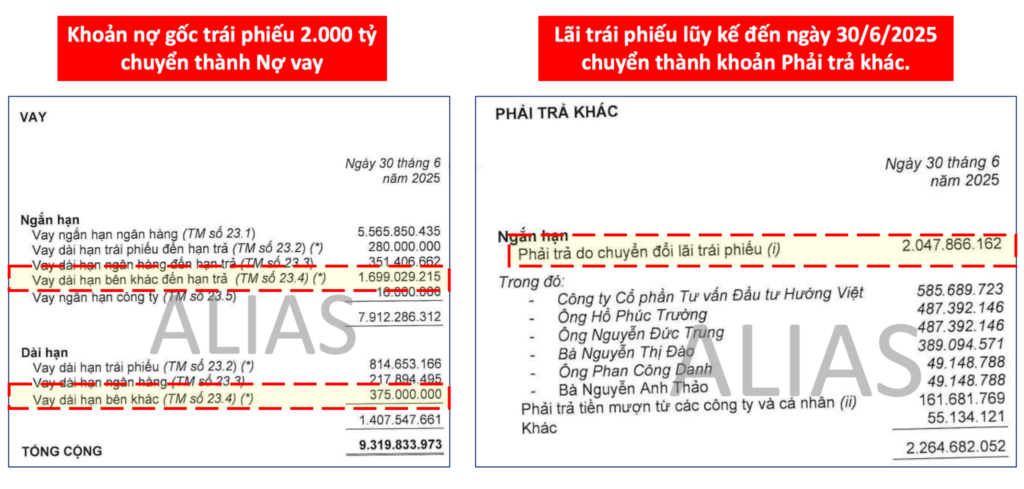
Tới tháng 9/2025, HAG đã thực hiện phát hành 210 triệu cổ phiếu với giá 12.000 VND để chuyển đổi khoản nợ vay trên thành vốn cổ phần. Qua đó, chính thức xóa nghĩa vụ nợ đối với lô trái phiếu nhóm B.
🔒 Bạn cần đăng ký tài khoản hoặc đăng nhập để đọc tiếp
🔒 Đăng ký tài khoản miễn phí để xem toàn bộ nội dung.


About The Author
