So sánh các cổ phiếu ngân hàng (VCB, CTG BID MBB TCB ACB VPB STB, …)
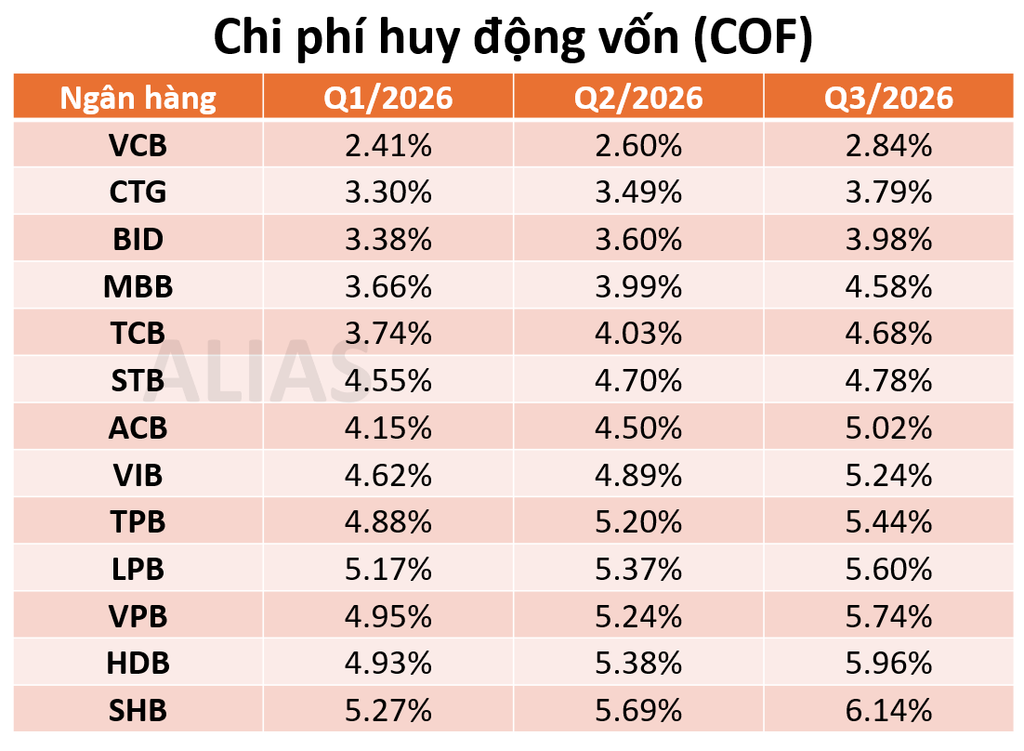
1. Chi phí huy động tăng mạnh.
Chi phí huy động vốn của các ngân hàng tiếp tục tăng trong Q3/2026. Trong khi đó, định hướng điều hành của nhà nước là giảm lãi suất cho vay khiến các ngân hàng khó chuyển toàn bộ phần chi phí vốn tăng thêm sang khách hàng, qua đó gây áp lực lên biên lợi nhuận.
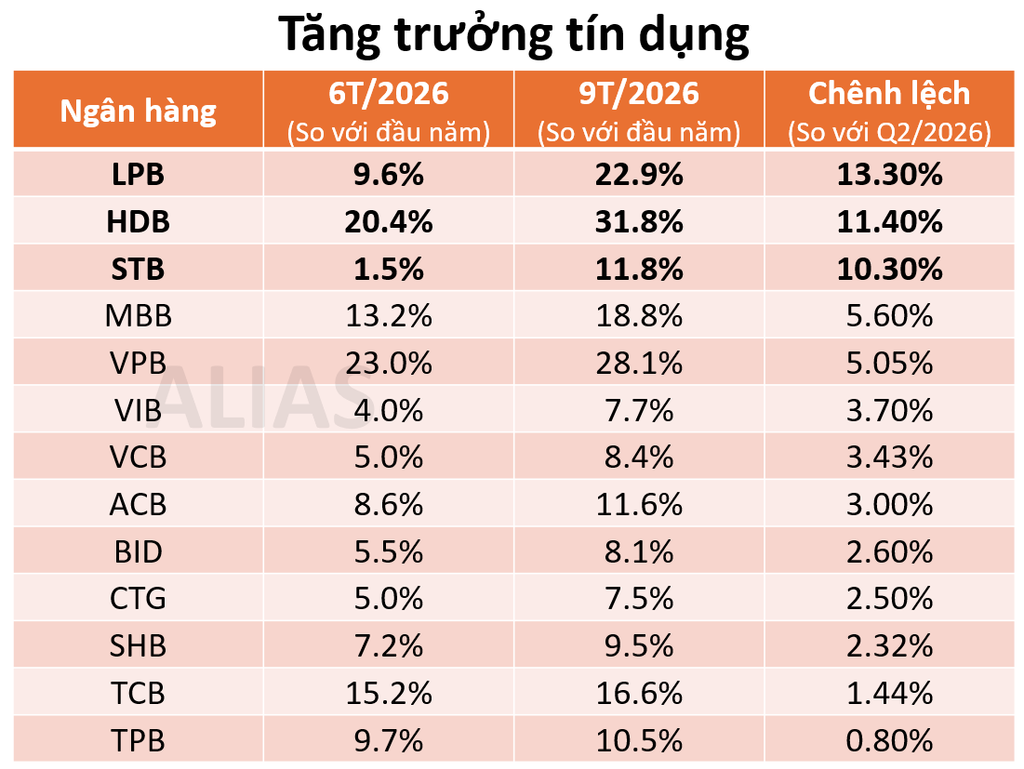
2. Tăng trưởng tín dụng.
LPB, HDB, STB là những ngân hàng có tín dụng tăng trưởng mạnh nhất toàn ngành trong Q3/2026.
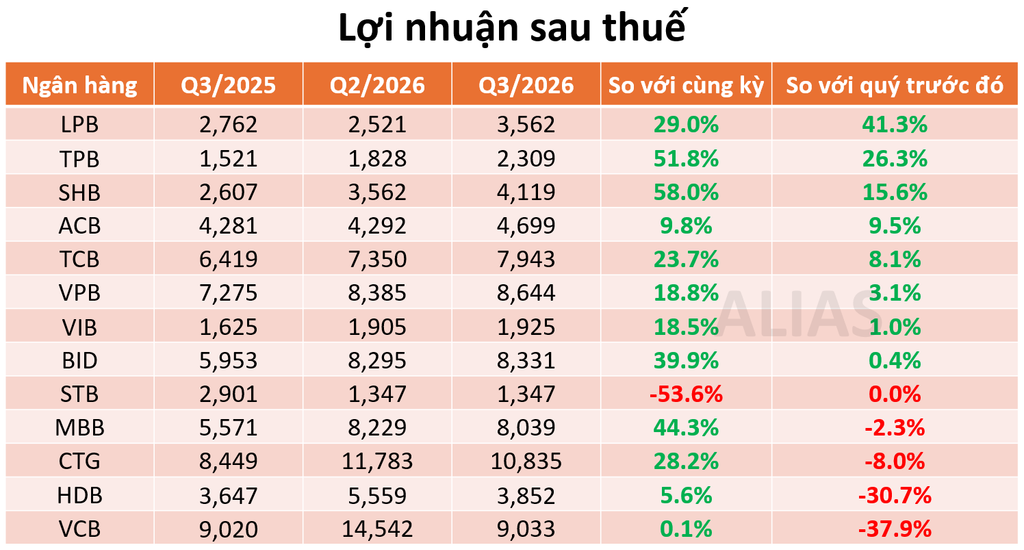
3. Tăng trưởng lợi nhuận.
Trong Q3/2026, LPB, TPB và SHB là những ngân hàng tăng trưởng lợi nhuận cao nhất so với quý trước. Ngược lại, HDB và VCB có mức sụt giảm lợi nhuận mạnh nhất, chủ yếu do chi phí trích lập dự phòng rủi ro tín dụng tăng đột biến.
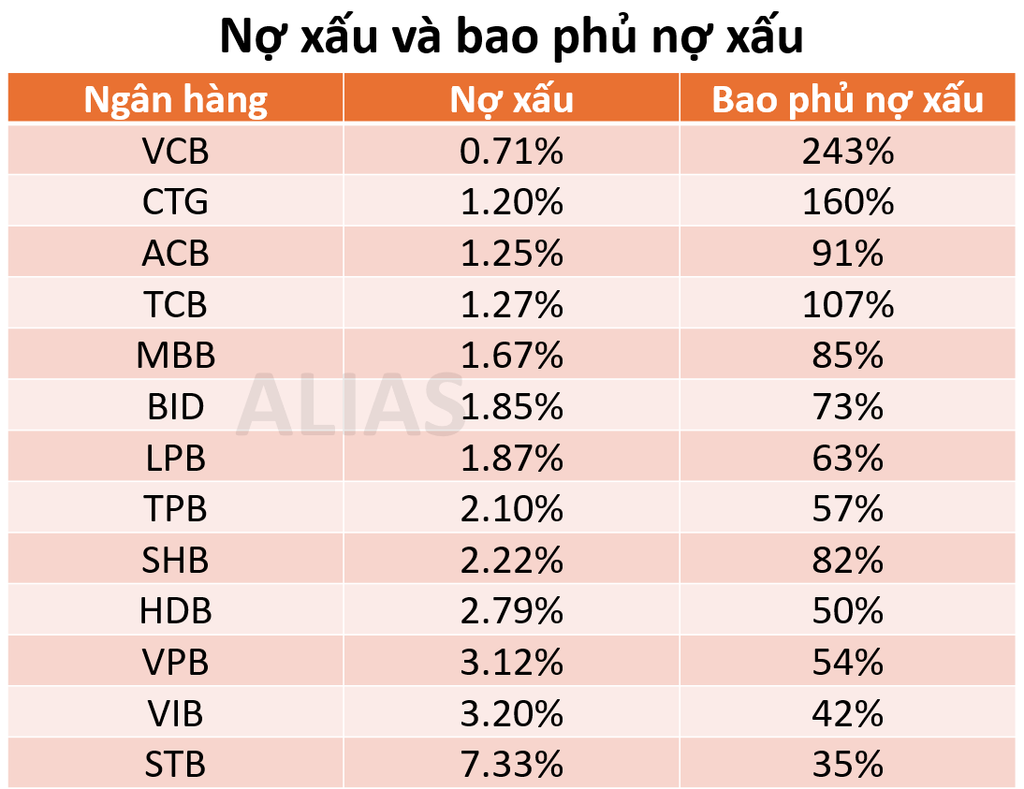
4. Nợ xấu và bao phủ nợ xấu.
Khi nền kinh tế khó khăn, nhiều khoản vay sẽ chuyển thành nợ xấu. Các ngân hàng có tỷ nợ xấu thấp và bao phủ nợ xấu cao như VCB, CTG, ACB, TCB, MBB, … sẽ ít chịu áp lực trích lập dự phòng trong giai đoạn sắp tới, từ đó hỗ trợ cho đà tăng trưởng lợi nhuận.
5. Tiền gửi không kỳ hạn (CASA).
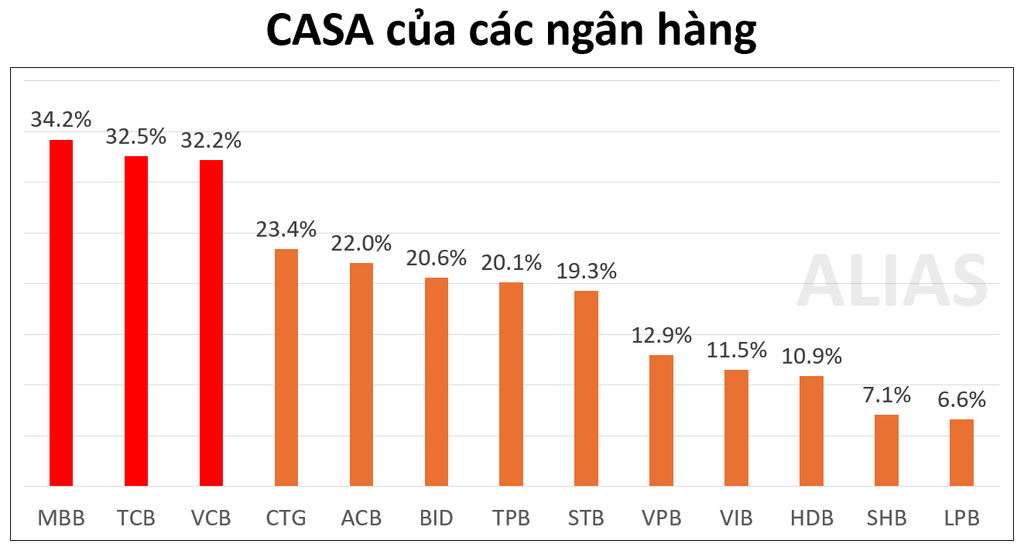
MBB, TCB và VCB là những ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao nhất toàn ngành. CASA cao cũng phần nào giúp giảm chi phí huy động vốn trong bối cảnh lãi suất tiền gửi đang tăng.
6. Định giá.
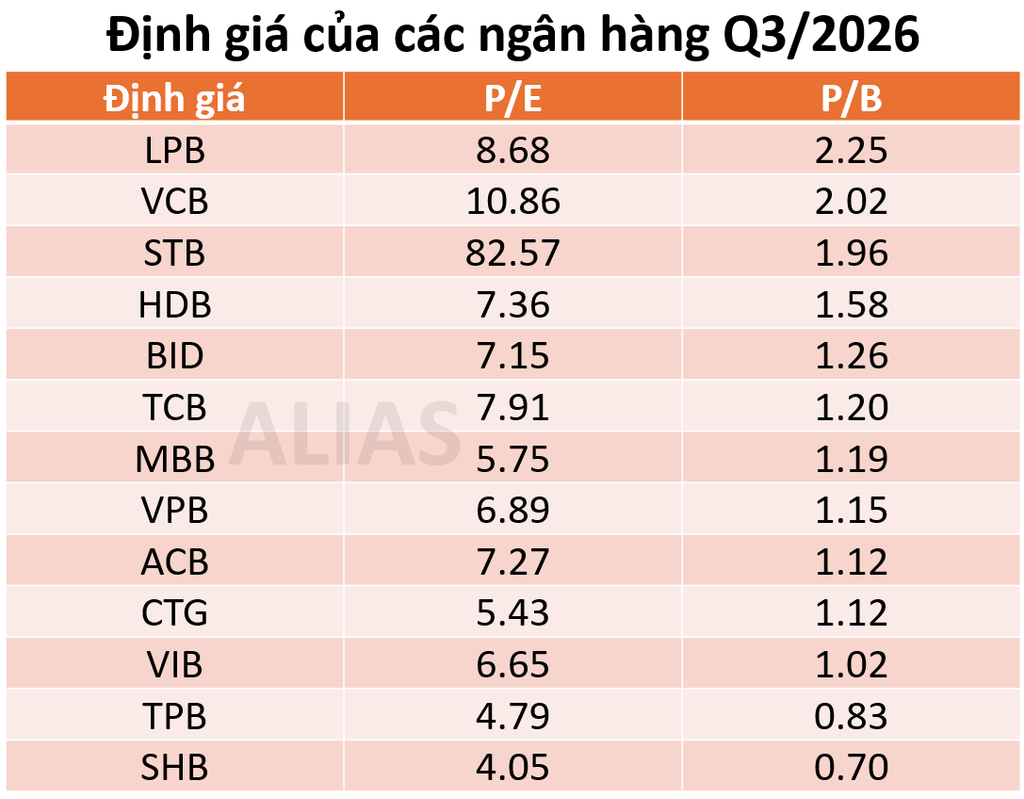
Trong bối cảnh mặt bằng lãi suất huy động tăng cao, nhiều rủi ro nợ xấu tiềm ẩn, điều này khiến cho định giá của các ngân hàng cũng có sự phân hóa rõ rệt. Những ngân hàng có tính chất cô đặc cao như LPB, câu chuyện riêng đủ lớn như STB, hoặc có nợ xấu thấp và bao phủ nợ xấu cao như VCB thì đang được thị trường định giá ở mức P/B cao hơn.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/

Cập nhật KQKD Q3/2024 của ngành ngân hàng.

Cập nhật KQKD ngành ngân hàng Q1/2024.

STB LPB EVF THD – Tín hiệu về chung 1 nhà.
About The Author
