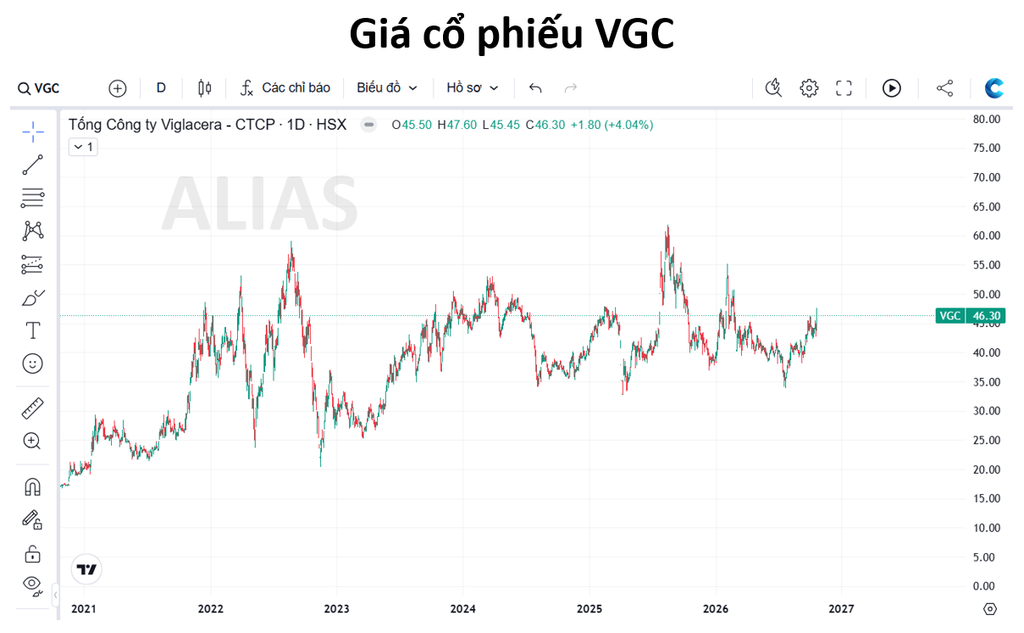
VGC – Lợi nhuận tăng đột biến.
1. Phân tích BCTC Q3/2026.
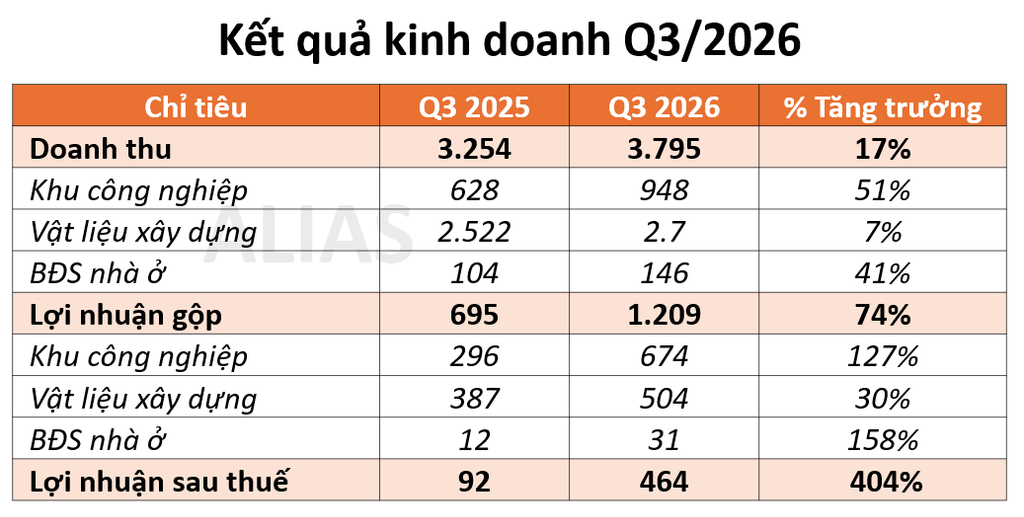
Trong Q3/2026, lợi nhuận sau thuế của VGC đạt 464 tỷ, tăng 404% so với cùng kỳ. Động lực tăng trưởng chủ yếu đến từ diện tích đất KCN bàn giao tăng mạnh và tiết giảm giá vốn trong mảng vật liệu xây dựng.
2. Kỳ vọng mảng KCN.
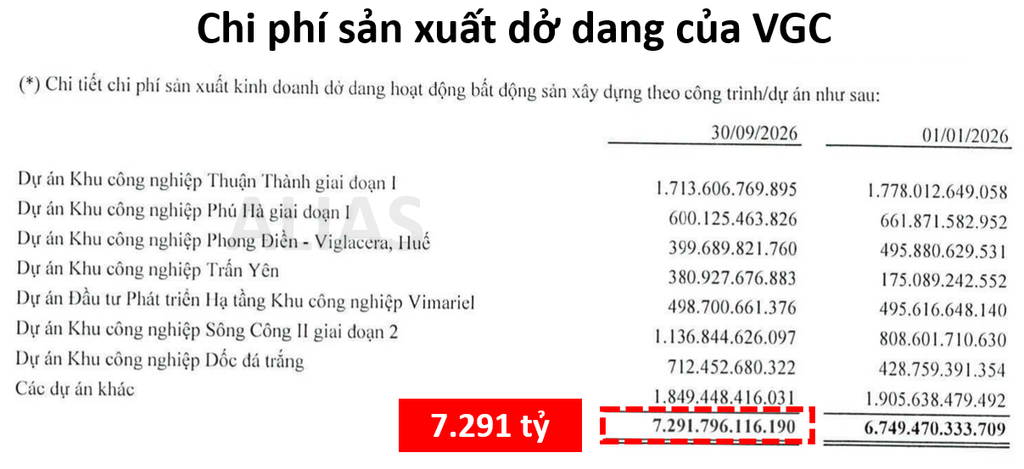
Tổng chi phí sản xuất dở dang của VGC là 7.291 tỷ, chủ yếu là các dự án khu công nghiệp.
I. Các khu công nghiệp đang cho thuê.
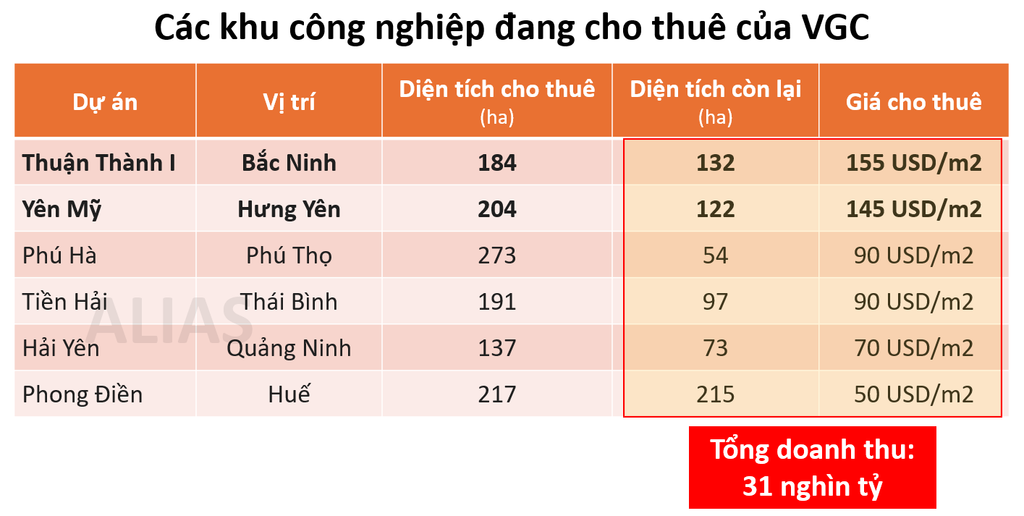
Thuận Thành I (Bắc Ninh) và Yên Mỹ (Hưng Yên) là hai khu công nghiệp trọng điểm của VGC, nằm tại các địa phương hưởng lợi từ làn sóng dịch chuyển chuỗi cung ứng điện tử và công nghệ từ Trung Quốc. Tổng doanh thu ước tính trên phần diện tích còn lại của các khu công nghiệp đang cho thuê khoảng 31 nghìn tỷ.
II. Các khu công nghiệp trong tương lai.
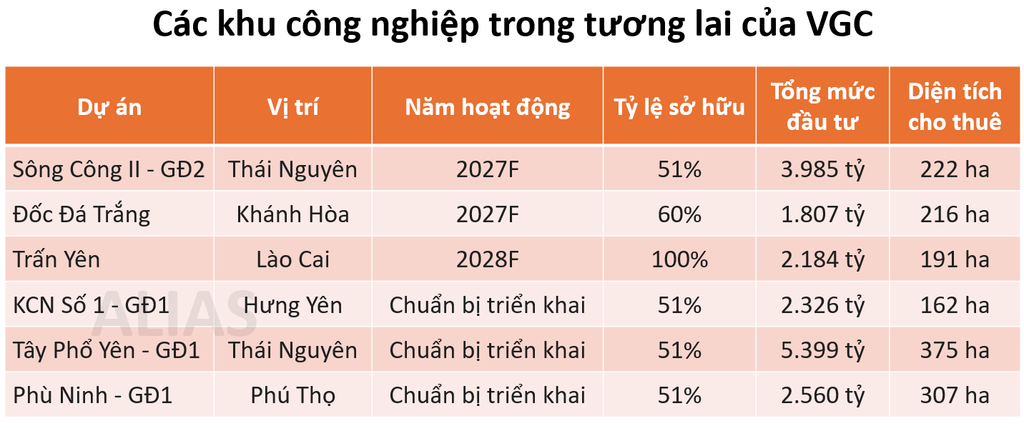
VGC đang tiếp tục đầu tư nhiều KCN mới với tổng quy mô lên đến 1.500 ha. Trong đó, Sông Công II – GĐ2, KCN Số 1 – GĐ1 và Tây Phổ Yên – GĐ1 có vị trí thuận lợi, với giá cho thuê dự kiến khoảng 100–150 USD/m2.
3. Khuyến nghị.
Triển vọng kinh doanh của VGC trong tương lai tương đối tích cực. Bên cạnh đó, doanh nghiệp cũng duy trì trả cổ tức bằng tiền mặt cho cổ đông. Tuy nhiên, VGC có cơ cấu cổ đông cô đặc và nằm trong hệ sinh thái GEX. Do đó, diễn biến giá cổ phiếu đôi khi phụ thuộc lớn vào ý chí của dòng tiền lớn.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-alias/
Ngân hàng hưởng lợi từ các tập đoàn.

ACV – Chờ ngày sân bay Long Thành hoạt động.

MSN đang kinh doanh ra sao ?
About The Author
