HAX – Phân tích BCTC Q3/2026.
1. Kết quả kinh doanh Q3/2026.
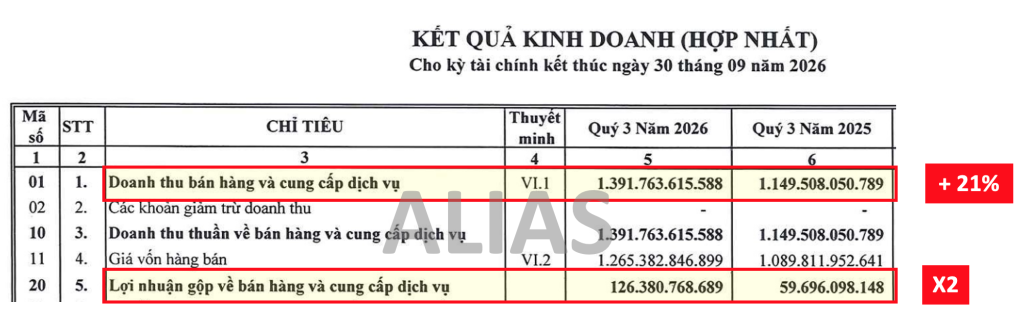
Q3/2026, HAX ghi nhận doanh thu thuần 1.392 tỷ đồng, tăng 21% so với cùng kỳ, lợi nhuận gộp đạt 126,4 tỷ đồng, tăng 112%. Động lực tăng trưởng chủ yếu đến từ việc mở rộng hệ thống phân phối xe VinFast sau khi hợp nhất VFS từ tháng 3/2026.
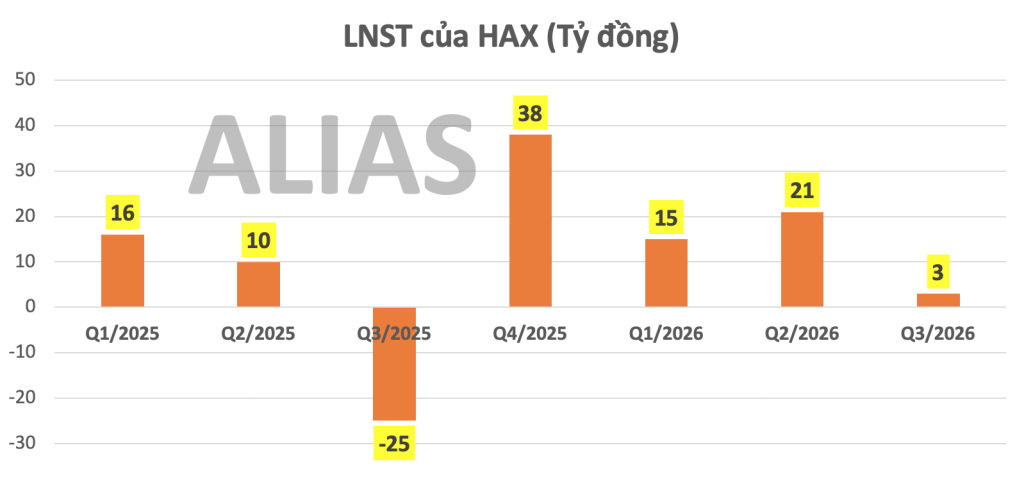
Dù lợi nhuận gộp cải thiện mạnh, HAX vẫn lỗ gần 20 tỷ đồng từ hoạt động kinh doanh do chi phí tăng mạnh. Lý do là vì HAX gia tăng vay nợ trong Q3, chi phí tài chính lên gần 28 tỷ đồng, gấp hơn 3 lần cùng kỳ.
Nhờ ghi nhận khoảng 27,5 tỷ đồng thu nhập khác, chủ yếu liên quan đến hỗ trợ kinh doanh xe, HAX báo lãi sau thuế 3,6 tỷ đồng. Điều này cho thấy hoạt động kinh doanh cốt lõi của HAX vẫn còn khó khăn, lợi nhuận chưa đủ bù đắp chi phí.
2. Lợi thế thương mại 200 tỷ.
Trong kỳ, HAX ghi nhận 203 tỷ đồng lợi thế thương mại phát sinh từ việc mua lại công ty VFS. NĐT có thể hiểu đơn giản “lợi thế thương mại” là phần chênh lệch giữa giá HAX mua và vốn chủ của VFS.
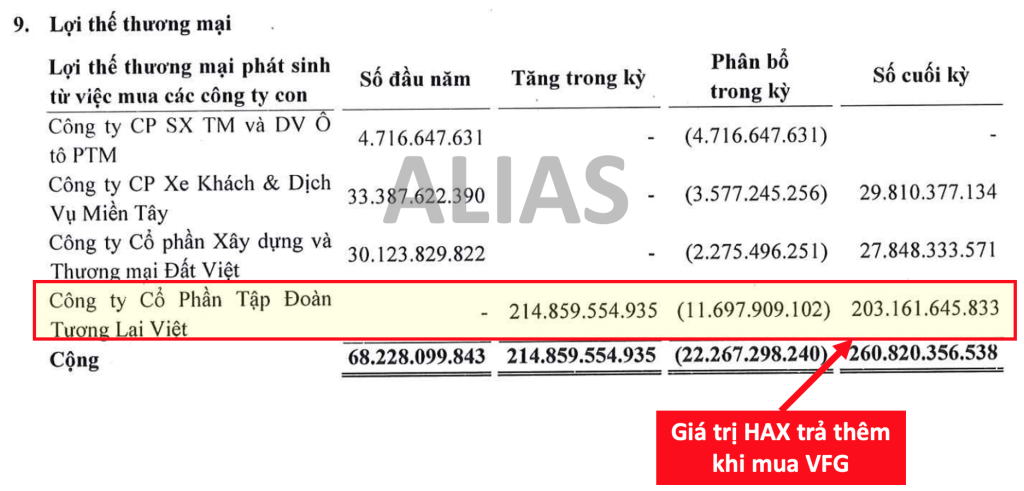
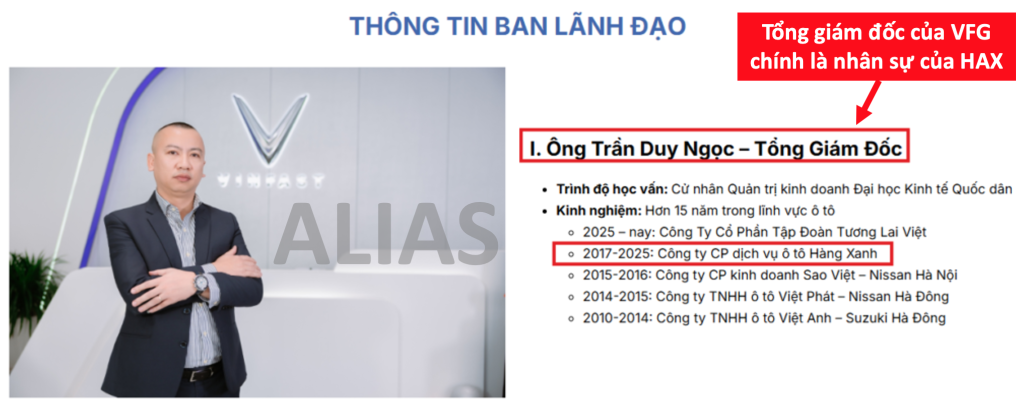
Đây là 1 khoản sẽ khiến cho NĐT quan ngại vì VFS ngay từ đầu là của BLĐ HAX nhưng HAX lại đang phải mụa lại với giá cao hơn.
3. Mua lại 5 triệu CP quỹ.
Ngày 17/9/2026, HAX trình cổ đông kế hoạch mua lại 5 triệu cổ phiếu quỹ, tương ứng 4,65% số lượng cổ phiếu đã phát hành.
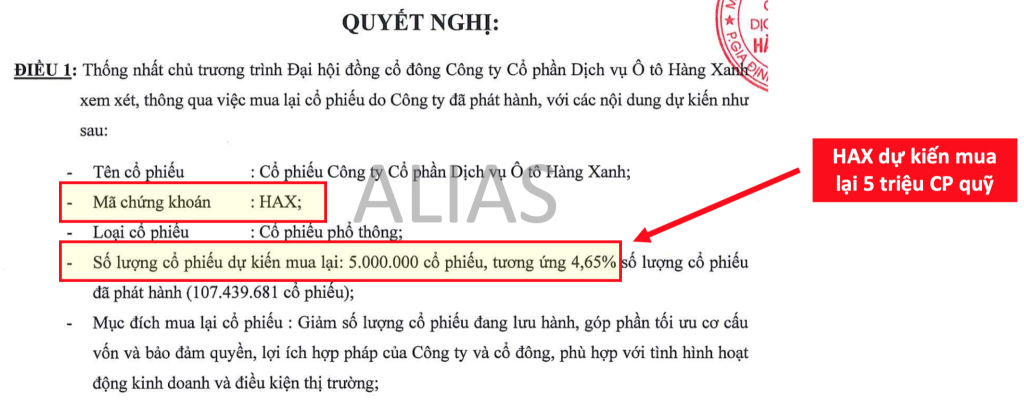
HAX đang làm nhiều cách để lấy lại niềm tin của NĐT sau vụ việc bán đất vàng nhưng lại hoãn và chưa công bố kế hoạch tiếp theo.
4. Khuyến nghị.
Đội ngũ đang nghiên cứu thêm chiến lược đầu tư đối với cổ phiếu HAX và sẽ đưa ra khuyến nghị tại những thời điểm phù hợp.
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MS TRỊNH NGỌC HÀ – Chuyên viên TVĐT VPS.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu/


About The Author
