CTG – Hành trình lột xác.
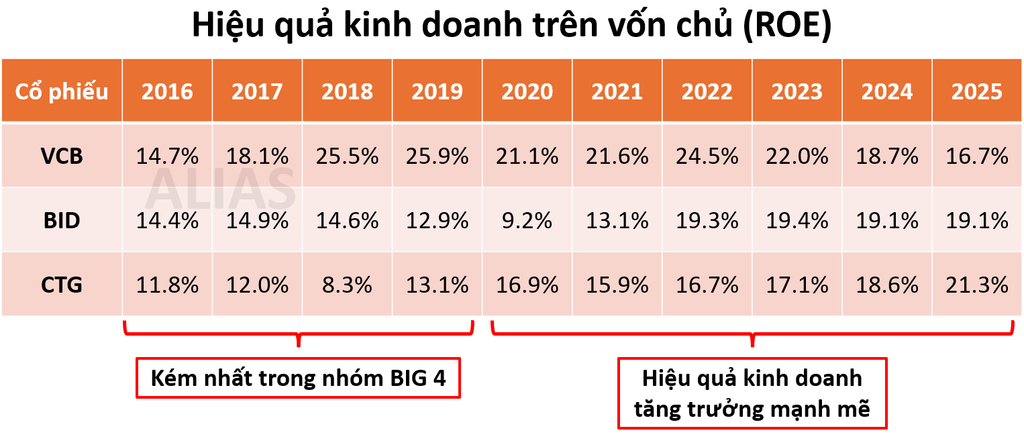
Trước năm 2020, CTG từng là ngân hàng có hiệu quả hoạt động kém nhất trong nhóm Big 4. Tuy nhiên, những năm gần đây, CTG đã có sự cải thiện mạnh mẽ về hiệu quả hoạt động và vươn lên dẫn đầu về tốc độ tăng trưởng lợi nhuận.
1. Thay đổi chiến lược kinh doanh.
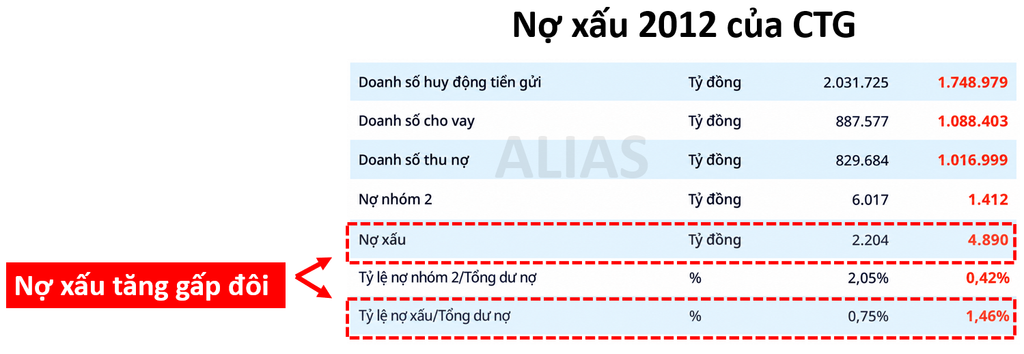
Năm 2012, nợ xấu của CTG tăng gấp đôi. Nguyên nhân là ngân hàng tập trung cho vay các doanh nghiệp và tập đoàn lớn nên khi nền kinh tế gặp khó khăn, rủi ro tín dụng sẽ tăng nhanh và khó thu hồi nợ xấu.
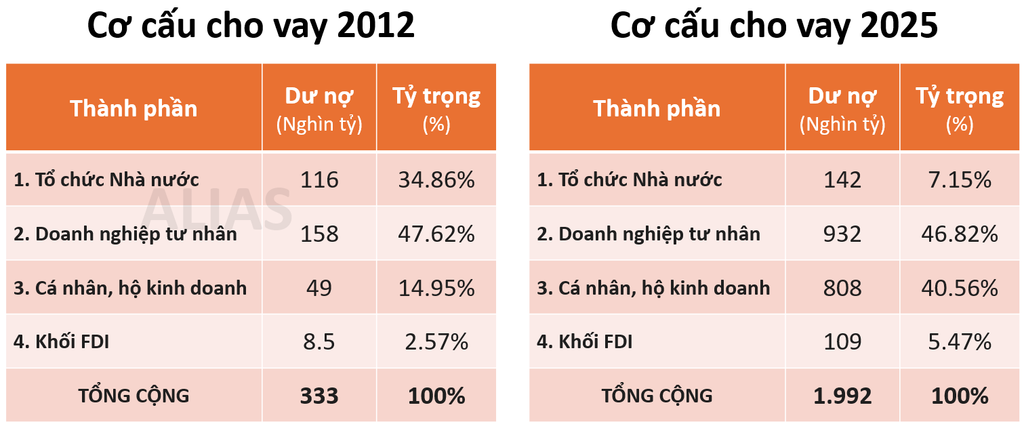
Rút kinh nghiệm từ bài học năm 2012, CTG đã chuyển dịch cơ cấu cho vay từ nhóm tổ chức nhà nước, doanh nghiệp tư nhân sang khách hàng cá nhân, hộ kinh doanh và doanh nghiệp FDI. Qua đó, ngân hàng phân tán được rủi ro tín dụng, giảm sự phụ thuộc vào một số tập đoàn lớn và hạn chế tác động tiêu cực khi những doanh nghiệp này gặp khó khăn hoặc mất khả năng trả nợ.
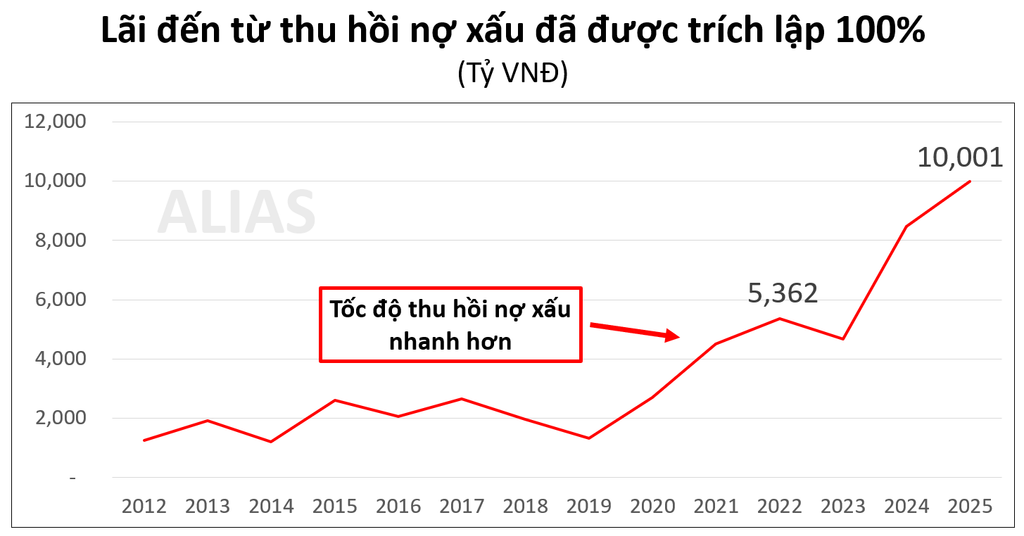
Kể từ khi CTG tập trung cho vay khách hàng cá nhân và hộ kinh doanh, tốc độ thu hồi nợ xấu của ngân hàng đã cải thiện vượt trội. Bởi bán đấu giá một căn nhà hoặc mảnh đất của cá nhân thường dễ hơn rất nhiều so với việc bán nhà xưởng, đất đai và các tài sản đảm bảo khác của doanh nghiệp. Thu nhập từ thu hồi nợ xấu cũng đóng góp tỷ trọng đáng kể vào lợi nhuận của CTG, khoảng 30% trong giai đoạn 2024 – 2025.
2. Gỡ bỏ nút thắt về vốn.
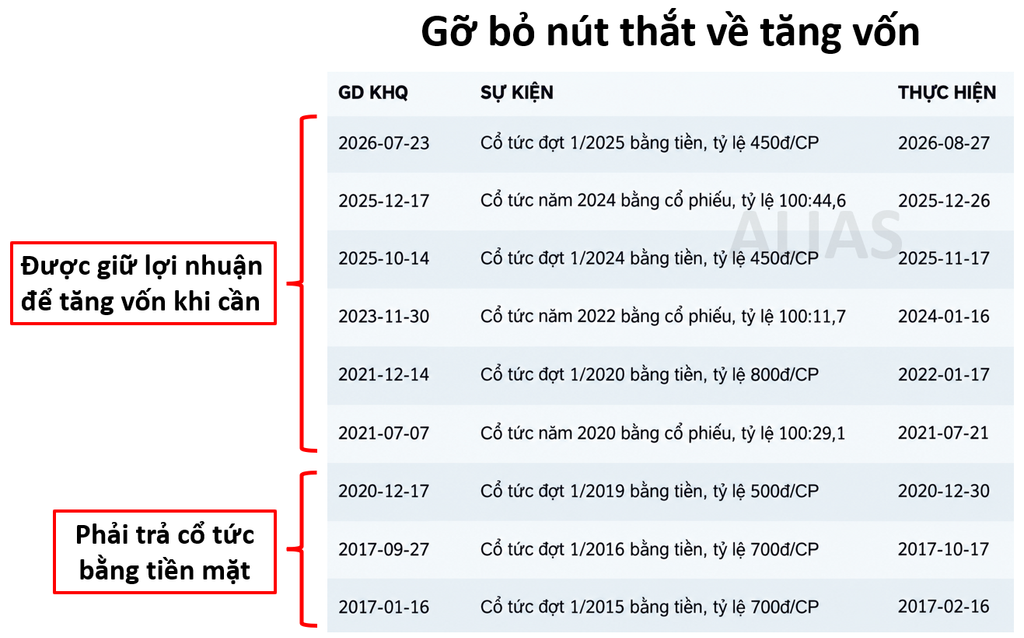
Năm 2013, tỷ lệ sở hữu của Nhà nước tại CTG đã chạm 65%, khiến ngân hàng không còn dư địa để bán vốn cho cổ đông chiến lược. Bên cạnh đó, trong giai đoạn 2014 – 2020, CTG phải nộp toàn bộ phần lợi nhuận sau thuế còn lại sau khi trích lập các quỹ vào ngân sách Nhà nước. Điều này khiến CTG không có cách nào để tăng vốn, qua đó hiệu quả kinh doanh ngày càng tụt lại so với VCB và BID.
Tuy nhiên, kể từ năm 2021, CTG được phép giữ lại lợi nhuận để tăng vốn khi cần thiết. Mỗi đồng lợi nhuận được giữ lại không chỉ giúp củng cố vốn chủ sở hữu mà còn tạo thêm dư địa tăng trưởng lợi nhuận trong những năm tiếp theo.
3. Tối ưu chi phí hoạt động.
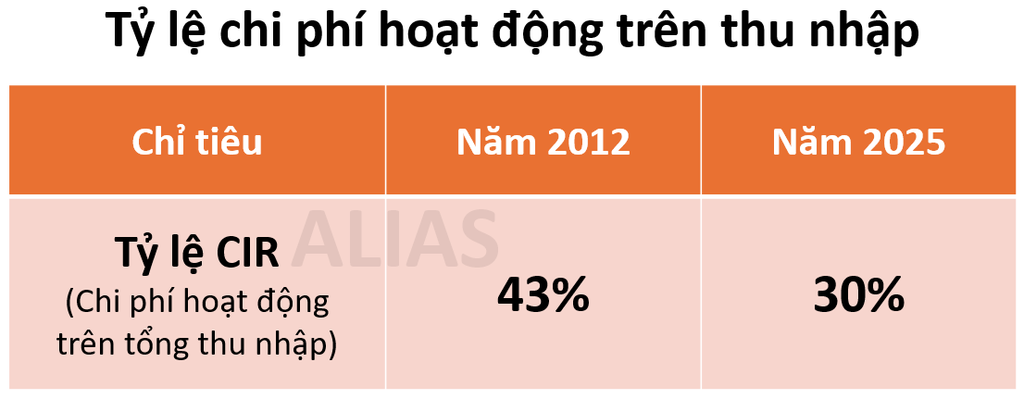
Tỷ lệ chi phí hoạt động trên tổng thu nhập của CTG đã có sự cải thiện đáng kể, từ 43% năm 2012 xuống chỉ còn 30% vào năm 2025. Với quy mô tài sản và thu nhập lớn, việc giảm 13% tỷ lệ chi phí hoạt động đã giúp lợi nhuận của CTG tăng thêm hàng nghìn tỷ mỗi năm.
4. Khuyến nghị.
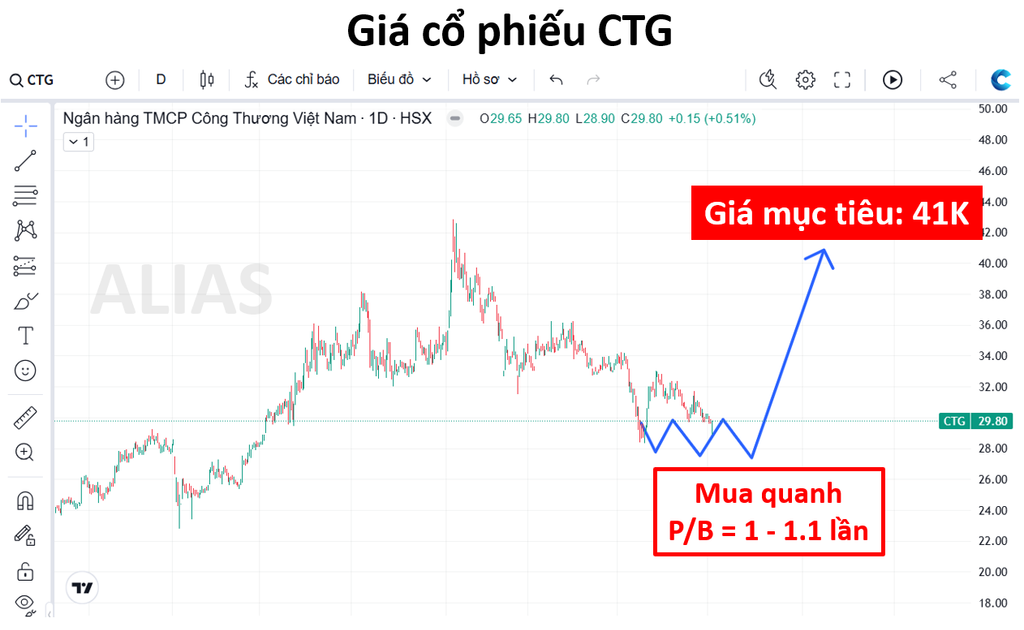
CTG là một ngân hàng tốt, chất lượng tài sản an toàn, phù hợp để nắm giữ trong trung và dài hạn. Nhà đầu tư có thể mua gom cổ phiếu CTG quanh vùng định giá P/B = 1 – 1.1 lần. Giá mục tiêu đối với cổ phiếu khoảng 41.000 đồng/cp (Mức định giá được đội ngũ tham khảo thêm từ công ty chứng khoán MAS).
Nội dung được phân tích bởi đội ngũ ALIAS, chỉ mang tính chất tham khảo (vui lòng copy nhớ ghi nguồn):
MR TRỊNH THẾ HOÀN – Giám đốc TVĐT VPS.
MS TRỊNH THỊ PHÚC – Trưởng phòng TVĐT VPS.
MR TRẦN QUANG CHUNG – Trợ lý phân tích.
Zalo: 0366.282.656 hoặc 0345.666.656
Nhóm Zalo tư vấn của đội ngũ ALIAS: https://alias.vn/tham-gia-nhom-tu-van-cua-doi-ngu-nghien_cuu

EVF – Bóng dáng của Bầu Thụy.

MFS – Dự kiến chuyển Mobifone về bộ công an quản lý.
VPB – Định giá 20 tỷ USD.
About The Author
